
女性に限らず男性も「育休を取得する」ケースが増えてきました。
産休や育休を取ったときの給付金には、「出産育児一時金」「出産手当金」「育児休業給付金」などがありますが、いずれも非課税扱いとなり、所得税は発生しません。
そのため、夫婦そろって育休を取り、他の収入がなかったとしたら、場合によっては「住民税非課税世帯」になるかもしれません。
住民税非課税世帯へは7万円の給付も決定しており、「誰が該当するのか」気になっている方も多いでしょう。
今回は、夫婦そろって育休を取り「住民税非課税世帯」に該当するのはどんなときかを考えてみましょう。
出産・産休・育休に伴う給付金にはどんなものがあるの?
出産・産休・育休の際の給付金をそれぞれ紹介します。
「出産育児一時金」とは
出産育児一時金とは、健康保険や国民健康保険の被保険者等が出産したときに支給される給付金です。
支給額は、2023(令和5)年4月より、42万円から50万円に引き上げられました。
「出産手当金」とは
出産手当金とは、健康保険の被保険者本人が出産のため会社を休み、その間に給与の支払いを受けなかった場合に支給される給付金です。
出産手当金の対象期間は、出産日(出産が予定日より後になった場合は、出産予定日)以前42日(多胎妊娠の場合は98日)から、出産日の翌日以降56日までの範囲内で、会社を休み給与の支払いがなかった期間です。
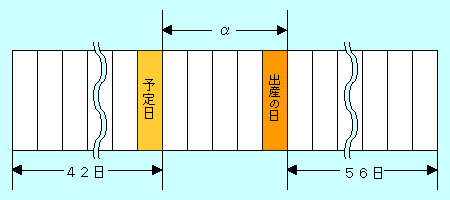
出産手当金の1日あたりの給付額は以下のとおりです。
- 【支給開始日以前の継続した12ヶ月間の各月の標準報酬月額を平均した額】÷30日×(2/3)
「育児休業給付金」とは
育児休業とは、子どもを育てるためのお休みです。
女性が取得する場合は、「産後休暇の終了の翌日からその後1年」が対象期間です。
男性の場合は、「子どもが誕生した日から1年間」が対象になります。
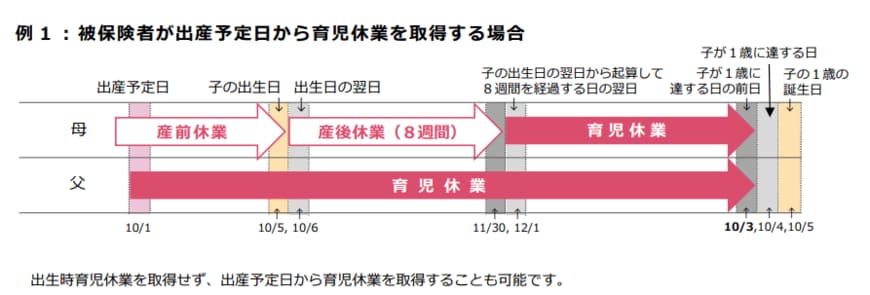
なお、保育所の入所を希望したにも関わらず、入所できないなど特別な事情があれば、子どもが1歳6か月(再延長で2歳)まで延長できます。
育児休業は、原則、労働者であれば男女問わず取得できます。
しかし、日雇い労働者や雇用が継続して1年以上ないなど、一部の場合は適用外となることもあります。
育児休業期間中に受け取れる育児休業給付金の日額は以下のとおりです。
- 育児休業開始前6か月間の賃金の支給総額÷180
育児休業の開始(出産後56日を超えてから)から6か月間は「休業前の賃金月額の67%」、7か月目以降は「休業前の賃金月額の50%」が支給されます。
「出産育児一時金」「出産手当金」「育児休業給付金」の所得税や社会保険料の取り扱い
冒頭にお伝えしましたが、「出産育児一時金」「出産手当金」「育児休業給付金」はいずれも非課税のため、所得税はかかりません。
また、健康保険・介護保険・厚生年金保険などの社会保険料には、納付免除という制度が設けられており、育児休業を開始した月〜終了した日の翌日の前月まで、それぞれの保険料を支払ったものとして扱われます。
また、この免除制度は、産前産後休業も同様に扱います。
産休や育休のときにもらう給付金に対しては「非課税」ということがわかりました。
住民税も同じ扱いなのでしょうか。
住民税は後払い。「住民税非課税世帯」に該当するかどうかは出産時期による
住民税は、前年の所得を対象に算出されて、翌年に支払う税金です。そのため、所得が確定した後に税額も確定します。
たとえば、出産時期が年末〜年度末ぐらいにあり、その後、夫婦そろって育児休業を取った場合などであれば、1年の大半を育児休業給付金で過ごすことになります。
そのようなケースであれば、翌年の住民税が非課税となり「住民税非課税世帯」に該当するかもしれません。
ただし、育児休業期間中は前年の所得に対して住民税がかかるため、支払う必要がある点は注意しましょう。
住民税非課税世帯のおさらい
住民税非課税世帯とは、前年中の所得合計が市区町村の条例で定める一定額以下の世帯が対象になり、主に以下の場合が該当します。
- 生活保護法の規定による生活扶助を受けている方
- 障がい者、未成年者、寡婦またはひとり親で、前年の合計所得金額が135万円以下(給与所得者の場合、年収204万3999円以下)である方
- 前年の合計所得金額が、自治体ごとの基準より少ない方
前年の合計所得金額の基準は、自治体ごとに条件が異なっていますが、同一生計の配偶者または扶養親族がいる場合の一般的な目安は以下のとおりです。
【同一生計の配偶者または扶養親族がいる場合】
- 合計所得金額が35万円×(本人・同一生計配偶者・扶養親族の合計人数)+31万円以下
なお、住民税非課税になる年収の目安は、級地区分※や、扶養家族、年齢などの影響を受けます。
詳しく知りたい方は、お住いの自治体で確認しましょう。
※級地区分とは、市町村等ごとに決まっている、生活保護基準の級地区分(1級地〜3級地)のことです。
夫婦ともに育休を取ると「住民税非課税世帯」になるかも
3/3

paulaphoto/shutterstock.com
夫婦ともに育休を取ると、場合によっては「住民税非課税世帯」になるかもしれません。
子どもの出産前に、夫婦お互いの所得、育児休業期間などを調べておきましょう。
その際、育児休業期間中に発生する住民税(前年分)の支払い準備も忘れず行いましょう。

参考資料
- 厚生労働省「出産育児一時金の支給額・支払方法について」
- 全国健康保険協会 「出産手当金について」
- 全国健康保険協会「出産に関する給付」
- 厚生労働省「育児休業給付の内容と支給申請手続」
- 東京都主税局「個人住民税」
舟本 美子