昨今の物価高の影響等を受けて、2023年度の年金受給額は3年ぶりに増加しました。
意外と知らない方も多いですが、このように年金額は受給中も変動します。
2023年度の金額として、厚生年金は「標準夫婦」をモデルケースにすると「22万4482円」と公表されました。
12月15日には2カ月分の年金が支給されるため、このケースであれば約45万円を手にすることになります。
金額だけを見ると、皆さんはどう感じられるでしょうか。大半の方は多いという印象を受けたかもしれません。
ではなぜ厚生年金に加入している標準夫婦が「約45万円」振り込まれるのか。その理由について今回は見ていきたいと思います。
1. 厚生年金は国民年金に上乗せして支給される
日本の年金制度は、「厚生年金と国民年金」が2階建て構造となっています。そのため、厚生年金は国民年金に上乗せして支給される仕組みです。
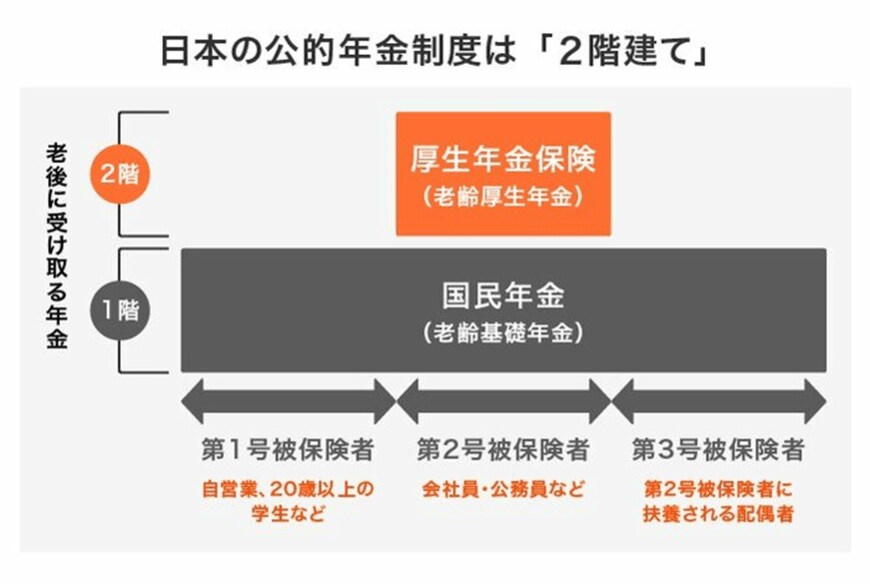
日本に住む20歳から60歳未満の方は、原則として全員国民年金(基礎年金)に加入します。保険料は一律で、年度ごとに改定されます。
保険料の納付要件を満たした場合、将来は老齢基礎年金が支給されます。
40年間保険料を納付すれば満額が受け取れ、2023年度の満額は月額6万6250円(67歳以下の場合)とされています。
一方、国民年金の上乗せとして、主に会社員や公務員などの「第2号被保険者」は厚生年金にも加入します。
保険料は一律ではなく、報酬比例制。たくさん稼いだ方や長く働いた方が、多くの老齢厚生年金を受け取れるということです。
納めた保険料や加入期間で受給額が決まるため、個人間の差が激しくなっています。
そんな中、厚生労働省は毎年「老齢基礎年金の満額」と「標準的な夫婦の老齢厚生年金額」を公表しています。
2. 厚生年金は標準夫婦で22万4482円に(2023年度)
厚生労働省によると、2023年度の年金額の例は次のとおりとなります。

- 国民年金(老齢基礎年金):6万6250円(1人分)※1
- 厚生年金:22万4482円(夫婦2人分)
※1 2023年度の既裁定者(68 歳以上の方)の老齢基礎年金(満額1人分)は、月額6万6050円(対前年度比+1234 円)
国民年金と厚生年金ともに、2022年度よりそれぞれ増額になりました。
厚生年金の金額に注目します。
こちらは、「平均的な収入(平均標準報酬(賞与含む月額換算)43万9000円)で40年間就業した場合に受け取り始める年金(老齢厚生年金と2人分の老齢基礎年金(満額))の給付水準」とされます。
つまり、夫が年収約526万8000円で40年間働き、妻が専業主婦(もしくは扶養内のパート)だったケースなどが該当します。
こうした夫婦を「標準的な夫婦」と定義づけ、夫婦の合計年金は22万4482円であると試算されているのです。
3. 年金「約45万円」が12月15日に支給される夫婦とは
次回の年金支給日は、12月15日です。年金は基本的に2カ月分が支給されるため、標準的な夫婦にあてはまるのであれば「約45万円」の年金が支給されるということです。
もし妻も厚生年金に加入して働いていた場合、あるいは夫の年収がもっと高い場合などは、これ以上の金額を受給できることになります。
反対に、夫の年収がもっと低かった、あるいは自営業である場合などは、年金額はもっと少なくなります。
さらに、年金からは税金や保険料が天引きされます。あらかじめ天引きする金額が決まっているため、これらが引かれた額が実際に振り込まれるのです。
つまり、手取りの金額はもっと少なくなる点に注意が必要です。
実際の振込額は、6月に送付される年金振込通知書などでしっかり確認しておくことが大切です。

「夫婦合計で約45万円」と聞くと多く感じていた方も、月額あたりにすると余裕のある水準とも言い切れないと感じたことでしょう。
さらに、実際の受給額は個人差が大きいものです。「今の高齢者は年金をたくさんもらっている」とは一概に言えないでしょう。
4. 厚生年金と国民年金の実際の支給額
もう少し深掘りして、厚生年金と国民年金の実際の支給額も見てみましょう。
4.1 厚生年金月額
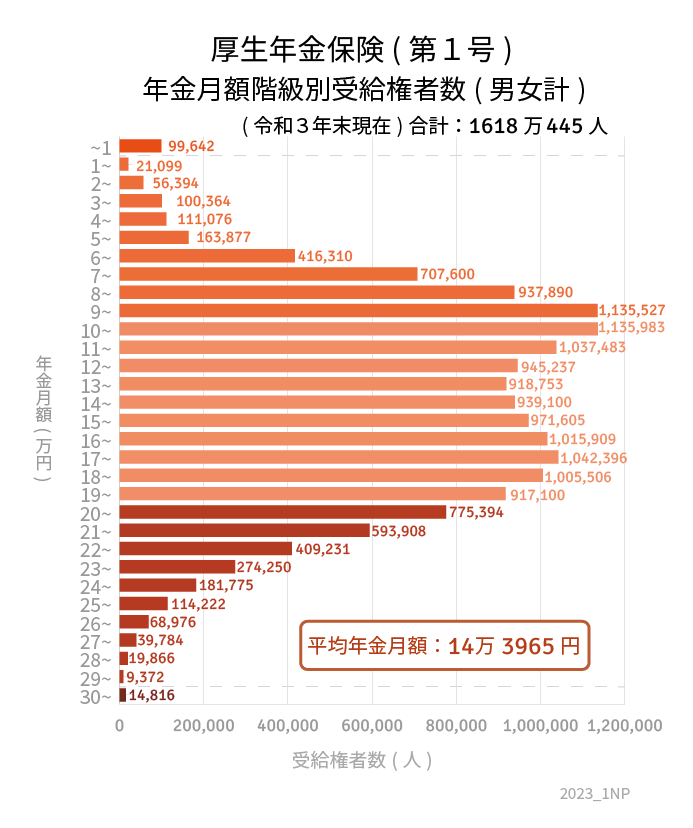
厚生労働省「令和3年度 厚生年金保険・国民年金事業の概況」によると、2021年度末時点での厚生年金(老齢基礎年金を含む)の支給額平均は月額で14万3965円でした。
男性が16万3380円、女性が10万4686円です。
- 1万円未満 :9万9642人
- 1万円以上~2万円未満 :2万1099人
- 2万円以上~3万円未満 :5万6394人
- 3万円以上~4万円未満 :10万364人
- 4万円以上~5万円未満 :11万1076人
- 5万円以上~6万円未満 :16万3877人
- 6万円以上~7万円未満 :41万6310人
- 7万円以上~8万円未満 :70万7600人
- 8万円以上~9万円未満 :93万7890人
- 9万円以上~10万円未満 :113万5527人
- 10万円以上~11万円未満:113万5983人
- 11万円以上~12万円未満:103万7483人
- 12万円以上~13万円未満:94万5237人
- 13万円以上~14万円未満:91万8753人
- 14万円以上~15万円未満:93万9100人
- 15万円以上~16万円未満:97万1605人
- 16万円以上~17万円未満:101万5909人
- 17万円以上~18万円未満:104万2396人
- 18万円以上~19万円未満:100万5506人
- 19万円以上~20万円未満:91万7100人
- 20万円以上~21万円未満:77万5394人
- 21万円以上~22万円未満:59万3908人
- 22万円以上~23万円未満:40万9231人
- 23万円以上~24万円未満:27万4250人
- 24万円以上~25万円未満:18万1775人
- 25万円以上~26万円未満:11万4222人
- 26万円以上~27万円未満:6万8976人
- 27万円以上~28万円未満:3万9784人
- 28万円以上~29万円未満:1万9866人
- 29万円以上~30万円未満:9372人
- 30万円以上~ :1万4816人
もし厚生年金に加入していなかった場合、国民年金のみとなります。
4.2 国民年金月額
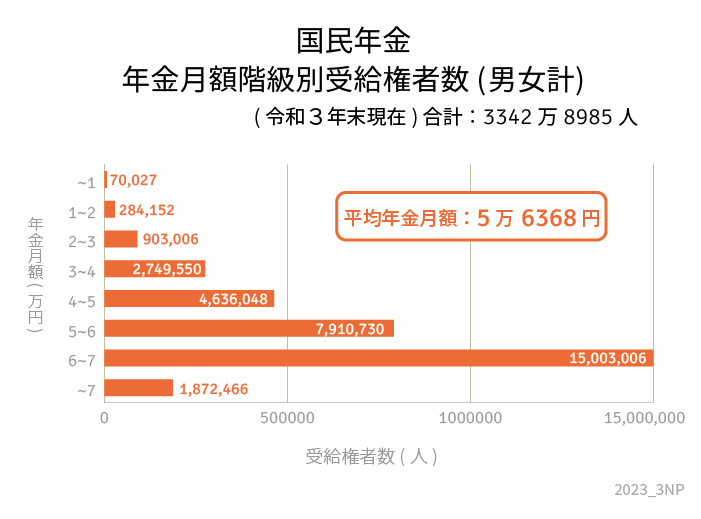
国民年金(老齢基礎年金)の平均年金月額は5万6368円。男性が5万9013円、女性が5万4346円でした。
- 1万円未満:7万27人
- 1万円以上~2万円未満:28万4152人
- 2万円以上~3万円未満:90万3006人
- 3万円以上~4万円未満:274万9550人
- 4万円以上~5万円未満:463万6048人
- 5万円以上~6万円未満:791万730人
- 6万円以上~7万円未満:1500万3006人
- 7万円以上~:187万2466人
いずれの年金も、平均どおりを受給している人ばかりでないことがわかります。
それぞれの働き方や保険料の納付実績によって年金額が大きく異なるため、ねんきん定期便やねんきんネットなどでしっかり目安額を把握するようにしましょう。
5. 老後の準備は早急に
実際の受給額を見てみて、皆さんはどう感じられたでしょうか。
少ないと思われた方は、早急に老後の準備をした方が良いかもしれません。
準備の方法もさまざまです。貯金、投資、節約、その他にも色々あります。
投資といっても世の中には色々な方法があります。どれが自分に合っているかわからない方は専門家に相談するのもよいでしょう。
しかし、投資に共通する重要なことは、「時間」です。
まずは、皆さんが行動を起こし早めに準備をすることが大切です。
この機会にまだ行動に移されていない方は、一歩踏み出してみてはいかがでしょう。

参考資料
渡邉 珠紀