2024年からNISA制度がアップデートされた「新NISA」がスタート予定です。
規模も使い勝手も大幅に改善される変更点が話題になりましたが、従来の制度を知らないと“何がすごいのか”がいまいちわかりにくいかもしれません。
実際、どのくらい積み立てられるかは、数値をみると具体的にイメージしやすくなるでしょう。
今回は新NISAのつみたて投資枠を利用すると、1000万円を貯めるためにどのくらいの積立期間が必要となりそうかをシミュレーションしてみました。
また、利回り別のシミュレーション結果も掲載しているので、参考にしてみてください。
まずは、新NISAの変更点を改めてチェックしていきましょう。
【新NISA】従来の制度からの変更点をおさらい
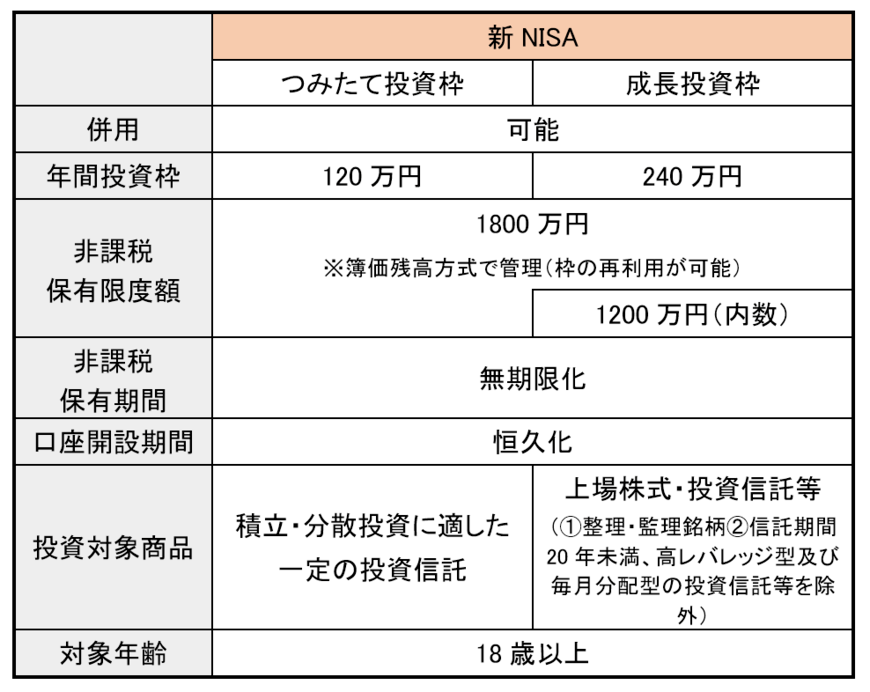
2024年1月からスタート予定の新NISAは、現行の「つみたてNISA」と「一般NISA」が名前を変えて合体し、制度面で大きくアップデートされたものです。
無期限の非課税期間で、年間に投資できる金額は最大360万円。具体的には、つみたて投資枠で年間120万円、成長投資枠で年間240万円を投資可能となります。
「制度の恒久化」「非課税投資期限の廃止」などが話題となっていますが、このNISA制度を上手に活用できるかが将来的なお金の不安を減らすカギの一つだといえるでしょう。
では、新NISAのつみたて投資枠で1000万円を貯めるためにはどのくらいの積立期間が必要なのでしょうか。実際のシミュレーション結果をみていきましょう。
【積立金額別】つみたて投資枠で1000万円は何年で達成できるか
今回は、新NISAのつみたて投資枠で1000万円を貯めるために必要な積立期間をシミュレーションしました。積立金額別の、1000万円を貯める必要年数は以下のとおりです。
なお、シミュレーションは年利3%での運用を前提としています。
5000円〜5万円でシミュレーションした結果、必要な年数は?

毎月の積立額 必要な年数
- 5000円 59年10ヵ月
- 1万円 41年10ヵ月
- 2万円 27年1ヵ月
- 3万円 20年3か月
- 4万円 16年3か月
- 5万円 13年7ヵ月
毎月5万円を積み立てると、14年程度で1000万円の貯蓄を達成できます。その一方、毎月1万円の積立では、1000万円達成までに42年もの期間が必要です。
これは、22歳で就職して毎月1万円の積立投資を続けた場合に、おおよそ65歳の退職時には約1000万円貯まっているイメージとなります。
もしも、現在40歳代・50歳代の場合は毎月3〜5万円を積み立てると、定年退職を迎える頃までに1000万円を貯めるという推測を立てられるでしょう。
【利回り別】つみたて投資枠で1000万円は何年で達成できるか
投資において、運用利回りは変動するものです。先程の例では年利3%を採用しましたが、異なる利回り下ではどのように推移するでしょうか。
次に、毎月1万円・5万円の積立投資をした場合における1000万円到達までの必要年数を、運用利回り別にチェックしていきましょう。
【利回り別】毎月1万円を積み立てた場合

運用利回り 必要な年数
- 年利1% 60年8ヵ月
- 年利2% 49年1ヵ月
- 年利3% 41年10ヵ月
- 年利4% 36年9ヵ月
- 年利5% 32年11ヵ月
毎月1万円を積み立てる場合、年利1%での運用と年利5%での運用とでは、1000万円到達に30年程も差ができることがわかります。これはかなり大きな差だといえるでしょう。
【利回り別】毎月3万円を積み立てた場合

運用利回り 必要な年数
- 年利1% 24年7ヵ月
- 年利2% 22年2ヵ月
- 年利3% 20年3ヵ月
- 年利4% 18年9ヵ月
- 年利5% 17年6ヵ月
毎月3万円の場合でも、年利1%での運用と年利5%での運用とでは、1000万円到達に約10年の差ができる結果となりました。
運用利回りについては、社会情勢や過去の運用成績などで推測できる部分もあります。投資対象の特徴をよく理解してから選びましょう。ただし、どんな商品でも、少なからずリスクがあることを念頭に置くことが大切です。
自分の年齢や立場に応じて、積み立てる期間やリスクなどを加味しながら商品を選ぶとよいでしょう。
新NISAなどの制度を活用し、計画的に老後資金をつくろう
恒久化される予定の「新NISA」。もちろんメリットも大きいですが、期限がない分「いつかはじめよう」と思いながら始めるきっかけを見失ってしまうかもしれません。
今回のシミュレーションからも、少額であればあるほど長期で臨む必要がでてくるとわかります。運用期間を長く見積もるためにも、なるべく早めに検討しておくことが大切です。
ただ投資にはリスクがあります。情報を収集しながら、いつからスタートするか、月々の運用額、商品などを考えてみてください。
参考文献

荒井 麻友子