


ここ数年の急激な物価の値上がりで、モノの値段が上がっており、「家計が大変になっている」と言われる方が、かなり多くなっています。
賃金や年金など家計の収入をともなって物価上昇するなら良いのですが、まだまだ追いついていないのが実情です。
過去に年金が不安だ、もらえなくなる、と言われていた時期もありましたが、年金制度は破綻しないよう設計されています。
しかし公的年金に関しては、毎年12月に発表される厚生労働省の「厚生年金保険・国民年金事業の概況」を見るといろいろな状況がわかってきます。
今回は、ここ10年間の国民年金や厚生年金の支給額の推移を見ていきます。
1. 国民年金(老齢基礎年金)の支給額の10年間の推移
老齢基礎年金は20歳から60歳までの40年間、国民年金保険料を払った方や第3号被保険者、さらには被用者年金(厚生年金・統合される前の共済年金も含む)が該当します。
40年間、国民年金保険料を払った方は、65歳になると老齢基礎年金を月額6万6250円(令和5年度価額)受給することができます。
以下の資料を見ていただければ、今年を含む直近10年間の老齢基礎年金の満額(40年間納付された方)の金額が分かります。
最近では、月額6万5000円前後の年金額でしたが、令和5年度は年金の増額改定があり、新規裁定者は2.2%、既裁定者は1.9%となっています。
しかし、物価がそれ以上に上がっているため、受給できる年金額が増えている感覚はありません。

この老齢基礎年金の額は国民年金保険料を40年間払った方や、20歳から60歳までの間に厚生年金などの被用者年金に加入されていた方、または被用者年金に加入している方の配偶者(1986年4月以降)などです。
国民年金保険料を未納、免除されている方は老齢基礎年金を納付した分だけとなりますので、注意が必要です。
60歳以降も65歳まで納付することができます。
65歳まで国民年金に任意加入をした場合でも65歳以降に年金をもらえる権利がなければ、国民年金保険料を納付し、国民年金を受給することができる場合もあります。
年金事務所や「ねんきん定期便」にて、納付状況を確認すると良いでしょう。
2. 老齢厚生年金保険の受給金額の10年間の推移
一方、老齢厚生年金は老齢基礎年金の上乗せの年金ですが、これはご自身の給与額、ボーナスの額、勤務年数によって変わるため、一概には言えません。
しかし、グラフを見てもわかるように平均月額は少なくなっています。
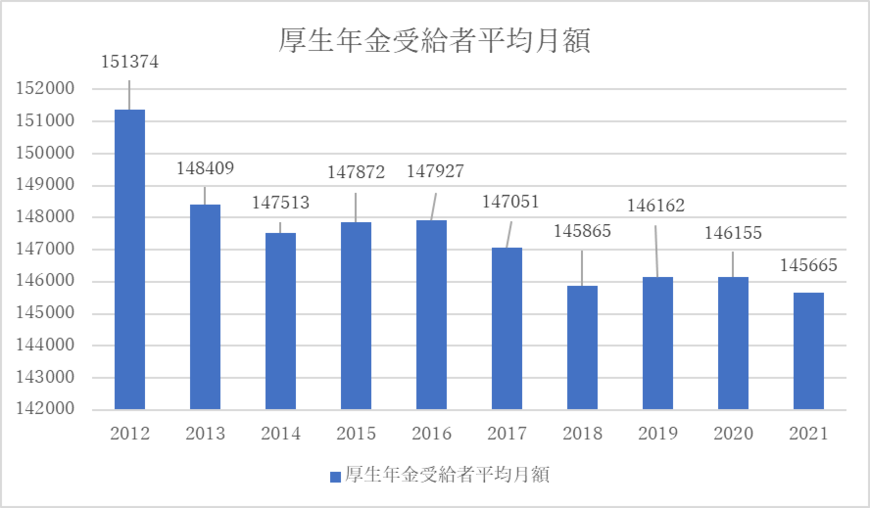
ちなみにこの表の5年前の2007年度は16万1059円、さらに5年前を見てみると2002年度は17万3565円でした。
現在の年金額は徐々に下がっていることが分かります。
働いている間は、もらえる年金のことまで気にする方は少ないのですが、これで生活できるのかを実感してほしいと思います。
年金額が減っている理由としては、年金の計算方法が変わっていることや収入(給与やボーナス)が減っていることが挙げられます。
他にも、日本経済が停滞し給与が伸びなかったことも、こういった厚生年金の受給額にも影響しています。
周りの方がこのくらいもらっているから、このくらいもらえればいいと思うのではなく、なるべく年金額を増やせるようにしたいですね。
ここ2〜3年で考えると給与は上がりかけていますが、まだまだ上昇傾向ではありません。
しかし、少なくなったからといって何もしないのであれば、将来の不安は増すばかりです。
将来のことを考えると、会社員の方であれば、収入を増やすこと、勤務年数を増やすことで、同時に老後の厚生年金を増やしていくことはできます。
3. 自分で将来の年金を作る
最近10年間の年金額を見ると、国民年金(老齢基礎年金)はほぼ横ばい、老齢厚生年金は右肩下がりとなっています。
もっと長い期間で見ると、老齢基礎年金、老齢厚生年金ともに少なくなっています。
個人でできることとして、国民年金に関してはしっかりと保険料を払うこと、厚生年金に関しては給与やボーナスが増えることで、将来の年金額を増やすことはできます。
ただ、以前から言われているように年金額は少なくなっています。
公的年金以外にも、iDeCoなどの確定拠出年金を利用したり、自分で資産運用をしたりして、自分で将来の年金を作っていきましょう。


参考資料
香月 和政

