皆さんも一度は聞いたことがある「年金」。老後生活を送る上での大きな収入源であり、必要不可欠なものです。
高齢になってもバリバリ仕事をしていたいと思う方もいらっしゃいますが、65歳以降は余生を楽しみたいと思う方もいるでしょう。
どんな世代でも「お金」は必要不可欠ですが、高齢になるとなお「お金」の重要度が増すものです。
現役世代の方々は労働をすることで対価となる「お金」を貰うことができます。ですが、高齢者の方々は、病気や怪我などによって働けない方が現役世代の方々より多いのが事実です。
今回は高齢者の方々が受け取れる年金額や生活費についてお話をしていきます。
老後の収入や支出を把握することで、現役世代のうちに準備が必要なおおよその金額を把握することができます。
年金だけで老後生活を送る想像していた方々は必見です。
1. シニア世代の就労率は増加傾向
現代においては、定年退職後も働き続けるシニアが増加傾向にあります。定年後は悠々自適な年金生活を…と思い描いていた方にとっては、意外な事実かもしれませんね。
総務省「「統計からみた我が国の高齢者」というデータによると、60〜64歳の71.5%が就労しています。
さらに、65歳〜69歳の50.3%が就労していることがわかりました。

実は60歳代の半数以上が就労しているのが現実なのです。
2. 多くのシニア世代「年金だけでは生活が苦しい」
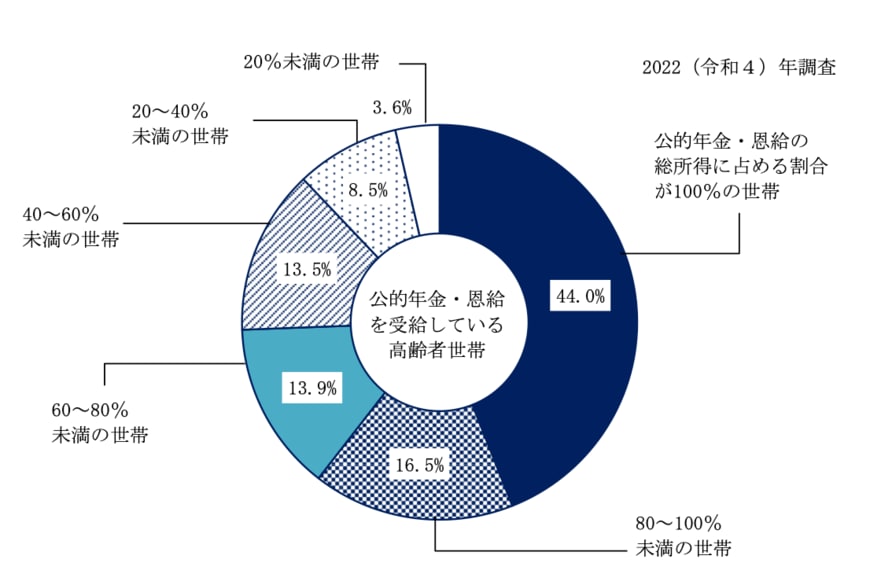
厚生労働省は2023年7月4日、「2022(令和4)年 国民生活基礎調査の概況」という調査を公表しました。
結果によると、100%年金だけで生活している人は全体の44%。残りはその他の収入や貯蓄の切り崩しによって生活しているということです。
もちろん「老後は貯蓄を切り崩しながら生活する」というイメージがあるかもしれませんが、実際に減りゆく預金残高を見るのは、不安が募るものです。
長生き時代に突入したのは喜ばしい一方で、長生きリスクにも備える必要があるということです。
こうした老後不安に備えるには、「年金受給額」と「老後に必要な生活費」のバランスをシミュレーションしてみることも大切でしょう。
まずは、今のシニアが受給する厚生年金と国民年金の金額をご紹介します。
3. 厚生年金と国民年金の受給額はいくらなのか
厚生労働省「令和3年度 厚生年金保険・国民年金事業の概況」から、厚生年金・国民年金それぞれの受給額を見ていきましょう。
3.1 厚生年金の金額
〈全体〉平均年金月額:14万3965円
- 〈男性〉平均年金月額:16万3380円
- 〈女性〉平均年金月額:10万4686円
※国民年金の金額を含む

- 1万円未満:9万9642人
- 1万円以上~2万円未満:2万1099人
- 2万円以上~3万円未満:5万6394人
- 3万円以上~4万円未満:10万364人
- 4万円以上~5万円未満:11万1076人
- 5万円以上~6万円未満:16万3877人
- 6万円以上~7万円未満:41万6310人
- 7万円以上~8万円未満:70万7600人
- 8万円以上~9万円未満:93万7890人
- 9万円以上~10万円未満:113万5527人
- 10万円以上~11万円未満:113万5983人
- 11万円以上~12万円未満:103万7483人
- 12万円以上~13万円未満:94万5237人
- 13万円以上~14万円未満:91万8753人
- 14万円以上~15万円未満:93万9100人
- 15万円以上~16万円未満:97万1605人
- 16万円以上~17万円未満:101万5909人
- 17万円以上~18万円未満:104万2396人
- 18万円以上~19万円未満:100万5506人
- 19万円以上~20万円未満:91万7100人
- 20万円以上~21万円未満:77万5394人
- 21万円以上~22万円未満:59万3908人
- 22万円以上~23万円未満:40万9231人
- 23万円以上~24万円未満:27万4250人
- 24万円以上~25万円未満:18万1775人
- 25万円以上~26万円未満:11万4222人
- 26万円以上~27万円未満:6万8976人
- 27万円以上~28万円未満:3万9784人
- 28万円以上~29万円未満:1万9866人
- 29万円以上~30万円未満:9372人
- 30万円以上~:1万4816人
厚生年金は、現役時代の収入によって受給額が変わるため、個人差が大きくなっています。
3.2 国民年金の金額
〈全体〉平均年金月額:5万6368円
- 〈男性〉平均年金月額:5万9013円
- 〈女性〉平均年金月額:5万4346円

1万円未満:7万27人
1万円以上~2万円未満:28万4152人
2万円以上~3万円未満:90万3006人
3万円以上~4万円未満:274万9550人
4万円以上~5万円未満:463万6048人
5万円以上~6万円未満:791万730人
6万円以上~7万円未満:1500万3006人
7万円以上~:187万2466人
男女ともに、ボリュームゾーンは6万円~7万円未満です。
満額を受給できる人が多いとはいえ、年金だけで生活するのは難しいといえるでしょう。
4. 老後の生活費はいくらを見込むか
年金収入の範囲に支出を抑えられれば、赤字になることはありません。
では生活費はどれくらいかかるのでしょうか。持ち家か賃貸、子世帯への支援の有無、居住地などによっても異なるため、個人でシミュレーションしてみることが大切です。
参考までに、今の65歳以上世帯の支出平均額をご紹介します。
総務省統計局の公表したデータによると、二人以上世帯の支出額は月額26万8508円、このうち消費支出は23万6696円でした。
この金額を年金で賄おうとすると、夫婦ともに厚生年金に加入している必要があるでしょう。
自営業の夫婦世帯、あるいは専業主婦やパート世帯である場合、年金だけで賄うのは難しいため、生活費を下げたり他の収入源を確保する必要があります。
5. 年金以外にも準備が必要?
平均的な年金額を受け取ったとしても、赤字になる可能性が高いとわかりました。
もちろん、年金受給額や生活費は人それぞれ異なりますが、どんなことがあっても対処が出来る準備は必要でしょう。
まずは、ご自身の想定年金額を知るところから始めてみましょう。「ねんきん定期便」や「ねんきんネット」を使うことで、ご自身の年金受給額がわかります。
次に、生活費です。手間はかかりますが、まず家計簿を付けると良いでしょう。
一昔前はノートなどに記入をするのが主流でしたが、現在はスマートフォンの普及により、アプリで家計簿を付けることができます。
現在の生活費も把握することができますし、必要なものと無駄なものを見分けられるタイミングにもなります。
この年金額と生活費を把握した後に、今のままで老後生活を豊かに送ることができるのかを考えましょう。
大半の方々は生活費のほうが多くなってしまい、赤字になってしまうかと思います。
そんな方々は、今のうちから老後生活に向けた準備が必要です。例えば、貯金や資産運用など老後生活に向けた準備方法はたくさん存在します。
自分自身の性格や現状に合った方法を選択し、継続することが老後生活を不自由なく生活することに繋がります。
6. 「年金だけで生活」は昔の話。先を見据えた行動をしよう。
今回は高齢者の方々が受け取れる年金額や生活費についてお話をしていきました。
高齢になってまで「お金について悩みたくない!」と思う方は多いでしょう。
今後は物価上昇や年金受給額の減少など私達にとってマイナスに働くことが増える世の中になっていくことも考えられます。
仮にそのようになった場合でも、余裕がある生活を送れるように、今のうちから準備をしていくことがより一層必要になっていきます。
貯金や資産運用などたくさんの方法があるので、どんな方法が合うかを考えてみてはいかがでしょうか。


参考資料
- 厚生労働省年金局「令和3年度 厚生年金保険・国民年金事業の概況」
- 厚生労働省「2022(令和4)年 国民生活基礎調査の概況」
- 総務省「統計からみた我が国の高齢者」
- 総務省統計局「家計調査報告(家計収支編)2022年(令和4年)平均結果の概要」
長井 祐人