

日本では、バブル崩壊後の1990年から2000年代にかけて不景気となり、その時期に就活を行っていた人たちは「就活難」に陥りました。
上記の世代を「就職氷河期世代」と呼んでおり、この世代は就職難の影響から、現在もなお雇用や貯蓄状況に影響が出ています。
国や自治体では積極的に雇用を促進する動きもあり、例えばMan to Man株式会社では2023年7月13日、「令和5年度 愛知県 就職氷河期世代デジタル人材育成事業」職場実習生の受入企業を募集中であると発表しました。
「令和5年度 愛知県 就職氷河期世代デジタル人材育成事業」とは、就職氷河期世代が3.5ヶ月間の訓練・研修・職場実習で正社員就職を目指す愛知県の就職支援事業です。
就職氷河期世代の人の多くが、現在50歳代となっており、あと10年ほどで「老後生活」を迎えることとなります。
そんな就職氷河期世代である50歳代は、老後に向けてどのくらい貯蓄をしているのでしょうか。
本記事では、50歳代「就職氷河期世代」の貯蓄事情について紹介していきます。
貯蓄をしている人・していない人の二極化している現状についても解説しているので、老後のライフプラン設計の参考にしてください。
※編集部注:外部配信先では図表などの画像を全部閲覧できない場合があります。その際はLIMO内でご確認ください。
50歳代「就職氷河期世代」の貯蓄額はいくら?
金融広報中央委員会の調査では、就職氷河期世代とされる50歳代の平均貯蓄額は【図表1】の結果となりました。
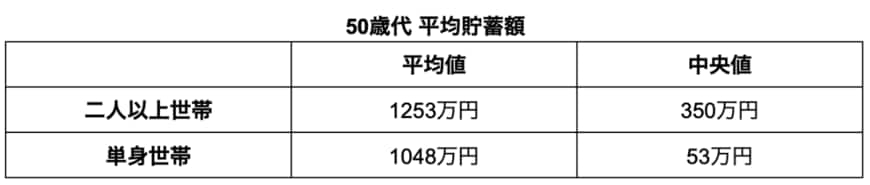
50歳代 平均貯蓄額
平均値は「全てのデータを足したあとにデータ数で割った値」となっており、極端に貯蓄額が多い人がいた場合、平均値が偏る傾向にあります。
一方で中央値は、対象となるデータを小さい順に並べ、中央にある値を指しており、一般的な貯蓄額の実態をしりたい方は中央値を参考にすることをおすすめします。
50歳代の中央値をみると、二人以上世帯が「350万円」単身世帯が「53万円」となっており、老後資金としてはまだまだ不足しているとうかがえます。
50歳代「就職氷河期世代」の貯蓄割合は?ある人・ない人の二極化傾向
金融広報中央委員会の調査において、就職氷河期世代とされる50歳代の貯蓄割合は【図表2】の結果となりました。

上記をみると、二人以上世帯・単身世帯ともに、貯蓄額がゼロという「金融資産非保有」の人が約3割ほど存在し、2〜3人に1人は貯蓄をしていない世帯であることがうかがえます。
なお、50歳代は、他の年代と比較しても「金融資産非保有」の割合が最も高い状況となっています。
さらに、上記表の割合を「貯蓄額ゼロ」「貯蓄額100万円未満」「貯蓄額1000万円以上」「貯蓄額2000万円以上」でまとめたものが、【図表3】となります。

上記表をみると、貯蓄が「ある人」と「ない人」の二極化傾向にあることがわかり、特に単身世帯においては、貯蓄がない人の割合のほうが圧倒的に多い状況です。
貯蓄額が「ある人」と「ない人」の二極化している要因は?
50歳代の貯蓄額が二極化している要因の1つとして、新卒時の就職難が挙げられます。
前述したとおり、50歳代は就職氷河期に就活真っ最中であった世代であり、当時は他の世代よりも大卒の求人倍率が大幅に低い状況が続いていました。
そのことから、本来であれば希望する企業に就職できていたかもしれない人たちが、満足のいく就職先に就けず、さらには正規雇用されない人も数多く存在しました。
当時、正規雇用に就けなかった人たちは、現在もなお不安定な仕事に就いていたり、もしくは仕事に就けなかったりする人が多く、その割合は他の世代よりも多いとされています。
そのことから50歳代では、非正規雇用者が他の年代よりも多いゆえに、正規雇用者と非正規雇用者との間で貯蓄の格差が生じているのだとうかがえます。
就職氷河期世代の老後問題
就職氷河期世代は、現在40歳代から50歳代となっており、50歳代においてはあと10年ほどで、年金を受給し始める年齢となります。
日本の公的年金は「2階建て構造」となっており、「厚生年金」と「国民年金」が存在します。
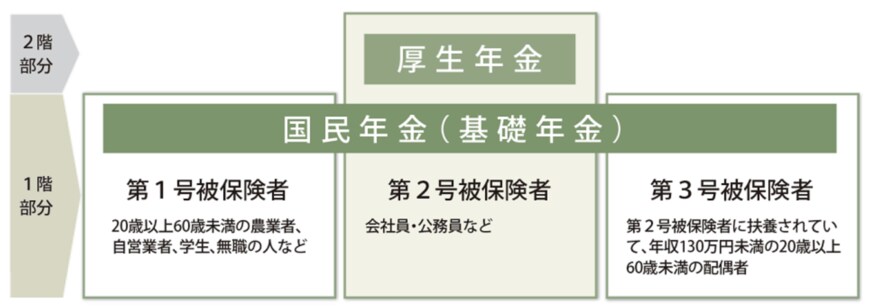
国民年金は日本に住む20歳~60歳未満の国民すべてが加入し、保険料納付等の要件を満たせば老齢基礎年金が受け取れます。
一方で、厚生年金は会社員や公務員だった人にのみ支払われます。
また、厚生年金は「報酬比例」となっており、現役時に支払った保険料に比例して受給額が異なります。
満足のいく職に就けなかったり、非正規雇用のまま働き続けていたりする50歳代においては、年金受給額が低い人の割合が多くなる可能性があります。
厚生労働省の発表した「令和3年度厚生年金保険・国民年金事業の概況」によると、60歳から69歳までの厚生年金の平均受給月額は【図表5】のとおりです。
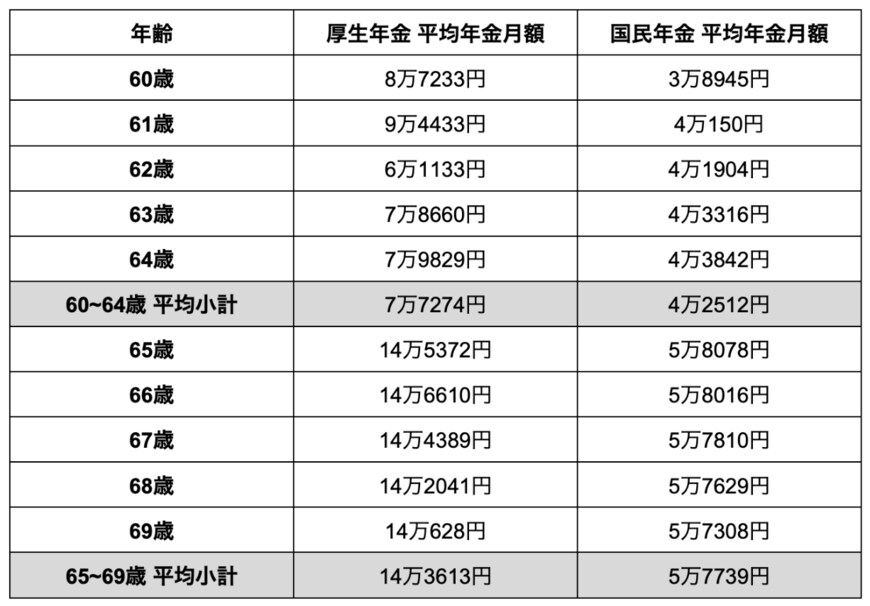
厚生年金の平均受給額が「14万3965円」、国民年金の平均受給額が「5万6368円」となっており、その差は大きなものとなっています。
厚生年金を受給できる場合であっても、1ヶ月の支出をまかなうには心もとなく、貯蓄をしていない人の割合が多い50歳代では、就職難に加えて「老後生活の問題」も課題になるとうかがえます。
まもなく「老後生活」に突入する就職氷河期世代
本記事では、50歳代「就職氷河期世代」の貯蓄事情について紹介していきました。
就職氷河期世代にあたる50歳代の貯蓄中央値は、夫婦世帯が「350万円」単身世帯「53万円」となっており、老後資金としてはまだまだ不足しているとうかがえます。
また、貯蓄割合においては、貯蓄が「ある人」と「ない人」の二極化が深刻化しており、特に単身世帯においては、貯蓄がない人の割合のほうが多い状況となっています。
上記の要因として、就職氷河期によって就職難となった人が多く、現在もなお非正規雇用として働いている人が多いことから、貯蓄額が低い傾向にあるのだとうかがえます。
これを受け政府は、就職氷河期世代を対象とした支援を行っており、内閣官房「就職氷河期世代の就業等の動向」では、就職氷河期世代の中心層の正規雇用労働者は2019年からの3年間で8万人増加したと発表しています。
就職氷河期世代の正規雇用者が増加していますが、それら世代は間も無く定年となり「老後生活」へと突入していきます。
就職氷河期世代がシニア世代に移行しつつある現代においては、今後政府は就職支援だけでなく、貯蓄が十分でない就職氷河期世代の老後に向けた資産形成のサポートも課題となると言えるでしょう。


参考資料
- 金融広報中央委員会「家計の金融行動に関する世論調査[単身世帯調査](平成19年以降)」
- 金融広報中央委員会「家計の金融行動に関する世論調査[二人以上世帯調査](令和3年以降)」
- 内閣官房「就職氷河期世代の就業等の動向」
- 日本年金機構「公的年金制度の種類と加入する制度」
- Man to Man株式会社「デジタル人材の正社員採用をお考えの企業様へ!「令和5年度 愛知県 就職氷河期世代デジタル人材育成事業」職場実習生の受入企業募集中」
太田 彩子


