


8月15日は年金支給日です。公的年金は2カ月に1度の支給となるため、8月には6月分と7月分が指定の口座に振り込まれます。
ちょうどお盆の時期にあたりますね。
最近は、お年玉のお盆版となる「お盆玉」があるそうです。「お年玉」に「お盆玉」。世代を問わず、夏休みは何かとお金がかかりますね。
本記事では、いまのシニア世代(65歳~89歳)の国民年金・厚生年金の受給月額を見ていきます。老後に向けてどのくらい備えが必要かを考えるきっかけにしてみてください。
1.【老齢年金一覧表】65歳~89歳「国民年金」の平均受給額(月額)
厚生労働省「令和3年度 厚生年金保険・国民年金事業の概況」より、65歳~89歳の国民年金の平均受給月額について見ていきます。
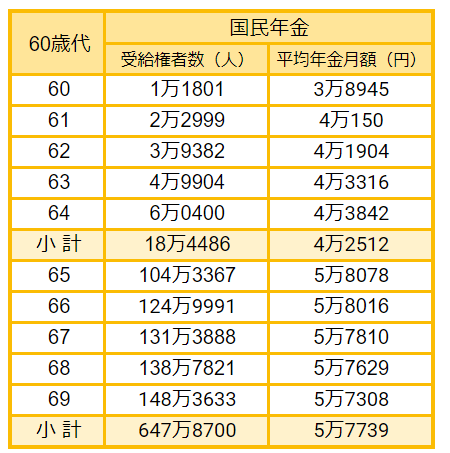
- 65歳:5万8078円
- 66歳:5万8016円
- 67歳:5万7810円
- 68歳:5万7629円
- 69歳:5万7308円
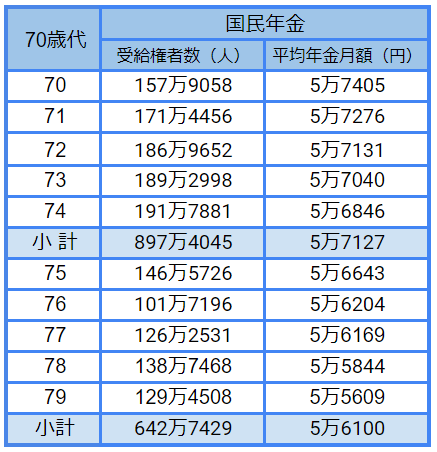
- 70歳:5万7405円
- 71歳:5万7276円
- 72歳:5万7131円
- 73歳:5万7040円
- 74歳:5万6846円
- 75歳:5万6643円
- 76歳:5万6204円
- 77歳:5万6169円
- 78歳:5万5844円
- 79歳:5万5609円
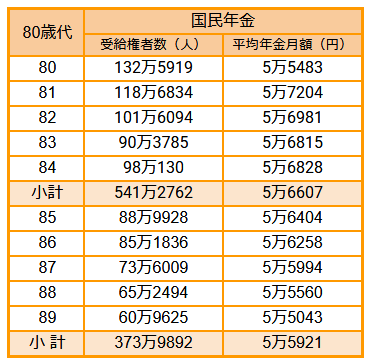
- 80歳:5万5483円
- 81歳:5万7204円
- 82歳:5万6981円
- 83歳:5万6815円
- 84歳:5万6828円
- 85歳:5万6404円
- 86歳:5万6258円
- 87歳:5万5994円
- 88歳:5万5560円
- 89歳:5万5043円
2.【老齢年金一覧表】65歳~89歳「厚生年金」の平均受給額(月額)
次に、厚生年金の平均受給月額を見ていきます。
※厚生年金の受給額には国民年金(老齢基礎年金)部分を含みます。
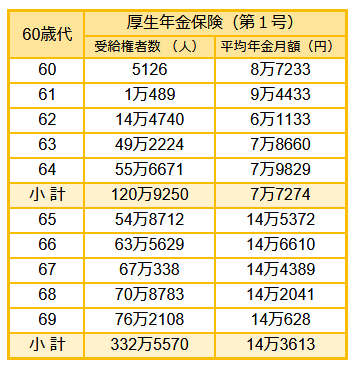
- 65歳:14万5372円
- 66歳:14万6610円
- 67歳:14万4389円
- 68歳:14万2041円
- 69歳:14万628円
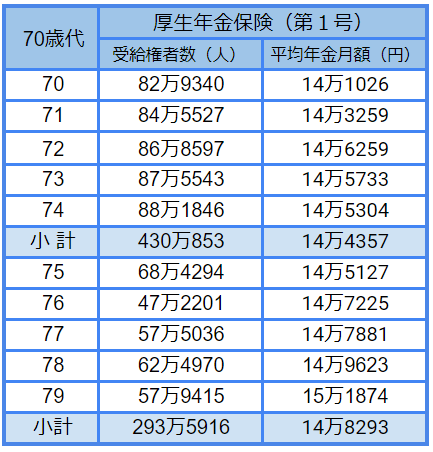
- 70歳:14万1026円
- 71歳:14万3259円
- 72歳:14万6259円
- 73歳:14万5733円
- 74歳:14万5304円
- 75歳:14万5127円
- 76歳:14万7225円
- 77歳:14万7881円
- 78歳:14万9623円
- 79歳:15万1874円
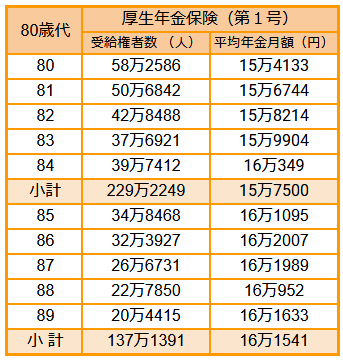
- 80歳:15万4133円
- 81歳:15万6744円
- 82歳:15万8214円
- 83歳:15万9904円
- 84歳:16万349円
- 85歳:16万1095円
- 86歳:16万2007円
- 87歳:16万1989円
- 88歳:16万952円
- 89歳:16万1633円
厚生年金は国民年金(基礎年金)に報酬比例部分を上乗せして支給されるため、一般的に国民年金より受給額が大きくなります。
3.【2023年度】国民年金と厚生年金の年金額例
ご参考までに、2023年度の年金額の例をご紹介しておきます。
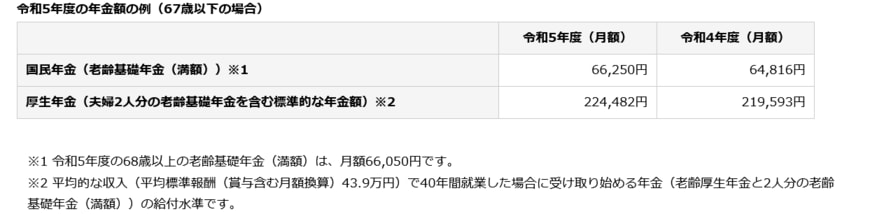
2023年度の年金額は、2022年度分から「67歳以下の方は原則2.2%」、「68歳以上の方は原則1.9%」の引き上げとなります。
国民年金の満額とモデル夫婦の年金額例は以下のとおりです。
【2023年度 国民年金・厚生年金の年金額例】
- 国民年金(老齢基礎年金の満額):6万6250円
- 厚生年金(会社員の夫と専業主婦のモデル夫婦):22万4482円※夫婦2人分の国民年金を含む
上記のモデル夫婦は「平均標準報酬(賞与含む月額換算)43万9000円)」で40年間就業した場合の「老齢厚生年金」と「2人分の老齢基礎年金(満額)」の受給額です。
年収が40年間一定となるケースは考えにくいので、参考として見ておきましょう。
ご自身の年金見込額は「ねんきんネット」や「ねんきん定期便」で確認できます。老後の生活を支える大切な収入源となりますので「だいたいどれくらいもらえるのか」を確認しておきましょう。
4. 老後の資産形成は自分に合う方法を見つけることがポイント
いまのシニア世代の年金受給額を確認してきました。
決して十分とはいえない老後の年金収入。年金だけで長い老後を過ごせるのかと不安になった方もいるでしょう。
老齢年金は、老後の収入の「柱」ともいわれますが、わたしたち現役世代が老後を迎える頃には「柱」ではなくなるかもしれません。
年金だけでは足りない生活費をカバーするための貯蓄や、年金以外の収入源を確保しておく必要があるでしょう。
近年は、NISA(ニーサ)やiDeCo(イデコ:個人型確定拠出年金)といった国が資産形成を後押しする税制優遇制度も充実しています。預貯金以外にも投資信託や株式、債券、外貨預金などさまざまな金融商品があります。
選択肢が多すぎて、どの金融商品を活用して資産形成をすればよいのか迷ってしまいますよね。
働き方や収入、生活水準などが個々で違うように、資産形成に対する考え方や最適な方法も人それぞれです。誰かにとっての正解が、自分にとっての不正解となることもあります。
大切な老後の資金作りは「自分に合う方法で行うこと」がポイントです。「人気だから」「すすめられたから」と他者の評価を基準にするのではなく、ご自身が納得できる資産形成の方法を見つけましょう。


参考資料
和田 直子


