


2023年7月4日、厚生労働省より「2022(令和4)年 国民生活基礎調査の概況」が公開されました。
調査結果によると、100%年金だけで暮らしている高齢者は4割だけであることが浮き彫りになっています。
年金は2ヶ月に1度だけの支給なので、8月が待ち遠しいという方もいるでしょう。
実際年金だけで生活できるのか、貯蓄はいくら必要なのか気になるものです。
厚生労働省などの公的データをもとに、シニアの年金生活について考えてきましょう。
1. 厚生年金と国民年金だけで暮らす高齢者の割合
現役を引退すると、あとは退職金と年金で悠々自適な年金生活を…と思い描いている方も多いのではないでしょうか。
しかし、厚生労働省「2022(令和4)年 国民生活基礎調査の概況」によると、年金を受給する高齢者世帯で「公的年金・恩給の総所得に占める割合が100%の世帯」は44.0%にとどまります。

- 公的年金・恩給の総所得に占める割合が100%:44.0%
- 公的年金・恩給の総所得に占める割合が80%~100%未満:16.5%
- 公的年金・恩給の総所得に占める割合が60~80%未満:13.9%
- 公的年金・恩給の総所得に占める割合が40~60%未満:13.5%
- 公的年金・恩給の総所得に占める割合が20~60%未満:8.5%
- 公的年金・恩給の総所得に占める割合が20%未満:3.6%
残りの56.0%は年金だけで足りず、稼働所得や財産所得、仕送りや個人年金などで補填していることがわかったのです。
老後を豊かにするには、「年金以外の収入源を確保する」「貯蓄を準備する」という個々の備えが必要だといえます。
2. 厚生年金と国民年金はいくらか。次の支給は8月15日
年金だけでは足りない可能性が高いとはいえ、実際の支給額が気になるものです。
ここでは公表されているデータのうち、もっとも直近ものである厚生労働省「令和3年度 厚生年金保険・国民年金事業の概況」から、「国民年金(基礎年金)」と「厚生年金」の受給額平均を見ていきましょう。
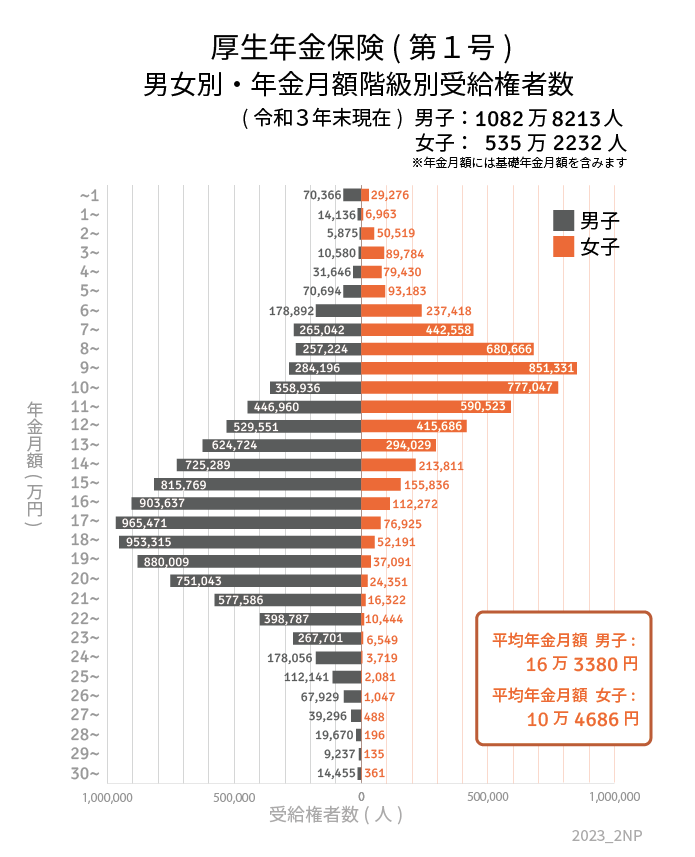
2.1 厚生年金(第1号)の受給額の平均月額
全体:14万3965円
- 男性:16万3380円
- 女性:10万4686円
※国民年金の金額を含む
2.2 国民年金の受給額の平均月額
全体:5万6368円
- 男性:5万9013円
- 女性:5万4346円
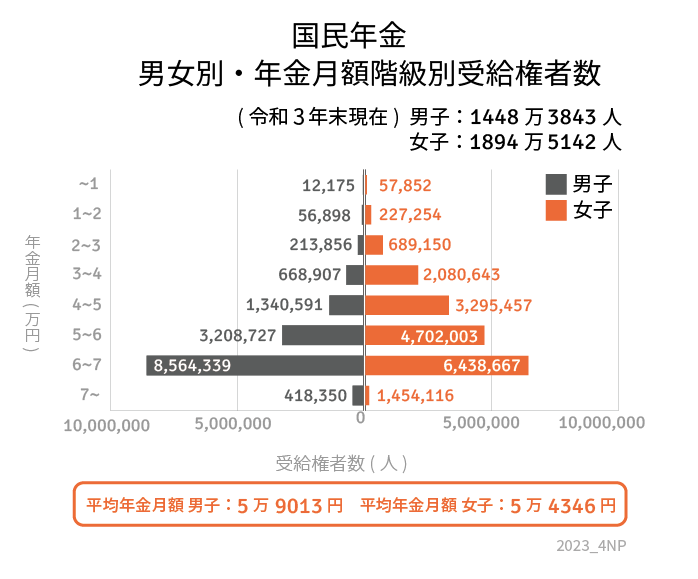
国民年金と厚生年金を単純に比較すると、大きな差があります。そもそも厚生年金の金額には国民年金額が含まれているため、手厚くなるという現状があります。
しかし、会社員や公務員などとして厚生年金に加入していたとしても、必ずしも高い年金が受給できるとは限りません。
グラフのように男女差や個人差が大きいことに注意しましょう。
厚生年金は「現役時代の収入」や「加入期間」によって左右されるため、個人によって実際の受給額は大きく異なるのです。
実際の年金目安額については、ねんきんネットやねんきん定期便などで個別に確認できるといいでしょう。
3. 高齢者の支出は平均いくらか
年金収入を確認したあとは、老後の支出について考えてみましょう。どれほど支出するかわからない場合、まずは平均を参考にしてみるのもひとつです。
例えば総務省の「家計調査報告 家計収支編 2022年(令和4年)平均結果の概要」という資料では、「65歳以上の夫婦のみ無職世帯」の支出平均がわかります。
こちらによると、夫婦の支出平均は26万8508円。年金額に対して赤字になる可能性もあるでしょう。
ただし、あくまでも平均なので「26万円も必要ない」と感じた方もいるでしょう。平均はあくまでも参考のひとつとして、シミュレーションのきっかけとしていただければと思います。
4. 老後に向けた資産形成4選
年金だけで暮らす高齢者は44.0%だけです。年金しか収入源がない場合、支出額によっては赤字になる可能性も高いでしょう。
老後の生活に困らないためには、年金以外の収入源を確保したり、貯蓄で備えたりする必要があります。
資産形成には具体的にどのような方法があるのでしょうか。
4.1 iDeCoや個人年金保険などで独自の年金を作る
厚生年金や国民年金だけでは心もとないという場合、自分で独自の年金を作るという方法があります。
貯蓄では少しずつ切り崩す必要がありますが、年金形式では精神的に安心できるという方も。
支給額が確定している方がいいのか、運用成績によって増やせる方がいいのかなど、個々の考え方やリスク許容度に合わせて選びましょう。
節税効果も見逃せないメリットです。
4.2 先取り貯蓄で確実に老後資金を作る
貯蓄で備えたいという場合は、先取り貯蓄がおすすめです。
現役世代が準備したい資金は老後資金だけでなく、「入院に備えた予備費」「教育費」「住宅購入費」「車の買い替え費用」など多岐に渡ります。
老後資金は遠い未来のもののため、どうしても優先順位が下がってしまうもの。
挫折しないためにも目的別に色をつけることで、混ざらずに着々と貯蓄を進められるでしょう。残し貯めではなく、銀行や職場の制度を利用して先取り貯蓄できるシステム作りが効果的です。
4.3 資産運用も視野に入れる
貯蓄を進める際、預貯金だけではなく資産運用も選択肢のひとつに入れてみてはいかがでしょうか。
低金利の今は、銀行に預けているだけではなかなかお金が増えません。インフレのリスクもあるため、「せっかく2000万円貯めたのに、いざ老後を迎えたら2000万円の価値が下がっている」という可能性もあるのです。
こうしたデメリットをカバーするには、一定額を資産運用に振り分けるという視点も重要です。
ただし大切な老後資金ですから、元本割れは避けたいですよね。個々のリスク許容度と照らしながら、長期・積立・分散投資ができるという方は一度検討してみてもいいでしょう。
4.4 厚生年金の受給額をあげる
厚生年金額をアップさせる方法も考えましょう。
厚生年金の受給額は収入だけでなく加入期間もポイントになるため、厚生年金制度を導入している企業に属する期間を延ばすことが有効です。
扶養内で働くパートの方は、目先の手取りが減るものの将来の厚生年金が増えるメリットがあります。一度厚生年金への加入を検討してみましょう。
他にも繰下げ受給をして、公的年金額をアップさせるという方法もあります。
5. 老後に彩りを
老後2000万円問題も話題となりましたが、年金だけで生活できない高齢者は半分以上に上ります。
まずは老後のシミュレーションをすることが第一歩になるでしょう。
現役時代にがむしゃらに働いた分、老後は働かずにのんびり過ごしたいという方もいますよね。
どんな老後を送りたいかを考えたとき、準備期間は長いほど選択肢がひろがります。
情報収集を行い、将来に備えておきましょう。


参考資料
- 厚生労働省「令和3年度 厚生年金保険・国民年金事業の概況」
- 厚生労働省「2022年 国民生活基礎調査の概況」
- 総務省統計局「家計調査報告(貯蓄・負債編)-2022年(令和4年)平均結果-(二人以上の世帯)」
太田 彩子


