
夏休みに向けて、久しぶりの旅行を計画している方も多いのではないでしょうか。
楽しみの多い時期である一方、出費が重なるとお財布事情が厳しくなることもあります。
現役時代はがむしゃらに働き、老後に悠々自適な生活を送りたい…と楽しみをとっている方もいるかもしれませんね。
ただし、年金生活者の生活は決して豊かともいえません。
日本の平均年収は443万円とされていますが、40歳で年収450万円の会社員でも、厚生年金の見込額が「月額13万円」ということはよくあるのです。
手厚い厚生年金があるのになぜ?と思うかもしれませんね。今回は年金見込額が意外に少なくなる理由や、アップさせる方法について解説します。
1. 国民年金と厚生年金のしくみ
1/3
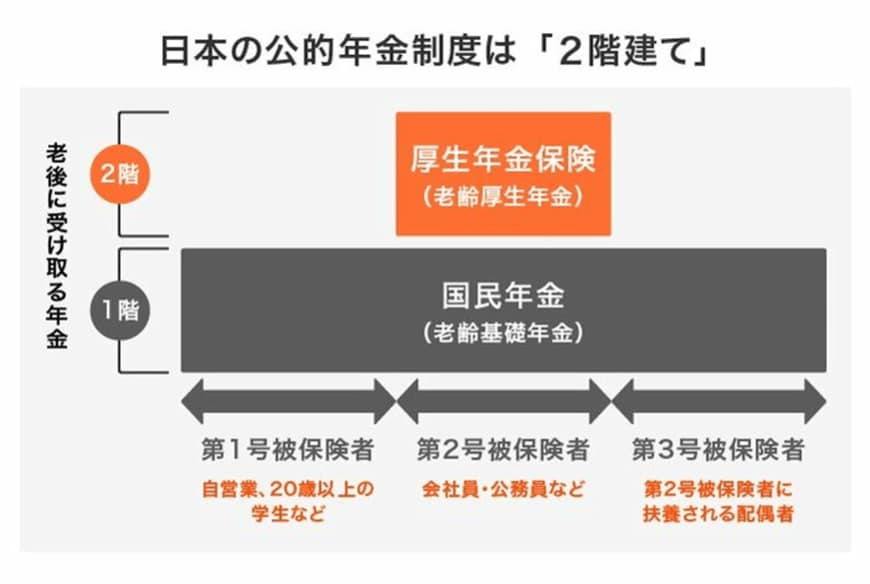
出所:日本年金機構「国民年金・厚生年金保険 被保険者のしおり」(令和5年4月)、厚生労働省「日本の公的年金は『2階建て』」をもとに、LIMO編集部作成
公的年金には「国民年金(基礎年金)」と「厚生年金」があり、図のように2階建ての構造となっています。
先程の「厚生年金15万円」には1階部分の国民年金も含まれていることに注意しましょう。
1.1 国民年金(基礎年金)とは
1国民年金には、原則として日本に住む20歳から60歳未満の方が加入します。誰でも一律の保険料を納め、その納付月数によって将来の老齢基礎年金額が決まります。
ちなみに40年間保険料を納めた場合、2023年度の満額は月額6万6250円(67歳以下の場合)で、前年度の6万4816円より1434円増額となりました。
毎年改定はありますが、およその目安は年額で約78万円となっています。
1.2 厚生年金とは
2階部分の厚生年金には主に会社員や公務員などの第2号被保険者が上乗せとして加入し、報酬比例性の保険料を納めます。別で国民年金保険料を納める必要はありません。
厚生年金の場合は、加入期間や現役時代の報酬で支給額が決定するという仕組みです。
2. 年収450万円の人の年金目安額はいくらか
厚生年金の受給額は、次の計算式で決まります。
- 2003年3月以前:平均標準報酬月額×7.125/1000×2003年3月までの加入期間の月数
- 2003年4月以降:平均標準報酬額×5.481/1000×2003年4月以降の加入期間の月数
加入の時期によって計算式が異なるため、ここではわかりやすく2003年4月以降に加入したとして単純に試算してみます。
2.1 年収450万円の人の年金(試算条件)
- 年収450万円より、平均標準報酬額は37万5000円とする
- 2003年4月以降に厚生年金に38年間加入した
- 国民年金は40年間未納なし
- 配偶者や扶養家族はいない
2.2 シミュレーション
37万5000円×5.481/1000×38年(456ヵ月)=93万7251円
さらに老齢基礎年金(国民年金)の満額約78万円を足すと、合計で約171万7000円となります。
月額にすると約14万3000円です。
しかし、厚生労働省が運営する「公的年金シミュレーター」で表示された男性の見込額は年159万円。月額にして約13万円です。なぜ試算通りではないのでしょうか。
3. 厚生年金は今の年収だけで試算できない
年収450万円という40歳の彼の場合、これまでのキャリアは次のとおりでした。
- 22歳で就職
- 22歳~24歳の年収は315万円
- 25歳で転職
- 25歳~29歳の年収は400万円
- 30歳~35歳の年収は430万円
- 36歳~40歳の年収は450万円
また厚生労働省の公的年金シミュレーターでは、今後の年収目安も入力する必要があります。現状の450万円で59歳まで働くと想定した結果、試算結果は年額159万円となってしまいました。
2/3

出所:厚生労働省「公的年金シミュレーター」
仮に45歳までは年収450万円、59歳までは500万円としてみましょう。この結果、年金年額は163万円となりました。
3/3

出所:厚生労働省「公的年金シミュレーター」
月額にすると13万5800円です。
このように、年金額はこれまでの標準報酬額を平均した金額で算出されるため、「現時点での年収」で将来の年金額を単純に試算できないことに注意しましょう。
4. 年金額をアップさせる方法
では年金額が少ないと感じた場合、受給額をあげるにはどうしたらいいのでしょうか。
4.1 収入をアップする
難しい側面はありますが、単純に収入が厚生年金額に直結する以上、年収アップは意識するべきでしょう。
残業手当なども標準報酬月額に入ります。
4.2 厚生年金の加入期間を長くする
加入期間も重要なので、できるだけ長く働き続けることも重要です。再雇用や定年延長などで厚生年金に加入し続ければ、65歳からの年金受給を繰り下げることができます。
この場合は年金額も増額するため、一石二鳥といえるでしょう(年金の繰下げ受給制度)。
4.3 年金の3階・4階部分を独自で作る
年金は公的年金だけではありません。企業年金やiDeCo(イデコ:個人型確定拠出年金)、個人年金保険などで独自に作ることもできるのです。
老後資金として貯蓄を頑張っているという方もいますが、こちらに加えて年金額の上乗せが見込めれば、さらに心強くなりますよね。
元本が保証されているものにはインフレリスク、運用するタイプには元本割れのリスクがありますので、それぞれに合わせた制度を自分で選ぶ必要があります。
5. 年金が足りないと気づいたら老後の準備を
年収が450万円という40歳男性の年金額を見ていきました。
今の年収だけでは単純に厚生年金額が試算できないため、今後のキャリアを見据えて老後の計画を立てる必要があります。
年金が少なくて不安という方は、年収アップ、長く働く、独自の年金を作るという対策を考えてみましょう。
やみくもに”預貯金”だけで老後資金を準備するのは難しいものです。
年金アップと老後資金の貯蓄を同時に行い、老後の備えを計画していきたいですね。


参考資料
太田 彩子