【富裕層】倹約する共通点3つを元証券マンが解説。「ハイブランドの洋服を着ますか?」の回答は
「資産1億円超」の富裕層は意外に多い
Kaspars Grinvalds/shutterstock.com


日々、生活を送る上で大切な必要なものといえば「お金」ですよね。
電気代の値上がりや物価上昇に伴い、今まで以上に生活費がかかるのが現状です。
そんな生活を送る上でかかるお金ですが、世の中には多くのお金を持っている方々がいらっしゃいます。
「富裕層」という言葉を使う方が多いですが、筆者は証券マン時代、多くの「富裕層」の方々と接してきました。収入が多いという特徴がありますが、そんな「富裕層」の方々には、共通している3つの倹約ポイントがありました。
今回はそんな「富裕層」の方々の3つの倹約ポイントについてお話をしていきたいと思います。
1. 「資産1億円超」の富裕層は意外に多い?
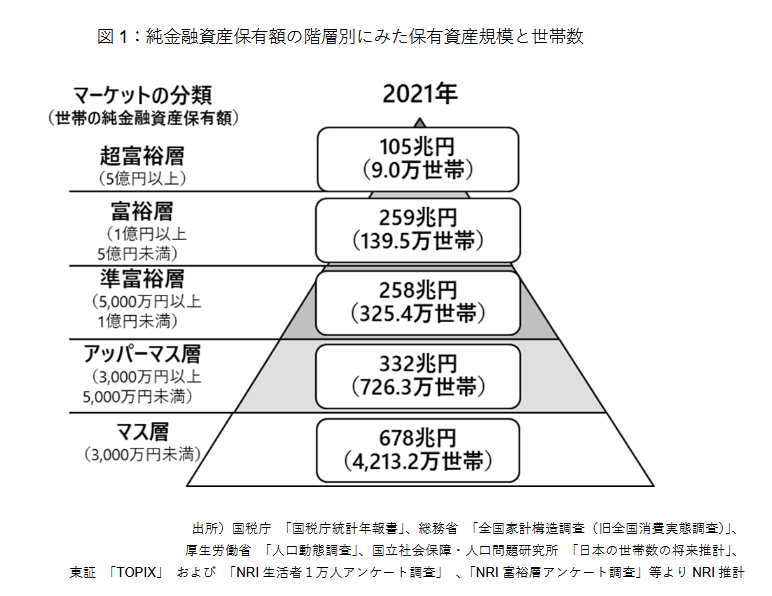
まずは、「富裕層」とはどのような方たちなのかを「株式会社野村総合研究所」のデータからみていきましょう。
1/3
出所:「野村総合研究所、日本の富裕層は149万世帯、その純金融資産総額は364兆円と推計」
全世帯:5413万4000世帯
- 超富裕層(5億円以上):9万世帯(約0.2%)
- 富裕層(1億円以上5億円未満):139万5000世帯(約2.6%)
- 準富裕層(5000万円以上1億円未満):325万4000世帯(約6%)
- アッパーマス層(3000万円以上5000万円未満):726万3000世帯(約13%)
- マス層(3000万円未満):4213万2000世帯(約78%)
(※割合(%)は小数点以下第2位を四捨五入しているため必ずしも合計100になりません)
「株式会社野村総合研究所」のデータによると「富裕層」とは1億円以上5億円未満の純金融資産保有額がある世帯といわれています。
富裕層は全体の約2.6%で、100人に約2人ということがわかりました。
富裕層への近道としては、まずマス層やアッパーマス層になることが近道だといえるでしょう。
筆者は前職で富裕層の方々とたくさんお会いをしてきましたが、富裕層の方には共通している倹約ポイントが3つありました。倹約とは、無駄を省いて出費をできるだけ少なくするという意味があります。
では、実際にどのような倹約ポイントがあるかをご紹介していきます。
2. 元証券マンが見た富裕層の特徴①手数料
「手数料」の代表的な例をあげると、ATM手数料です。
ATMはコンビニエンスストアやスーパーマーケットなどによくあり、自由にお金を引き出すことができます。皆さんも一度は利用したことがあるのではないでしょうか。
ATMは私達の生活を便利にしているものではありますが、銀行の種類や時間帯によって手数料がかかります。
手数料は110円、220円、330円などさまざまですが、この手数料も積み重なれば大きなお金になります。
富裕層の方々は安易にATMを使わずに、銀行口座を持っている銀行へ行き、手数料がかからないようにお金を引き出しています。
豪快なイメージを持つ方にとっては、このような小さな倹約は意外に思うかもしれません。
2. 元証券マンが見た富裕層の特徴②コンビニよりもスーパー
2/3
non c/shutterstock.com
同じように意外な倹約に思われやすいですが、「富裕層」の方々は、コンビニよりも値段の安いスーパーマーケットなどで購入をする方が多いです。
たった数十円のことと思いがちですが、こうした積み重ねを意識するかどうかで、お金の守り方が変わります。
同じ商品でも安い値段で購入出来るときに購入をし、「値段の高いコンビニは使わない」とする方が多くいました。
3. 元証券マンが見た富裕層の特徴③日常の洋服代
3/3
Kaspars Grinvalds/shutterstock.com
「富裕層」の方を想像すると、ハイブランドな洋服を着ているイメージがあるかもしれません。
しかし筆者がこれまで出会った富裕層の方の中には、安価な洋服を着ている方も多くいました。
富裕層の方々に「ハイブランドの洋服を着ることはありますか?」質問をしたところ、「洋服は消耗品だから、高いのは買わずに安いものしているよ」と言われたことも。
もちろん、ハイブランドの洋服を着ている方々も多くいますが、比較的にユニクロやGUなどの洋服を着ている方が多いのは意外なポイントです。
富裕層の方々はハイブランドにこだわらず、日常の洋服にお金を使っている方が少なく、庶民的な側面を持つ方も多いのです。
4. お金に関するマイルールがある富裕層
今回は、筆者が見てきた富裕層に共通する3つの倹約ポイントを紹介しました。
もちろん、富裕層の皆さん全員に共通するポイントではありませんが、比較的たくさんの方々に共通している3つのポイントになります。
富裕層の方々も、時には豪快にお金を使う場面もあります。お金があれば色々なサービスを受けることができたり、旅行や外食など、自身が好きなように生活をすることができます。
そんなお金持ちの仲間入りになるためには「支出」の部分を見直していくことも必要です。
まずは、ご自身が真似をできるところから始め、いつかはご自身のマイルールを作り、少しでもお金に困らない生活を歩んでいただけると幸いです。
関連記事
土地の譲渡所得6兆9394億円で過去10年最多!土地売却前に知りたい「5年超」の判定基準と所有期間の注意点をFPが解説
国税庁が2026年5月に公表した確定申告状況によると、2025年分の土地等の譲渡所得は6兆9394億円で前年分より6.8%増え、平成28年分以降で最も多くなりました。株式等の譲渡所得は6兆8603億円で15.2%減り、土地等が再び株式等を上回っています。申告した人の数と10年の推移を確認し、土地や建物を売るときの所有期間と税率の関係をFPの視点で解説します。
【贈与税】申告納税額が10年で最高の5038億円に!FPが解説する富裕層の資産承継と3つのポイントと注意点
国税庁が2026年5月に公表した資料によると、2025年分の贈与税の申告納税額は5038億円で、前年分から28.0%増えました。申告した人は47万人で1.2%減っています。数字は翌年3月末日までに提出された申告書にもとづくものです。10年の推移と課税方法別の内訳、住宅取得等資金の非課税の申告状況を整理し、FPの視点で暦年課税の贈与税額をもらった金額別に計算します。
いつの間にか富裕層とは?40代後半〜50代の会社員も。「金融資産を持つ世帯の上位2割」平均年齢は64.8歳、金融資産残高は「平均5640.6万円」うち有価証券は28.3%
株価の上昇が続いたここ数年、勤務先の制度や毎月の積み立てを使ってきた会社員の資産が、知らないうちに大きくふくらんだ例が紹介されています。民間の推計が名づけた新しい層の特徴と、国の大規模な家計の調査から、資産の多い世帯がどんな形でお金を持っているのかを紹介します。2つの資料の数え方の違いや、資産がふくらんできたときに偏りを確かめる手順も、あわせて順を追ってまとめました。
参考資料
長井 祐人