

60歳代に近くなると定年退職が目前となり、より一層「老後生活」について考える機会が増えてきます。
政府が2023年6月6日にまとめた「新しい資本主義」実行計画の改定案では、退職金制度の見直し案が浮上しました。
終身雇用が見直されつつある日本において、「定年退職後は退職金と年金だけで暮らしていく」という老後生活は過去のものとなり、老後のための貯蓄が重要となっています。
今の60歳代は、どれほどの貯蓄を準備できているのでしょうか。
60歳代における貯蓄割合や、貯蓄がない世帯の実態について解説していきます。
※編集部注:外部配信先では図表などの画像を全部閲覧できない場合があります。その際はLIMO内でご確認ください。
60歳代でも2割の世帯が「貯蓄がない」
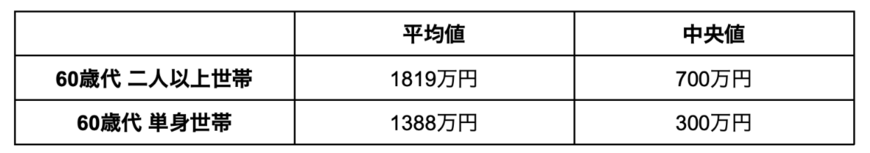
金融広報中央委員会「家計の金融行動に関する世論調査」における、60歳代の平均貯蓄は【図表1】の結果となっています。
【図表1】1/4
出所:金融広報中央委員会「家計の金融行動に関する世論調査」を参考に筆者作成
平均貯蓄額と聞くと平均値のほうを目安にしてしまいがちですが、平均値は「全てのデータを足したあとにデータ数で割った値」となっており、極端に貯蓄額が多い人がいた場合、平均値が偏る傾向にあります。
一方で中央値は、対象となるデータを小さい順に並べ、中央にある値を指しており、一般的な貯蓄額の目安をしりたい方は中央値を参考にすることをおすすめします。
中央値をみてみると、二人以上世帯・単身世帯共に1000万円にも到達しておらず、老後資金としては、やや不十分な貯蓄額と言えます。
では、60歳代の貯蓄額の割合はどのようになっているのでしょうか。
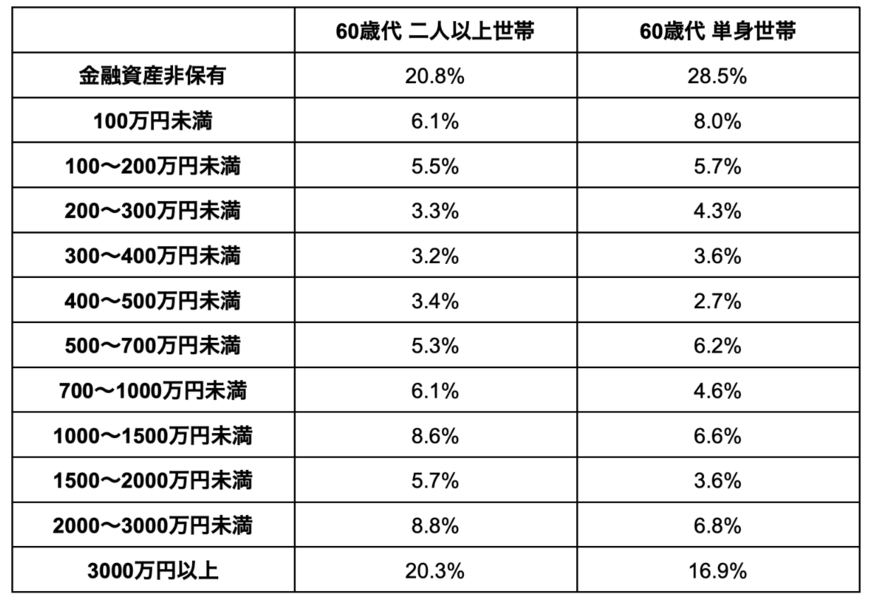
金融広報中央委員会の同調査による二人以上・単身世帯の60歳代の貯蓄割合は【図表2】の結果となりました。
【図表2】2/4
出所:金融広報中央委員会「家計の金融行動に関する世論調査」を参考に筆者作成
上記表をみると、二人以上・単身世帯ともに、「金融資産非保有=貯蓄ゼロ」の割合が2割となっており、約5人に1人は金融資産がなく「貯蓄ができていない」ことがわかります。
一方で貯蓄額3000万円以上の割合が二人以上世帯で20.3%、単身世帯で16.9%であることから、老後資金が十分な人と不十分な人との格差が広がっているとうかがえます。
貯蓄がなくても老後生活は可能か
前章では、5人に1人が金融資産を保有していないことがわかりました。
60歳代で貯蓄をする大きな目的の1つとして「老後生活の準備」がありますが、貯蓄をしていない人でも老後生活はしていけるのでしょうか。
生命保険文化センターが行った調査によると、夫婦で老後生活を送ることを想定したうえで必要と考える最低日常生活費は、月額で平均23万2000円となりました。
一方で、日本年金機構による「令和5年4月からの年金額」は、【図表3】のようになっています。
【図表3】3/4

出所:日本年金機構「令和5年4月分からの年金額等について」
一般的な会社員と専業主婦という世帯では老齢基礎年金と厚生年金を合わせて2人で約22万円ほど。それでも、最低日常生活費としてはギリギリ赤字になる可能性があります。
フリーランスといった老齢基礎年金のみの受給者の場合は毎月6万円ほどとなり、さらに最低日常生活費の目安額から遠のきます。
なお、現在の日本の老齢年金は原則65歳から受給することになっているため、60歳から年金を受給する場合は繰り上げ受給申請を行う必要があり、年金額は減額されてしまいます。
さらに上記の最低日常生活費以外にも、病気やケガでの入院費用、家の修繕費など、想定していなかった支出も考えられます。
年金受給額だけではそれらをカバーすることは難しいでしょう。
上記から、年金だけで生活していくにはハードルが高く、貯蓄がない世帯の場合は働くことで収入面をカバーしていく必要があるといえます。
貯蓄がない世帯が「老後破綻」しないためにできること
前章では老後に年金だけで生活していくことの難しさについて解説していきました。
では、貯蓄がない世帯においては、老後破綻しないためにどのような対策をしていけば良いのでしょうか。
優先度の高いものとして、働けるうちは働いて年金を繰下げることが挙げられます。
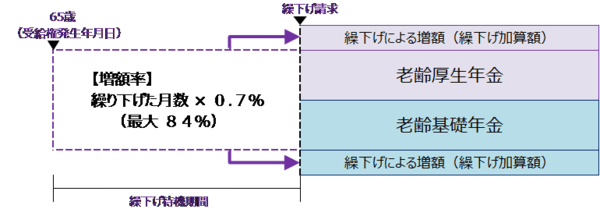
年金を繰上げると受給額が減少しますが、反対に繰下げを行うと繰り下げた期間によって年金額が増額され、その増額率は一生変わりません。
【図表4】4/4
出所:日本年金機構「年金の繰下げ受給」
そのため、働けるうちは働いて収入を確保しつつ、繰下げ受給によって年金受給額を増額することが老後破綻しないための対策と言えるでしょう。
ただし、繰下げ受給をすると税金や社会保険料の負担が高まります。加給年金が受け取れない点もデメリットと言えるため、慎重に選択する必要があります。
もう1つとしては、今からでも貯金や資産運用をして、少しでも老後に向けた資金を貯蓄しておくことが大切です。
つみたてNISAやNISAなどは比較的初心者の方でも始めやすい投資とされており、少額からでも資産運用を開始できます。
少しずつでも貯蓄をしておくことで、いざ仕事をやめて老後生活が始まっても、ゆとりのある生活をする安心材料になり得るでしょう。
60歳代以降のマネープランを見直そう
本記事では、60歳代の平均貯蓄額について詳しく解説していました。
二人以上世帯・単身世帯ともに「金融資産非保有」の割合が2割となっており、約5人に1人は貯蓄ができていないことがわかりました。
老後の必要生活費はその人のライフスタイルによって大きく異なるため、今回紹介した平均額はあくまで目安となりますが、「老後に向けた貯蓄が十分でない」と感じている方は、今一度老後生活に向けたマネープランを見直すと良いでしょう。
「何歳まで働くのか」「実際の年金受給額はどのくらいなのか」などを事前にシミュレーションしながら、老後生活に向けた準備を進めていきましょう。


参考資料
- 金融広報中央委員会「家計の金融行動に関する世論調査[単身世帯調査](平成19年以降)」
- 金融広報中央委員会「家計の金融行動に関する世論調査[二人以上世帯調査](令和3年以降)」
- 日本年金機構「令和5年4月分からの年金額等について」
- 公益財団法人 生命保険文化センター「老後の生活費はいくらくらい必要と考える?」
- 日本年金機構「年金の繰上げ受給」
- 日本年金機構「年金の繰下げ受給」
- 内閣府「新しい資本主義のグランドデザイン及び実行計画2023改訂版案」2023年6月6日
太田 彩子


