
2024年からNISA制度がパワーアップした「新NISA」が始まります。制度の恒久化、投資枠の拡大など、NISA制度の利便性が向上しています。
そこで、新NISAを利用して、40歳から65歳まで、毎月5万円積立投資をしたらいくらになるのか、年利ごとにシミュレーションをしてみたいと思います。夏のボーナスが入る前のこの時期、家計や貯蓄を見直しながら、老後の資産形成のプラン作りの参考にしてみてください。
※編集部注:外部配信先では図表などの画像を全部閲覧できない場合があります。その際はLIMO内でご確認ください。
新NISAはどんな制度?
最初に新NISAと現行のNISAとの違い、新NISAのメリットを確認しておきましょう。
1/4

出所:金融庁「新しいNISA」をもとに筆者作成
ポイントは以下の5つです。
新NISAのポイント5つ
- 非課税保有期間の無期限化
- 口座開設期間の恒久化
- つみたて投資枠と成長投資枠の併用が可能
- 年間投資枠の拡大(年間最大360万円まで投資が可能)
- 非課税保有限度額1800万円(成長投資枠は1200万円)※枠の再利用が可能
この5つのポイントがそのままメリットとなります。
現行のNISAは非課税保有期間が設けられているため、非課税期間終了前に売却するか、非課税期間終了後に課税口座に払い出されることになります。新NISAは無期限で運用できるので、長期的な資産形成に活用できます。
また、現行NISAは一般NISAかつみたてNISAのどちらかを選ぶ必要がありましたが、新NISAは併用が可能なので、つみたて投資枠120万円と成長投資枠240万円、あわせて年間360万円まで非課税での投資が可能です。
さらに、現行制度ではNISAで購入した商品を売却して非課税枠が空いても、再利用することはできませんでしたが、新制度では商品を売却して空いた非課税枠は次年度以降に復活して年間の投資枠の範囲内で再利用ができます。
生涯の非課税保有限度額は二つの投資枠を合わせて1800万円(うち成長投資枠は最大1200万円)と利用可能額が大幅に拡大しています。
40歳から65歳まで毎月5万円を積立投資した場合をシミュレーション
新NISAを使って、40歳から65歳まで毎月5万円を積立投資した場合、最終的にいくらになるのか、年利ごとにシミュレーションをしてみたいと思います。
<シミュレーション条件>
- 毎月の積立金額:5万円
- 積立期間:40歳から65歳までの25年間
※金融庁「資産運用シミュレーション」を使って試算
※千円未満を四捨五入
年利1%の場合
- 元本:1500万円
- 運用利益:203万4000円
- 最終積立金額:1703万4000円
年利2%の場合
- 元本:1500万円
- 運用利益:444万1000円
- 最終積立金額:1944万1000円
年利3%の場合
- 元本:1500万円
- 運用利益:730万円
- 最終積立金額:2230万円
年利4%の場合
- 元本:1500万円
- 運用利益:1070万6000円
- 最終積立金額:2570万6000円
年利5%の場合
- 元本:1500万円
- 運用利益:1477万5000円
- 最終積立金額:2977万5000円
年利6%の場合
- 元本:1500万円
- 運用利益:1965万円
- 最終積立金額:3465万円
「毎月5万円・25年間」積立投資の年利ごとの運用成果2/4

出所:金融庁「資産運用シミュレーション」の試算結果をもとに筆者作成
投資にはリスクがあり、何%の利率で運用できたかは、後になってからわかるものです。そのため、提示した運用成果は目安としてお考えください。
「積み立て年数」と「積立金額」を変えてシミュレーション
では、条件を変えてシミュレーションしてみましょう。
積立年数を変える
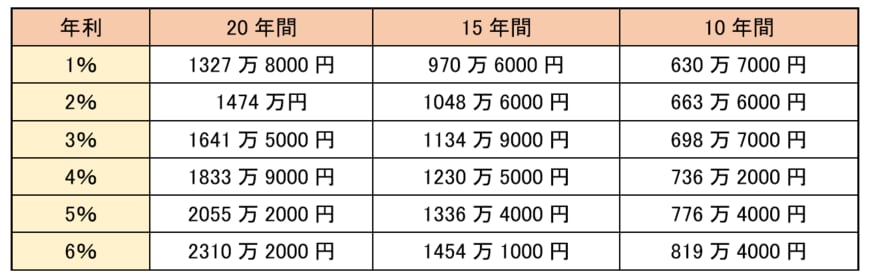
40歳から65歳までの25年間でシミュレーションしましたが、ゴールの65歳は変えずに、45歳からの20年間、50歳からの15年間、55歳からの10年間でもシミュレーションしてみましょう。
積立するにはもう遅いと諦めずに、気付いた今からスタートすれば、資産形成は十分可能です。
「毎月5万円」積立投資の年利別・年数別の運用成果3/4
出所:金融庁「資産運用シミュレーション」の試算結果をもとに筆者作成
積立金額を変える
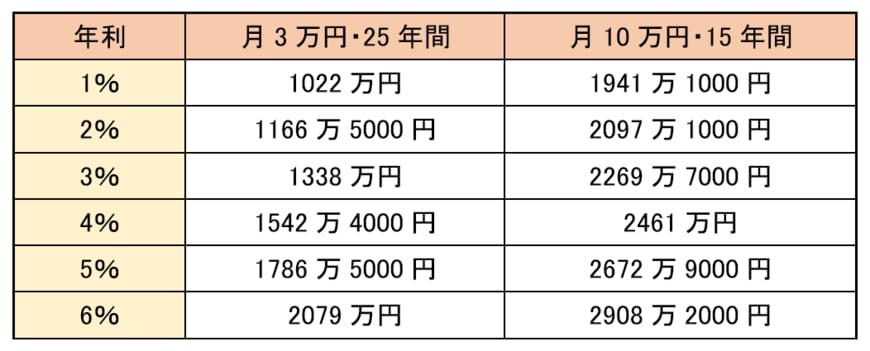
月5万円を積み立てるのは厳しいという人のために、月3万円でシミュレーションしてみます。
また、月10万円の積み立てが可能という人もいるでしょう。ただ、月10万円の積み立てでは、新NISAの非課税保有限度額は総額1800万円なので、15年間で非課税枠を使い切ってしまいます。
そこで、月3万円・25年間と月10万円・15年間で二つのパターンをシミュレーションしてみます。
「毎月3万円・25年間/月10万円・15年間」積立投資の年利ごとの運用成果4/4
出所:金融庁「資産運用シミュレーション」の試算結果をもとに筆者作成
【新NISA】非課税保有限度額を超えるとどうなるか
月10万円を新NISAで積立投資すると、15年間で非課税保有限度額を使い切ってしまうので、16年目は新NISAでの買い付けはできなくなり、運用のみとなります。新たに買い付けする場合は課税口座での買い付けとなるでしょう。
ただし、売却して、非課税保有限度額1800万円の利用枠に空きができれば、翌年にその分の枠が復活して、再度非課税枠での買い付けが可能となります。
この時の金額は「簿価(=取得価額)」で管理されます。たとえば、購入時100万円だったものが150万円に値上がりして売却した場合、それによって再利用できる枠は150万円ではなく買った時の価額である100万円となります。
このように売却によって枠に空きができれば、16年目以降も買い付けは可能となるので、ライフイベントの所々で換金しながら、長期間の投資を続けることが新NISAでは可能となります。
新NISAで老後までに2000万円を貯める
今回の試算で、40歳から月5万円の積立投資を行い、年利2~3%運用できれば、65歳までに2000万円程度貯めることが可能であることがわかりました。
50歳から積立投資を始める場合は、月10万円の積み立てであれば、年利2~3%運用で2000万円程度貯めることができます。
本来値上がりによる利益や配当金には約20%の税金がかかりますが、これが非課税となるため利益がまるまる手に入ります。老後資金を効率よく貯めるために、新NISAの活用を検討してみるとよいでしょう。



参考資料
石倉 博子