2024年からNISAの抜本的な拡充が図られ、恒久化された新しい制度が導入される予定です。
新しいNISAでは現行制度のつみたてNISAを引き継ぐつみたて投資枠で年間投資枠が120万円に、全体の投資枠も1800万円に拡大されます。
今回は投資額が大幅に引き上げられた新NISAで、1800万円の投資枠を使い切るシミュレーションをしてみます。
2024年からのNISAとは?現行NISAから新NISAへの主な変更点6つ
NISA(少額投資非課税制度)とは、NISA口座からの運用益が非課税になる制度です。
特定口座などの課税口座からの運用益には20.315%の税金がかかります。10万円の運用益があった場合、約2万円が税金として差し引かれ、手取りは約8万円になるわけです。
NISA口座ではこの運用益に税金がかからなくなるので、特にまとまった金額の運用をする人には大きなメリットがあります。
しかし、現行のNISAには期限があり、非課税で投資できる金額もつみたてNISAで年間最大40万円でした。
1/3

出所:金融庁「新しいNISA」
岸田内閣では、2022年11月に決定した「資産所得倍増プラン 」の施策の1つとしてNISAの拡充が行われることになったのです。
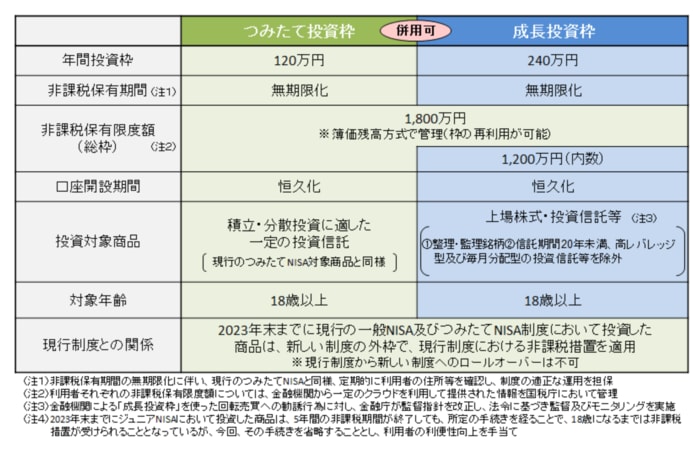
現行NISAから新NISAへの主な変更点は、以下のとおりです。
2/3
出所:金融庁「新しいNISA」
現行NISAから新NISAへの主な変更点6つ
- 非課税保有期間の無期限化
- NISA制度そのものが恒久化
- つみたて投資枠(旧つみたてNISA)と成長投資枠(旧一般NISA)の併用が可能に
- 年間投資枠がつみたて投資枠120万円・成長投資枠240万円、合計360万円に引き上げ
- 全体で1800万円の非課税保有限度額が新設 (うち、成長投資枠は、1,200万円まで)
- 非課税保有限度額の空き枠(買付額ベース)の再利用が可能に
40歳から64歳まで毎月6万円ずつを積立てた場合を試算。パターン別も
現行のつみたてNISAの年間の非課税投資枠は40万円で、月額約3万3000円が積立額の上限です。
新NISAのつみたて投資枠では、年間の非課税枠が一気に120万円に跳ね上がります。
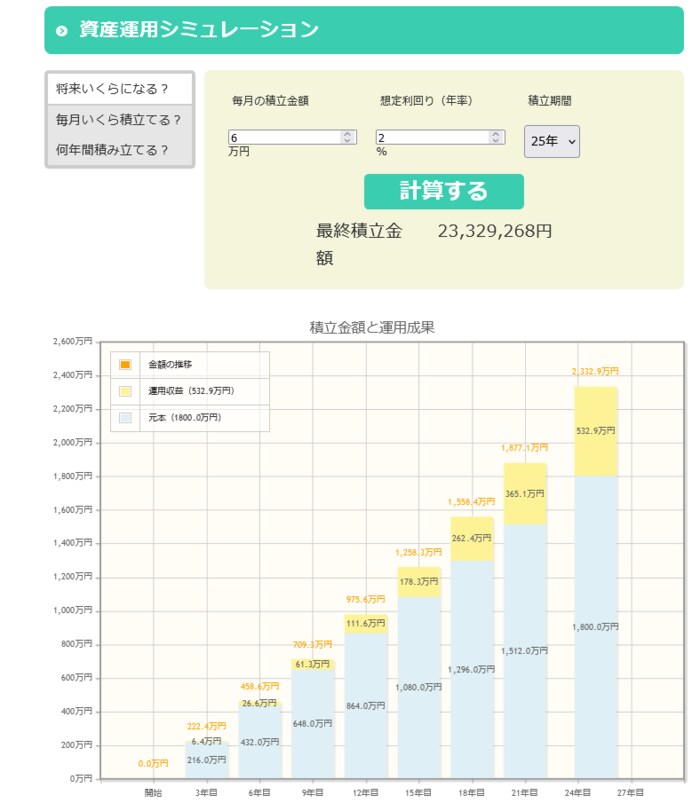
毎月10万円の積立が可能ですが、ここでは40歳から64歳までの25年間で1800万円の非課税枠を使い切れる月額6万円の積立の試算をしてみましょう。
なお、試算には金融庁の「資産運用シミュレーション」を利用します。
年利2.0%で積立てた場合、元本1800万に運用益532万9000円が上乗せされ、元利合計で約2332万9000円となります。
3/3
出所:金融庁「資産運用シミュレーション」
仮に同じ投資を特定口座で行った場合、運用益から約108万円もの税金がかかり、元利合計は2224万6413円です。このようにまとまった資産を運用すると、NISAの恩恵も大きくなります。
年利3.0%と5.0%なら
次に、利率を3.0%と5.0%に変えて試算してみましょう。40歳から64歳まで月額6万円の積立をした結果は、以下のとおりです。
- 年利2.0%:元利合計2332万9000円(運用益532万9000円)
- 年利3.0%:元利合計2676万円(運用益876万円)
- 年利5.0%:元利合計3573万1000円(運用益1773万1000円)
年5.0%で運用できれば25年で元本が約2倍になることがわかります。
ただし、運用の成果は不確実であり、期待するリターンが大きいほど損失のリスクも高くなることに注意しましょう。
積立額3万円なら
毎月6万円の積立てが難しい場合、無理のない金額で積立てましょう。NISAでは投資額の増減はいつでもできます。
ここでは、毎月3万円の積立てを40歳から64歳までの25年間した場合の試算をしてみましょう。
- 年利2.0%:元利合計1166万4634円(運用益266万5000円)
- 年利3.0%:元利合計1338万235円(運用益438万円)
- 年利5.0%:元利合計1786万5291円(運用益886万5000円)
現行のつみたてNISAは20年間の非課税期間で元本は800万円までしか積立てられませんが、新NISAでは非課税投資枠が広がるため、より多くの資産形成が可能です。
40歳から64歳までに2000万円を目標にする場合の毎月の積立額は
40歳から64歳までの25年間で2000万円の資産を作りたい場合、毎月いくら積立てればよいでしょうか。
- 年利2.0%:毎月積立額5万1438円
- 年利3.0%:毎月積立額4万4842円
- 年利5.0%:毎月積立額3万3585円
運用次第では1800万円の非課税保有限度額を使い切らなくても、25年間で2000万円の老後資産を準備できる可能性があります。
新NISAで運用した資産は年いくら取り崩せるか
新NISAは非課税期間が無期限になったため、積立てた資産は非課税運用を続けながら取り崩せます。
2000万円のNISAの資産を運用しながら、65歳から90歳までの25年間で取り崩す場合、1年間にいくら取り崩せるかは資本回収係数を用いて求められます。
- 年利2.0%(資本回収係数0.0512):102万4000円
- 年利3.0%(資本回収係数0.0574):114万8000円
- 年利5.0%(資本回収係数0.0710):142万円
2000万円を単純に25年で割ると1年あたり80万円のところ、運用を続けながら取り崩すと、より多くの資産の受け取りが期待できます。取り崩し中には運用商品の値下がりによる資産の目減りのリスクもあります。
しかし、積立開始から50年もの長期運用なので、短期の値動きの影響は限定的であると基本的には考えられるでしょう。
新NISAなら現行制度ではできなかった運用が可能に
新NISAでは非課税期間が無期限になるため、現行のつみたてNISA以上の長期間で非課税の積立投資ができます。
今回は同じ金額の積立の試算をしましたが、積立額の増減もいつでも可能です。積立てに回すお金に余裕があれば、増額するとよいでしょう。
さらに、積立が終了して取り崩す際も非課税運用が続けられます。取り崩す金額を調整すると、資産の枯渇も先延ばしにできるでしょう。
新しい生活がはじまり、長期休暇を控えたいま、まずは家計やライフイベントの確認や情報収集からはじめてみてはいかがでしょうか。



参考資料
松田 聡子