最近「ソロ活」なる言葉をよく耳にしますね。ひとりでも気兼ねなく食事や娯楽をたのしむ人が増加中です。
おひとりさまのメリットは、なんといっても「すきな時にすきな事ができる」「自分のペースで生活できる」という自由度の高さにありますよね。
しかし、それゆえになかなかお金が貯まらず、内心では「このままで大丈夫か」と不安を抱えている人も少なくないでしょう。
「貯蓄ゼロのおひとりさま」は、一体どのくらいいるのでしょうか。
【注目記事】【40歳代からのつみたてNISA】平均貯蓄額とは。「月3万円」の運用もシミュレーション
1. 年収と貯蓄の関係~年収1200万円超でも約3割が「貯蓄ゼロ」~
貯蓄の話しになると「年収が高いから」「低いから」という議論が起こりがちです。
たしかに年収が高ければラクラク貯蓄ができるイメージがあるかもしれませんが、年収によらず貯めている人は貯めているもの。
逆もしかりで、高年収でも貯蓄がほとんどない人も一定数います。
本稿では、金融広報中央委員会「令和4年(2022年)家計の金融行動に関する世論調査[単身世帯調査]から年収別の貯蓄ゼロの割合をみていきましょう。
2. 【年収別】「貯蓄ゼロのおひとりさま」は何パーセント?
では、「金融資産非保有世帯」つまり、貯蓄ゼロ世帯の割合を、まずは年収ゾーンごとにみていきます。
2.1 【年収別】単身世帯「金融資産非保有」の割合
1/3
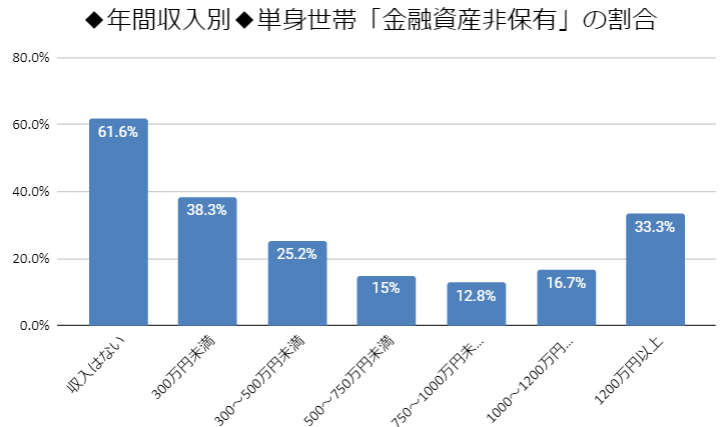
出所:金融広報中央委員会「令和4年(2022年)家計の金融行動に関する世論調査[単身世帯調査]をもとにLIMO編集部作成
- 収入はない:61.6%
- 300万円未満:38.3%
- 300~500万円未満:25.2%
- 500~750万円未満:15.0%
- 750~1000万円未満:12.8%
- 1000~1200万円未満:16.7%
- 1200万円以上:33.3%
「収入がない」を除くと、貯蓄ゼロの割合がもっとも高いのは年収300万円未満の世帯です。
ここまでは予想どおりと感じる人も多そうですが、つぎに割合が高いのは年収1200万円以上の世帯で両極の年収帯が僅差の1位2位をあらそう結果となりました。
おひとりさまの場合、良くも悪くも基本的には自分のすきにお金を使えてしまうため、年収よりも「貯める力」のほうが重要な要素になるといえそうです。
3. 【世代別】「貯蓄ゼロのおひとりさま」は何パーセント?
つづいて、年代別のおひとりさまの貯蓄事情についてもみていきましょう。
3.1 【世代別】単身世帯「金融資産非保有」の割合
2/3

出所:金融広報中央委員会「令和4年(2022年)家計の金融行動に関する世論調査[単身世帯調査]をもとにLIMO編集部作成
- 20歳代:42.1%
- 30歳代:32.4%
- 40歳代:35.8%
- 50歳代:39.6%
- 60歳代:28.5%
- 70歳代:28.3%
基本的には、自分でお金を稼いでいる期間が短い若年層ほど、貯蓄額は少なくなる傾向があります。とはいえ、中堅やベテランにあたる世代でも、おひとりさまの約3割~4割は貯蓄ゼロという状況です。
なかには「ひとりだからお金を残す人もいない」「自分が稼いだお金は自分のために使いたい」という考えから貯蓄に興味がないケースもあるかもしれません。
ただし、老後が訪れたとき「あの時から少しずつでも貯金しておけば……」と後悔しないよう「未来の自分が使うお金」についても考えておきたいところです。
3. ソロ活時代。おひとりさまが考えておきたい「お金のこと」
自由を謳歌できるおひとりさまの最大の心配ごとは、「老後もこのままひとりだったら」という点ではないでしょうか。
夫婦世帯や子育て世帯とちがい「頼れる人が少ない点」に対する不安はあるかもしれません。しかし、生活にかかるお金にムラができにくいのは貯蓄計画を立てる上での大きなメリットでもあります。
「いまの自分の生活費」は「老後も同じようにかかる費用」といえます。収入が給料から年金に変わった時に、どのくらいの差額が出るのかを想定しておくとよいですね。
ちなみに、厚生労働省「令和3年度 厚生年金保険・国民年金事業の概況」によると、厚生年金の月額平均は、男性が16万3380円、女性が10万4686円。
3/3

出所:厚生労働省「令和3年度 厚生年金保険・国民年金事業の概況」をもとにLIMO編集部作成
仮にいま月20~30万円の給料をすべて使う生活をしている人が月額10万円台の年金生活になった場合、その差額は貯蓄で補う必要があります。
老後に対して不安がある場合は、「生活費を徐々に抑えていく+浮いたお金は貯蓄に回す」ことを並行してできると良いですね。
4. まとめにかえて
かくいう筆者もおひとりさまの一員ですが、もしも老後までひとりだった場合でも「ひとり分の年金と貯蓄で不自由なく暮らしていける準備」をしています。
貯金や運用とあわせ、働けなくなったときや人生の晩年に介護になった時のことまで総合的にプランを立てているため、それにかかる毎月定額のお金を確保しておけばそれほど不安はないのが現状です。
「未来の自分のためのお金」以外は自由に使って良いと決めることでメリハリも生まれますから、これから貯蓄を成功させたい人はまずは「これだけは絶対貯蓄する」という金額を決めることから始めてみましょう。



参考資料
尾崎 絵実