厚生労働省は1月20日、令和5年度(2023年度)の公的年金額の引き上げ決定を公表しました。
年金額引き上げはありがたいことですが、どれくらい引き上げられたのか、そもそもいまの高齢者が月額平均いくら公的年金を受け取っているのか、気になるところです。
そこで今回は、国民年金・厚生年金の最新版の受給額を確認するとともに、今回公表された年金の引き上げ幅についてもみていきます。
【注目記事】60歳代「2000万円以上もっている」本当の割合とは?
1. 公的年金制度のしくみを確認
年金制度はわたしたちの老後の生活を支える重要な制度です。まずはそのしくみの基本を確認しましょう。
1/5
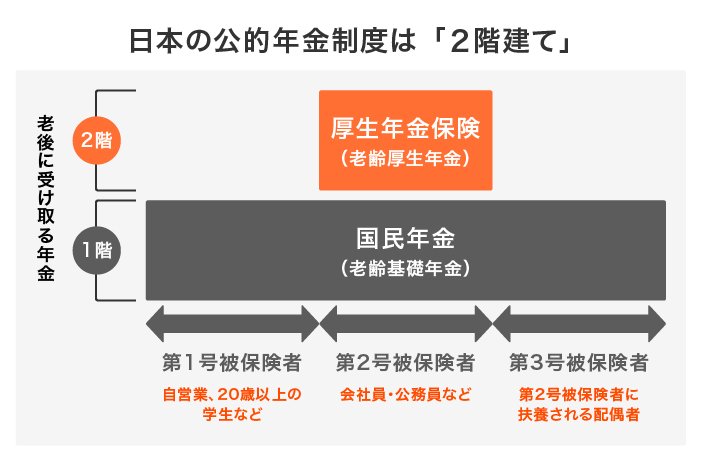
出所:日本年金機構「国民年金・厚生年金保険 被保険者のしおり」(令和4年4月)・厚生労働省「日本の公的年金は『2階建て』」をもとにLIMO編集部作成
日本の年金制度は「2階建て」といわれており、国民年金と厚生年金の2種類で構成されています。それぞれの特徴は以下の通りです。
1.1 国民年金(1階部分)
- 加入対象:原則、日本に住む20歳から60歳未満の方
- 保険料:一律(年度ごとに見直しが行われます)
- 年金額:満額79万5000円(※令和5年度の年額)✕調整率(480カ月に未納期間がある場合は減額されます。)
1.2 厚生年金(2階部分)
- 加入対象:主に会社員、公務員など
- 保険料:報酬比例制(毎月の報酬により決定)
- 年金額:加入期間や納付保険料により決定(国民年金に上乗せで支給)
就業形態などによって加入する年金種類が異なるため、受け取る年金には個人差が出ます。厚生年金に加入している方の年金額は、国民年金のみを受け取る場合よりも手厚くなるのが一般的です。
2. 【国民年金】みんな、ひと月いくらもらってる?
厚生労働省年金局「令和3年度厚生年金保険・国民年金事業の概況」をもとに、いまの高齢者が国民年金・厚生年金をいくらくらい受給できているかを確認しましょう。
2/5

出所:厚生労働省年金局「令和3年度厚生年金保険・国民年金事業の概況」
2.1 国民年金の平均受給月額
- 男性平均月額:5万9013円
- 女性平均月額:5万4346円
全体平均月額:5万6368円
2.2 【国民年金】年金月額階級別老齢年金受給権者数
- 1万円未満:7万27人
- 1万円~2万円未満:28万4152人
- 2万円~3万円未満:90万3006人
- 3万円~4万円未満:274万9550人
- 4万円~5万円未満:463万6048人
- 5万円~6万円未満:791万730人
- 6万円~7万円未満:1500万3006人
- 7万円以上:187万2466人
国民年金の平均月額は、男女全体で5万6368円となっています。1万円刻みでみると、男女差はさほど大きくないことがわかります。ボリュームゾーンは男女ともに6万円以上~7万円未満です。
3. 【厚生年金】みんな、ひと月いくらもらってる?
つづいて、厚生年金の平均月額をみていきましょう。
3/5
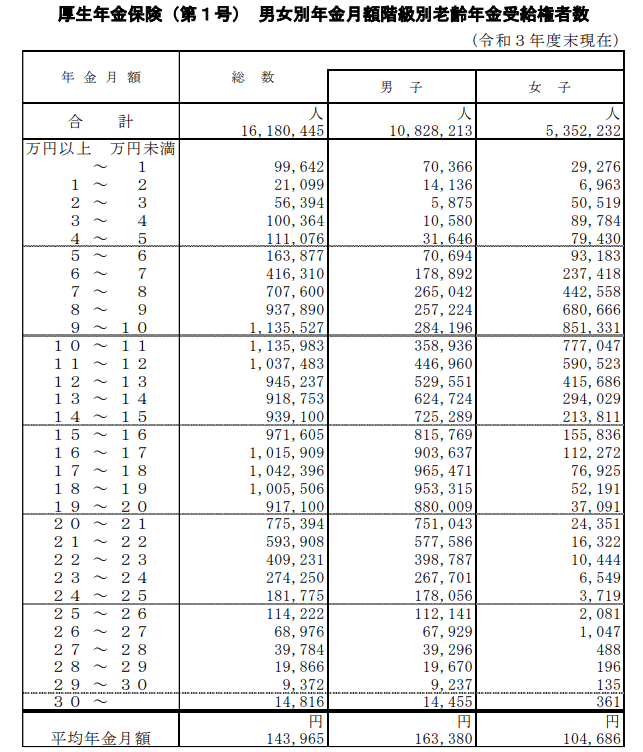
出所:厚生労働省年金局「令和3年度厚生年金保険・国民年金事業の概況」
3.1 厚生年金の平均受給月額(国民年金の受給額を含む)
- 男性平均月額:16万3380円
- 女性平均月額:10万4686円
全体平均月額:14万3965円
3.2 【厚生年金】年金月額階級別老齢年金受給権者数
3/5
出所:厚生労働省年金局「令和3年度厚生年金保険・国民年金事業の概況」
- 1万円未満:9万9642人
- 1万円以上~2万円未満:2万1099人
- 2万円以上~3万円未満:5万6394人
- 3万円以上~4万円未満:10万364人
- 4万円以上~5万円未満:11万1076人
- 5万円以上~6万円未満:16万3877人
- 6万円以上~7万円未満:41万6310人
- 7万円以上~8万円未満:70万7600人
- 8万円以上~9万円未満:93万7890人
- 9万円以上~10万円未満:113万5527人
- 10万円以上~11万円未満:113万5983人
- 11万円以上~12万円未満:103万7483人
- 12万円以上~13万円未満:94万5237人
- 13万円以上~14万円未満:91万8753人
- 14万円以上~15万円未満:93万9100人
- 15万円以上~16万円未満:97万1605人
- 16万円以上~17万円未満:101万5909人
- 17万円以上~18万円未満:104万2396人
- 18万円以上~19万円未満:100万5506人
- 19万円以上~20万円未満:91万7100人
- 20万円以上~21万円未満:77万5394人
- 21万円以上~22万円未満:59万3908人
- 22万円以上~23万円未満:40万9231人
- 23万円以上~24万円未満:27万4250人
- 24万円以上~25万円未満:18万1775人
- 25万円以上~26万円未満:11万4222人
- 26万円以上~27万円未満:6万8976人
- 27万円以上~28万円未満:3万9784人
- 28万円以上~29万円未満:1万9866人
- 29万円以上~30万円未満:9372人
- 30万円以上~:1万4816人
厚生年金の全体平均は月額14万3965円と国民年金の平均額を大きく上回っています。会社員や公務員など現役時代の年収が反映するため、国民年金より受給額は多くなるケースがほとんどです。
とはいえ、月収15万円弱と考えると現役時代の生活水準を保てるかと不安に感じる方も多いでしょう。
4. 厚生年金・国民年金「2023年度」3年ぶりに引き上げが決定
冒頭でも触れましたが、1月20日、厚生労働省から令和5年(2023年)度の年金額改定が公表され、3年ぶりに公的年金額が引き上げられることになりました。詳しく見ていきましょう。
5/5

出所:厚生労働省「令和5年度の年金額改定についてお知らせします」
新規裁定者(67歳以下)の例を見ると、国民年金は前年度より1434円増え、6万6250円(※1)に。厚生年金については標準的な夫婦世帯で2022年度より4889円増え、22万4482円(※2)となりました。
年金額の引き上げ自体は歓迎されるべきことですが、「不十分だ」と感じる世帯がほとんどでしょう。
※1 40年間保険料を納付した場合に受け取れる「満額」
※2 平均的な収入で 40 年間就業した場合に受け取り始める年金(老齢厚生年金と2人分の老齢基礎年金(満額))の給付水準
5. ゆとりある老後は「年金以外」の資産の確保から
今回は、老齢年金の平均受給月額や、公表されたばかりの「令和5年度の年金額引き上げ」について確認してきました。今回の引き上げ幅で老後は安心だと感じる人は少ないでしょう。
物価上昇の角度に賃金や年金が追いつかなければ、生活はまたたくまに苦しくなるばかりです。
長生きの時代を見据えると、公的年金以外の収入源や資産の確保をするなどの早めの対策が必要でしょう。
国も、初心者でもはじめやすいように「iDeCo(イデコ:個人型確定拠出年金)」や「つみたてNISA」など、資産運用の税制優遇制度を拡充させています。
投資にはもちろんリスクがともないますが、長期積立することによりリスクを軽減させる効果があります。自分がどこまでリスクをとれるのかを見極めた上で自分に合った資産運用を取り入れるのも良いでしょう。
まずは「ねんきん定期便」や「ねんきんネット」でご自身やパートナーがどのくらい年金を受け取れそうか確認してみましょう。
老後はだれにでもやってくるライフスタージです。これを機にセカンドライフを見据えたマネープランを考えてみてはいかがでしょうか。


参考資料
田中 友梨