


2023年が幕開けし、約1ヶ月が経過しました。
1月20日には2023年度の年金額が公表されましたが、プラス改定になったものの物価上昇にまでは追いつけず、実質目減りとなる見通しです。
とはいえ、現在のシニアがいくらの年金を受給しているのか、あまりご存知ないという方もいるのではないでしょうか。
年金は、今回発表があったように毎年改定されます。これにより、年齢によって受給額に差が出やすくなっています。
今回は、シニアのうち「80歳~89歳」にフォーカスをあて、厚生年金と国民年金をいくら受給しているのか見ていきましょう。
【注目記事】厚生年金「月平均14万円」手取りを計算。現役時代の年収もシミュレーション
1. 「80~89歳」が受給する厚生年金と国民年金
公的年金には「国民年金(基礎年金)」と「厚生年金」があります。
1/3
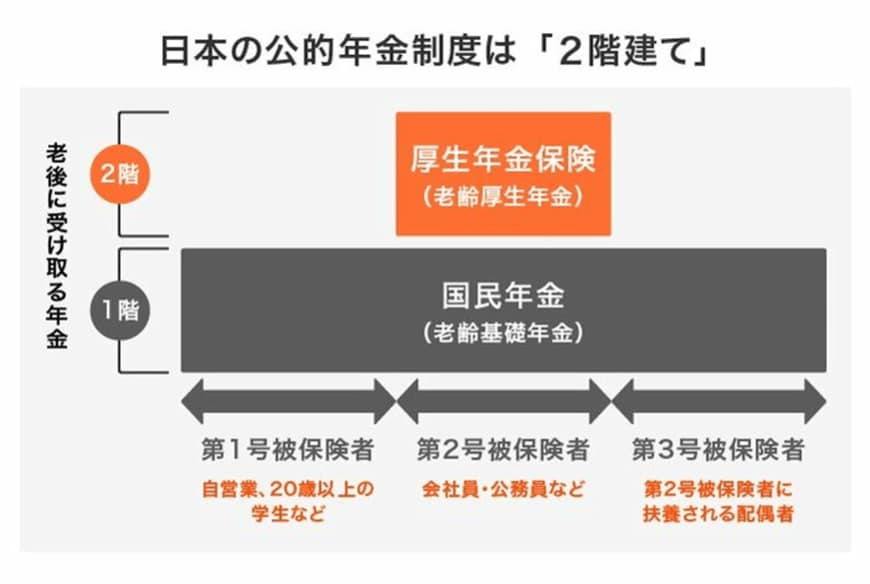
出所:日本年金機構「国民年金・厚生年金保険 被保険者のしおり」(令和4年4月)、厚生労働省「日本の公的年金は『2階建て』」をもとに、LIMO編集部作成
国民年金には日本に住む20~60歳未満の全員が加入し、さらに上乗せとして、会社員や公務員等の第2号被保険者が厚生年金に加入します。
このように加入者の性質が異なるため、両者は水準が異なります。80歳~89歳の年金額を知りたい場合、国民年金と厚生年金に分けて確認することが必要になります。
2. 80歳~89歳「国民年金」の平均受給月額
ここからは、2022年12月に厚生労働省から公表された「令和3年度 厚生年金保険・国民年金事業の概況」を参考に、国民年金の受給額を1歳刻みで確認します。
2/3
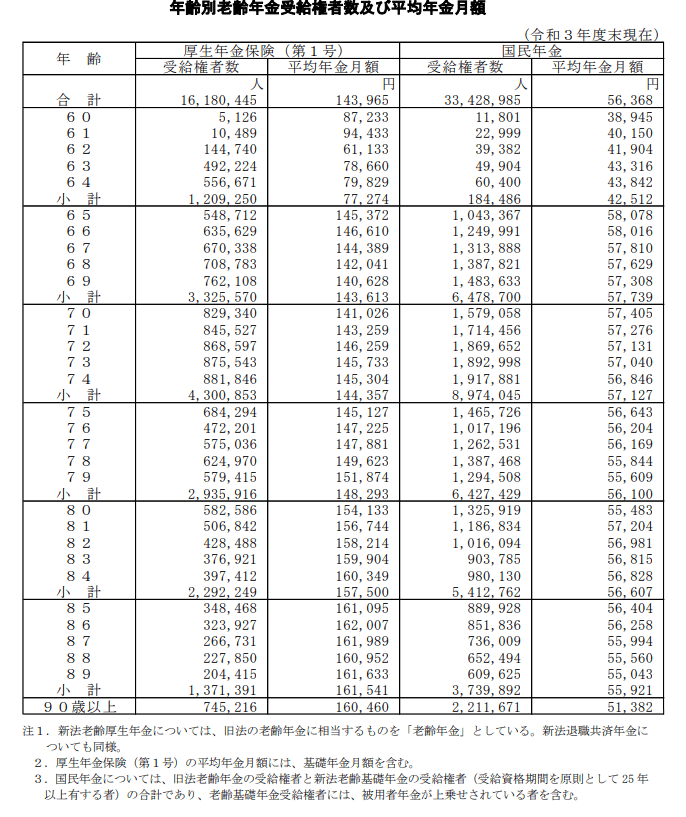
出所:日本年金機構「令和3年度 厚生年金保険・国民年金事業の概況」
- 80歳 5万5483円
- 81歳 5万7204円
- 82歳 5万6981円
- 83歳 5万6815円
- 84歳 5万6828円
- 85歳 5万6404円
- 86歳 5万6258円
- 87歳 5万5994円
- 88歳 5万5560円
- 89歳 5万5043円
3. 80歳~89歳「厚生年金」の平均受給月額
同様に、厚生年金の受給額も見ていきます。こちらの数字には、国民年金の金額も含まれています。
- 80歳 15万4133円
- 81歳 15万6744円
- 82歳 15万8214円
- 83歳 15万9904円
- 84歳 16万349円
- 85歳 16万1095円
- 86歳 16万2007円
- 87歳 16万1989円
- 88歳 16万952円
- 89歳 16万1633円
※国民年金の金額を含む
若干ではありますが、年齢が高いほど厚生年金の金額は高くなる傾向があります。
4. 【2023年度】年金はプラス改定
厚生労働省は、1月20日に2023年度の年金額を公表しました。
3/3

出所:厚生労働省「令和5年度の年金額改定についてお知らせします」
- 国民年金(老齢基礎年金):6万6250円(1人分)
- 厚生年金:22万4482円(夫婦2人分※)
※平均的な収入(平均標準報酬(賞与含む月額換算)43.9万円)で40年間就業した場合に受け取り始める年金(老齢厚生年金と2人分の老齢基礎年金(満額))の給付水準
国民年金の満額は、6万4816円が6万6250円に増えることにより、1434円のプラスです。
ただし、2023年度の既裁定者(68 歳以上の方)の老齢基礎年金(満額1人分)は、月額 6万6050 円(対前年度比+1234円)です。
また、厚生年金の金額は21万9593円から4889円も増えます。
3年ぶりの「プラス改定」に思えますが、昨今の物価上昇には追いついていないのが現状です。
5. 老後資金の形成を
80~89歳が受給する国民年金・厚生年金の月額を見ていきました。
年金は毎年改定されるため、今の水準が今後も続く保証はありません。高齢化が進むことで、受給額が減少したり、受給開始年齢が遅くなる可能性もあります。
さらに、厚生年金の金額は現役時代の給与や加入期間によって決まるため、個人差も大きいことに注意が必要です。
厚生労働省が公表する2023年度の年金も、あくまで「モデル夫婦の厚生年金」と「国民年金の満額」であるため、全員にあてはまるわけではありません。
自分自身の見込み受給額については「ねんきん定期便」や「ねんきんネット」などで定期的に確認しておきましょう。
老後資金として足りない分については、現役時代のうちからしっかり備えておきたいですね。

参考資料
太田 彩子


