年金受給スタート年齢は原則として65歳ですが、実はライフスタイルに合わせて「60歳から75歳」までの間で選ぶことができることをご存知でしょうか。
それが、受給開始を前倒しする「繰上げ受給」と、後ろ倒しする「繰下げ受給」です。
今回のテーマである「繰下げ受給」は、年金が最大84%増えるという魅力がありますが、実は意外な盲点も。詳しく見ていきましょう。
【注目記事】「老後に2000万円必要」はウソ?【役所は教えない】年金だけで暮らしていく方法とは
1. 厚生年金・国民年金が増える「繰下げ受給」とは
1/4
出所:日本年金機構「年金の繰下げ受給」
国民年金と厚生年金では、加入対象となる条件は異なりますが、いずれも受給開始年齢は原則65歳です。
なかには、「65歳時点での年金額では心もとない」「まだ就業しているから年金を受け取らなくても暮らしていける」という人もいるでしょう。
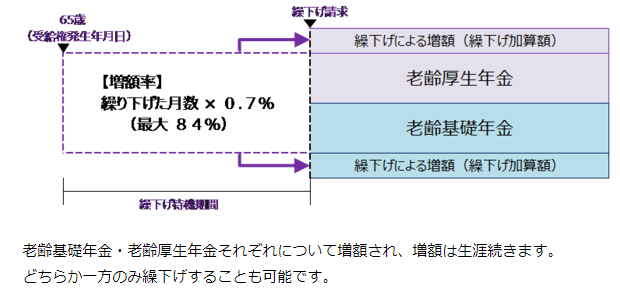
そこで、66歳~75歳までの間で受給を「後ろ倒しで」開始することで、繰下げた月数に応じた増額率が適用されるようになりました。
2/4

出所:日本年金機構「年金の繰下げ受給」
厚生年金の対象者については老齢基礎年金(国民年金部分)・老齢厚生年金のどちらが一方だけを繰下げることも可能です。増額率は「繰下げた月数×0.7%」。繰下げ上限年齢の75歳まで繰下げた場合は84%アップするわけです。
※1941年(昭和16年)4月1日以前生まれの人の老齢基礎年金については「年単位」の増額率となっています。
3/4

出所:日本年金機構「年金の繰下げ受給」
1.1 増額率は生涯続く
厚生労働省が2022年12月に公表した「令和3年度 厚生年金保険・国民年金事業の概況」によると、厚生年金の平均月額は14万3965円。仮にこの年金月額が84%増額された場合、26万4895円となります。
また、この増額率は生涯続きます。もちろん繰下げ受給を申請するには、年金受給開始までの生活資金を確保できることが前提になりますが、かなりおトク度が高い制度にも見えますね。
働き続けるシニアが増えるこんにち。長生き時代を見据えて繰下げ受給を検討される人は増えるかもしれません。
そこで知っておきたいのが、「繰下げ受給」の盲点です。年金を増やすことで生じるいくつかのデメリットを、次で詳しく見ていきます。
2. 「繰下げ受給」の盲点。年金を増やす8つのデメリットとは
一見かなりおトクにも思える「繰下げ受給」のしくみ。そのデメリットにも目を向ける必要があるでしょう。
以下、日本年金機構が注意喚する、繰下げ受給の8つのデメリットを確認していきましょう。(以下抜粋)
- 1. 加給年金額や振替加算額は増額の対象になりません。また、繰下げ待機期間(年金を受け取っていない期間)中は、加給年金額や振替加算を受け取ることができません。
- 2. 65歳に達した時点で老齢基礎年金を受け取る権利がある場合、75歳に達した月(75歳の誕生日の前日の属する月)を過ぎて請求を行っても増額率は増えません。増額された年金は、75歳までさかのぼって決定され支払われます。昭和27年4月1日以前に生まれた方は、70歳に達した月までとなります。
- 3. 日本年金機構と共済組合等から複数の老齢厚生年金(退職共済年金)を受け取ることができる場合は、すべての老齢厚生年金について同時に繰下げ受給の請求をしなくてはいけません。
- 4. 65歳の誕生日の前日から66歳の誕生日の前日までの間に、障害給付や遺族給付を受け取る権利があるときは、繰下げ受給の申出ができません。ただし、「障害基礎年金」または「旧国民年金法による障害年金」のみ受け取る権利のある方は、老齢厚生年金の繰下げ受給の申出ができます。
- 5. 66歳に達した日以降の繰下げ待機期間中に、他の公的年金の受給権(配偶者が死亡して遺族年金が発生した場合など)を得た場合には、その時点で増額率が固定され、年金の請求の手続きを遅らせても増額率は増えません。このとき、増額された年金は、他の年金が発生した月の翌月分から受け取ることができます。
- 6. 厚生年金基金または企業年金連合会(基金等)から年金を受け取っている方が、老齢厚生年金の繰下げを希望する場合は、基金等の年金もあわせて繰下げとなりますので、年金の支払元である基金等にご確認ください。
- 7. このほか、年金生活者支援給付金、医療保険・介護保険等の自己負担や保険料、税金に影響する場合があります。
- 8. 繰下げ請求は、遺族が代わって行うことはできません。繰下げ待機中に亡くなった場合で、遺族の方からの未支給年金の請求が可能な場合は、65歳時点の年金額で決定したうえで、過去分の年金額が一括して未支給年金として支払われます。ただし、請求した時点から5年以上前の年金は時効により受け取れなくなります。
引用:日本年金機構「年金の繰下げ受給」
この中でも、7番目に挙げられている「年金生活者支援給付金、医療保険・介護保険等の自己負担や保険料、税金に影響する場合がある」という項目は、特に老後の年金額に直結します。次で詳しく見ていきましょう。
3. 「年金を増やす」は損か得か
現役時代と同じく、年金受給がスタートしたあとも、社会保険料や税金と縁が切れるわけではありません。
健康保険料や介護保険料は所得に応じて金額が決まります。また、老齢年金は一定額を超えると所得税の課税対象となります。また、要介護・要支援認定を受けて介護サービスの利用が始まってからも、介護保険料は生涯支払う必要があるのです。
年金額を増やしすぎた場合、これらの「天引きされる社会保険や税金」もアップすることに。老後の年金は「額面通りいは受け取れない」点は、前もって知っておく必要があるでしょう。
「繰下げ受給で年金額は増えたものの、社保や税の天引きも増えて手取りが減った」という事態も起こり得るわけです。
税金や年金の制度はわかりにくいものが多いです。また「いつまで生きるか」も、事前に知ることはできません。繰下げ受給を検討した場合、ご自身にとってのメリット・デメリットを正しく把握できる人は決して多くはないでしょう。
4. 人生100年時代。「健康寿命と資産の寿命」はセットで延ばす
4/4
Nuthawut Somsuk/istockphoto.com
今回は、年金の繰下げ受給について眺めてきました。
長寿を元気に全うできれば嬉しいことですが、繰下げ受給を申請し、年金を受取る前に亡くなる可能性もゼロではありません。繰下げ受給の活用を検討する場合は、資金繰りや健康面などを考慮しながら慎重に判断していくことが必要となるでしょう。
「人生100年時代」に老後を生きる現役世代の私たち。健康寿命と資産の寿命をセットで延ばしていけると良いですね。
ときに数千万円とも言われる老後資金は、時間をかけてコツコツと準備していく必要があるでしょう。
投資信託などで資産を育てながら、「公的年金+貯蓄の切り崩し」を続ける視点を持つのも良いでしょう。また、介護費用は高額になることが多いです。民間の介護保険でリスクに備えておくのも一案ですね。
※編集部より※
本文中の誤字に一部訂正を加えております。(2023年1月18日 11:25)



参考資料
田中 友梨