住宅ローン控除制度や不動産取得税の軽減措置など、住宅取得の優遇措置に後押しされ、20代、30代の若い世代で住宅を取得する方が増えています。
若い世代では、住宅ローンを抱えながら教育費や老後資金の貯蓄も必要となり、何を優先すべきか迷うことがありそうです。
本記事では、住宅ローン返済と、貯蓄・投資のバランスを考えてみたいと思います。
【注目記事】【住宅ローン】物価が上昇するも変動金利は上昇しないまま。ナゼ?
1. 頭金にする? それとも投資資金とする?
住宅を購入するときに、頭金は物件価格の何割が適切でしょうか?
一昔前は、物件価格の2割程度の資金を用意しましょうといわれていたと思います。
しかし、現在、住宅ローン金利は低金利で推移しているため、必ずしも頭金を多く入れることが得策とも言い切れない状況です。
頭金を減らして、余った資金を運用しながら資金を増やす。増えた資金で繰り上げ返済をする、または教育費や老後準備金に充てるという使い方もできます。
次の事例でシミュレーションしてみましょう。
1.1 【事例】 Aさん 30歳
- 購入予定物件:新築一戸建て住宅(省エネ基準適合住宅)5000万円
- 購入予定日:2022年9月1日
- 手持ち資金:1500万円
【住宅ローン借り入れ前提条件】
- 返済期間:30年
- 変動金利:0.6% *返済期間中、金利変動なしと仮定して計算
- 返済方式:元利均等方式
- 住宅ローン控除期間:13年
- 住宅ローン控除率:0.7%
Aさんは、5000万円の新築住宅を購入予定。
そこで、現在の貯蓄1,500万円を全額頭金とするか、もしくは、1000万円を頭金として、残り500万円は住宅ローン控除の適用終了後に繰り上げ返済するか悩んでいる。
A)頭金1500万円とした場合
- 住宅ローン借入金額:3500万円
ローン返済額シミュレーション結果
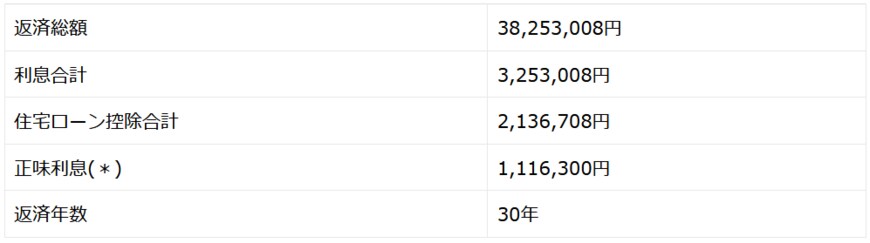
*正味利息=利息合計-住宅ローン控除額合計
B)頭金1000万円、500万円はローン返済開始と同時に投資信託で運用、14年目に500万円を繰り上げ返済する場合
- 住宅ローン借入金額:4000万円
- 一部繰り上げ返済:14年目(168ヶ月目)
- 繰り上げ金額:500万円 期間短縮型
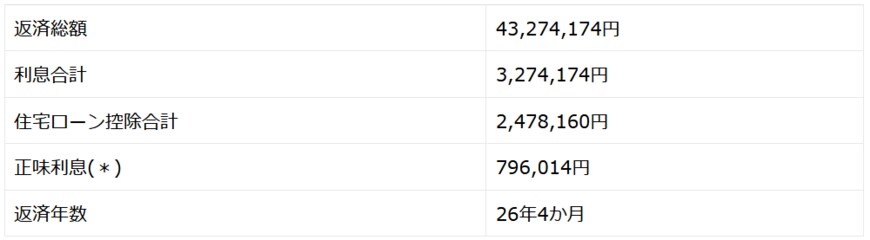
*正味利息=利息合計-住宅ローン控除額合計
- 運用資金:500万円
- 予定運用利率:4%
14年目に500万円の繰り上げ返済後、ローン返済満了時の運用結果

住宅を購入する際には、Aのように、できるだけ頭金を多く入れてローンの借入金額を減らしたほうが、返済総額を抑えることができます。
しかし、現在、日本の住宅ローン金利は、固定金利でも1%台、変動金利では0.5%前後という低金利であるため、あえて頭金を入れずに、その資産を運用することで手持ち資金を増やすほうが合理的であるいう考え方もできます。
上記のA、Bのシミュレーション結果では、ローン借入金額の多いBのほうが返済総額は高いですが、正味の利息額がAよりも少なくなりました。
これは、500万円を繰り上げ返済したことによる返済期間短縮と、住宅ローン控除額が多いことが要因です。
住宅ローン控除額は、ローン借り入れ残債の0.7%ですので、ローン借入額の大きいBのほうが控除額は多くなります(*)。
*住宅性能基準と所得税納付額により異なる場合あり
さらにB)では、繰り上げ返済後の残金をそのまま運用し続けた結果、住宅ローンの完済時には600万円の資金が手元に残る計算となります。
このように、返済資金と運用資金のバランスを取ることで、住宅ローンの返済をしながら、教育費や老後資金の準備をすることも可能となります。
頭金に入れるお金と投資に回すお金、また繰り上げ返済のタイミングについては、ローン借り入れ条件、借入額、控除限度額など個々の条件の違いにより一概に何がベストであるかを言い切ることは難しいですが、シミュレーションをしてみると判断の参考にできるかもしれません。
2. 繰り上げ返済のメリット・デメリット
早く住宅ローンを完済したいから、繰り上げ返済をしたいと考える方。
一方で、借入金利が低いから繰り上げ返済はあえてしない、という方もいます。
繰り上げ返済のメリット、デメリットを考えてみましょう。
2.1 繰り上げ返済のメリット
利息軽減のメリット
住宅ローンの繰り上げ返済は、返済額は変えずに返済期間を短縮する「返済期間短縮型」と、返済期間は当初のままで返済額を軽減する「返済額軽減型」の2種類があります。
返済期間が短くなる「短縮型」のほうが、利息軽減効果は高いですが、いずれの方式も、一定の利息軽減効果があるため返済総額を減らせます。
金利変動リスクの低減
変動金利で住宅ローンを借入れている場合では、繰り上げ返済により元金を減らしていくことで、金利変動リスクを低減することになります。
2.2 繰り上げ返済のデメリット
住宅ローン控除が適用できなくなる可能性
住宅ローン控除は、年末借入残高(*)の0.7%が原則13年間、所得税から還付されるものですが、ローンの借入期間が10年以上残っていることが要件となっています。
*住宅性能により上限金額が異なる
住宅ローン控除対象期間に、返済期間短縮型の繰り上げ返済をしたことで、返済期間が10年未満となってしまうと、せっかくの恩恵が受けられなくなります。
住宅ローン控除を満額受けられない可能性
年末借入残高の0.7%が、住宅ローン控除の還付額ですが、繰り上げ返済によりローン残高が減ることにより、控除額も減額になる可能性があります。
たとえば、年末ローン残高が3000万円だった場合、還付額は21万円ですが、500万円の繰り上げ返済により残高が2500万円となった場合の還付額は17万5000円になります。
満額控除を受けたい場合には、控除適用期間中の繰り上げ返済額に注意しましょう。
ただ、当たり前ですが、払っている所得税以上の金額は還付されません。
上記の例で、仮に所得税年額が15万円の方であれば、15万円以上の還付はないため、繰り上げ返済をしても控除額に影響はないということになります。
個人により事情が異なりますので、実際に繰り上げ返済をする際は所得税納税額も確認してください。
団体信用生命保険(団信)の効果が薄くなる
団信に加入していると、住宅ローンの返済中に契約者が死亡してしまった場合に、残りのローン残債を保険金で完済してくれます。
ローンの残債と保険金はイコールですので、繰り上げ返済によりローン残債が減れば、保険金額も減額されます。
もし、500万円の繰り上げ返済をした直後に契約者が亡くなってしまったら、残された家族からみたら500万円の繰り上げ効果はなかったことになってしまいます。
団信に加入している場合は、このようなケースもあることを念頭に置いておきましょう。
3. まとめ
住宅購入の頭金と資産運用のバランス、繰り上げ返済の時期についてシミュレーションしてみました。
最初に大きな頭金を入れるのではなく、一部を投資で運用したほうがいいと判断するケースもありそうです。
また、繰り上げ返済は、住宅ローン金利が低い状況下では利息軽減効果が薄いため、金銭面でのメリットはそれほどないかもしれません。
繰り上げ返済用の資金を、住宅ローン金利以上の利率で運用できるのであれば、運用へ回したほうがよいという考え方もできます。
しかし、借金は早く返したいという精神的なものもありますので、最終的な判断は個々でするしかありません。
前提条件を変えてシミュレーションし、自分に合うバランスを見つけてください。
※この記事はLIFULL HOME'S 不動産投資コラムより提供を受けたものです。

参照記事
LIFULL HOME'S 不動産投資編集部