


10月に入り、だいぶ秋らしくなりましたね。
穏やかな陽気と「味覚の秋」を思う存分楽しみたいところですが、肌寒くなる日が増える季節でもあります。
早くも冬に向けて光熱費が気になり始めた方もいるでしょう。
光熱費や食費などの値上げが、家計にダイレクトに響くいま。特に「年金」を収入源としているシニア層では、大きな不安を感じる世帯も多いはず。
今回は老後の収入源である「年金」について考えていきましょう。
【注目記事】【厚生年金】ひと月の受給額「10万円未満の人」の割合。厚生年金でも必要な老後資金対策
1. 日本の年金制度について
さいしょに「年金」の基本的なしくみについてお話をしていきます。
日本の公的年金制度は「国民年金」と「厚生年金」の2階建ての制度が採用されています。
1/3

出所:日本年金機構「国民年金・厚生年金保険 被保険者のしおり」(令和4年4月)、厚生労働省「日本の公的年金は『2階建て』」をもとに、LIMO編集部作成
この「国民年金」と「厚生年金」には大きな違いがあります。しっかりとチェックしていきましょう。
1.1 国民年金(1階部分)
加入できる条件
- 加入対象:原則、日本に住む20歳から60歳未満の方
- 保険料:一律(年度ごとに見直しが行われます)
- 年金額:満額77万7792円(※)✕調整率(※令和4年度の年額。480カ月に未納期間がある場合は差し引かれます。)
1.2 厚生年金(2階部分)
- 加入対象:主に会社員、公務員など
- 保険料:報酬比例制(毎月の報酬により決定)
- 年金額:加入期間や納付保険料により決定(※国民年金に上乗せで支給されます。
このように「国民年金」と「厚生年金」のしくみには、大きな違いがあることがわかりますね。
2. 国民年金の平均受給額はどれくらいか
次は、厚生労働省年金局が公表する「令和2年度厚生年金保険・国民年金事業の概況」から、男女の国民年金と厚生年金の受給額を確認していきましょう。
2.1 国民年金の平均受給額
- 男性・平均月額:5万9040円
- 女性・平均月額:5万4112円
全体の平均月額:5万6252円
2.2 《国民年金》年金月額階級別老齢年金受給権者数
2/3

出所:厚生労働省「令和2年度厚生年金・国民年金事業の概況」をもとにLIMO編集部作成
- 1万円未満:7万4554人
- 1万円以上~2万円未満:29万3600人
- 2万円以上~3万円未満:92万8755人
- 3万円以上~4万円未満:284万2021人
- 4万円以上~5万円未満:466万3638人
- 5万円以上~6万円未満:776万979人
- 6万円以上~7万円未満:1483万5773人
- 7万円以上~:188万2274人
大きな割合を占めているのが6万円以上~7万円未満の1483万5773人ですね。
国民年金は保険料が全員一律のため、後述の厚生年金ほど、受給額に個人差・男女差は生じません。
3. 厚生年金の平均受給額はどれくらいか
次に、厚生年金の年金月額についても確認していきましょう。
3.1 厚生年金の平均受給額《男性》(国民年金の受給額を含む)
- 男性平均月額:16万4742円
- 女性平均月額:10万3808円
全体の平均月額:14万4366円
3.2 《厚生年金》年金月額階級別老齢年金受給権者数
3/3
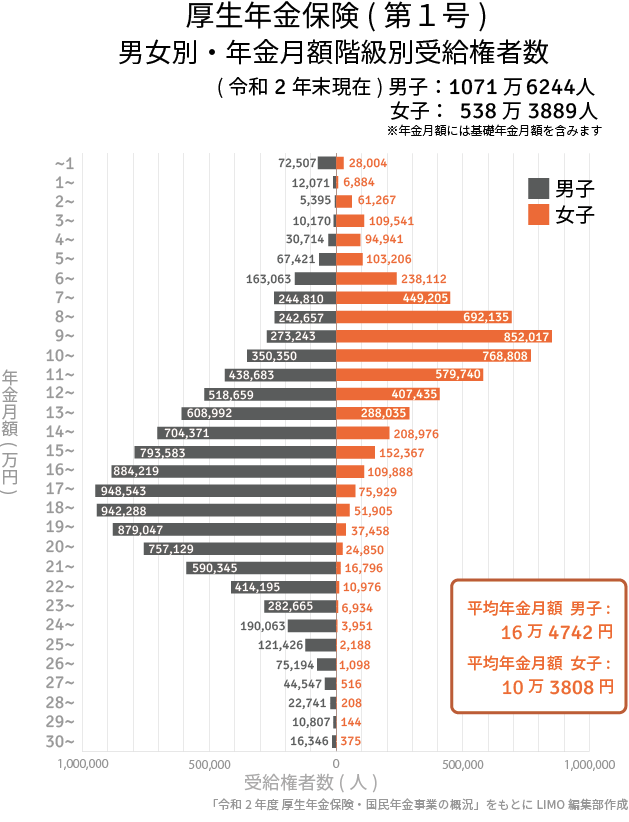
出所:厚生労働省「令和2年度厚生年金・国民年金事業の概況」をもとにLIMO編集部作成
- 1万円未満:10万511人
- 1万円以上~2万円未満:1万8955人
- 2万円以上~3万円未満:6万6662人
- 3万円以上~4万円未満:11万9711人
- 4万円以上~5万円未満:12万5655人
- 5万円以上~6万円未満:17万627人
- 6万円以上~7万円未満:40万1175人
- 7万円以上~8万円未満:69万4015人
- 8万円以上~9万円未満:93万4792人
- 9万円以上~10万円未満:112万5260人
- 10万円以上~11万円未満:111万9158人
- 11万円以上~12万円未満:101万8423人
- 12万円以上~13万円未満:92万6094人
- 13万円以上~14万円未満:89万7027人
- 14万円以上~15万円未満:91万3347人
- 15万円以上~16万円未満:94万5950人
- 16万円以上~17万円未満:99万4107人
- 17万円以上~18万円未満:102万4472人
- 18万円以上~19万円未満:99万4193人
- 19万円以上~20万円未満:91万6505人
- 20万円以上~21万円未満:78万1979人
- 21万円以上~22万円未満:60万7141人
- 22万円以上~23万円未満:42万5171人
- 23万円以上~24万円未満:28万9599人
- 24万円以上~25万円未満:19万4014人
- 25万円以上~26万円未満:12万3614人
- 26万円以上~27万円未満:7万6292人
- 27万円以上~28万円未満:4万5063人
- 28万円以上~29万円未満:2万2949人
- 29万円以上~30万円未満:1万951人
- 30万円以上~:1万6721人
厚生年金は、男性と女性の平均月額を比べると6万934円の差がありました。先述の国民年金と比べ、個人差・男女差がかなり大きいことがわかりますね。
女性は出産・育児・介護などの理由で、働き方を変えたり家庭に入ったりする人の割合が男性よりも多いです。厚生年金の加入期間も短くなり、それが受給額に反映されていることは確かであるといえるでしょう。
先ほどの「2階建て」の図のところでも触れた通り、国民年金に上乗せして厚生年金を受給できるのは、会社員や公務員だった方です。
厚生年金を受け取る場合は、国民年金よりも「手厚い」年金額となる傾向があることは確かです。とはいえ、厚生年金の年金額には、現役時代の稼ぎがダイレクトに反映されるため、グラフのように大きな個人差があります。
また、厚生年金に加入していた期間が短い場合などは、予想以上に年金額が少ない可能性もあるでしょう。ご自身の年金額の目安を把握し、リタイア後の暮らしに備えていきたいですね。
4. 厚生年金と国民年金だけで老後の生活は安心なのか
ここまで「国民年金」と「厚生年金」の平均月額について見ていきました。
老後に必要となるお金、そして年金収入などは人それぞれです。
まずはご自身が受取る年金額を、「ねんきん定期便」や「ねんきんネット」などで把握するところから始めてみましょう。
4.1 「年金だけで、老後の暮らしは大丈夫?」
「公的年金(国民年金・厚生年金)だけで老後の生活は安心なのか?」
こんな疑問を感じる方も多いでしょう。生命保険文化センターの意識調査では、夫婦2人が必要となる「老後のひと月の生活費」に関するデータが出ています。
その平均額をみると、「最低日常生活費」22万1000円、「ゆとりある老後生活費」は、36万1000円です。
もちろんこれは意識調査の結果による平均値。老後に必要なお金は、自分自身や家族のライフスタイル、そして健康状態などに大きく左右されます。
とはいえ、「夫婦の年金額を合算しても、公的年金だけでまったく問題なく暮らしていける」という世帯は決して多数派ではないでしょう。
4.2 「お金にも働いてもらう」資産運用も視野に
ゆとりある老後に向けたお金の準備には、さまざまな方法があります。預貯金をコツコツ増やすことはもちろん、資産運用で「お金に働いてもらう」発想も、選択肢の一つですね。
民間の保険会社が取り扱う個人年金保険や、「つみたてNISA」や「iDeCo」(イデコ:個人型確定拠出年金)などの税制優遇制度の活用も視野に入れてみるとよいかもしれません。
ただし、資産運用にはリターンだけではなくリスクがある点をしっかり知っておきましょう。金融商品や税制優遇制度を理解したうえで、上手にお金を増やしていけるとよいですね。
5. まとめ
今回は、国民年金・厚生年金のしくみや、今のシニア世代が受け取っている年金額について眺めてきました。
公的年金だけに頼らない老後を目指すために、まずは情報収集から始めてみましょう。
ときに数千万円が必要ともいわれる「老後資金」。準備はできるだけ早い時期にスタートするのがオススメです。
また、資金形成のスタイルは、自分自身に合ったものを選ぶことが大切です。貯蓄と資産運用、保険商品などを上手に組み合わせていけるとよいですね。



参考資料
- 日本年金機構「令和4年4月分からの年金額等について」
- 厚生労働省「令和2年度 厚生年金保険・国民年金事業の概況」(2021年12月)
-
公益財団法人生命保険文化センター「老後の生活費はいくらくらい必要と考える?」
長井 祐人


