家族の銀行口座からお金を引き出さないと!代理でもできる?事前に知るべき手続きのすべて
もし親が認知症になったら代わりに引き出せるのか
BRO.vector/shutterstock.com


夏休みに家族で集まる機会も増えるこの季節、ぜひ知っておきたい「家族の口座」について考えてみましょう。
ほとんどの方は、銀行で普通預金などの口座を契約しています。それらの口座から、本人以外がお金を引き出すことは可能なのでしょうか。
今回は、急な病気やケガなどでそのような状況になったときに必要なもの、対象範囲などに加えて、家族が認知症になった場合のお金の引き出しについて解説します。
1. 家族の銀行口座から、本人以外がお金を引き出すことは可能か
結論から言うと、家族の銀行口座から、本人以外がお金を引き出すことは可能です。その際、銀行窓口には口座の名義人が、病気やケガで入院しているなどの理由を伝える必要があります。
引き出すことができる家族の条件、対象範囲、金額などは、銀行ごとに少しずつ異なります。以下に、それぞれについて説明します。
金融庁のサイトでは預金者の死亡時や行方不明時には柔軟に対応するとの記載が1/1
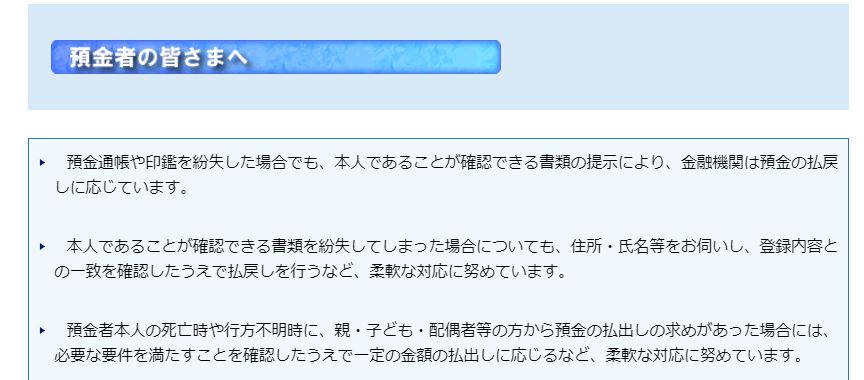
※金融庁「預金者の皆さまへ」より一部抜粋
1.1 お金を引き出せる人・誰が引き出すことができるか
一般的には、家族の口座から代理で引き出せるのは子ども・配偶者といった親族が対象になります。
子どもの場合は、成年という条件がつく場合があったり、配偶者や子どもでも、同居者・同一生計の者に限定されたりします。
一方で、合理的理由があれば、親族以外でも可能なこともあります。お金を引き出せる親族の定義は、銀行ごとに違いがあるようです。
1.2 引き出せるお金はどのくらいまでなのか
一般的に、引き出せるお金の上限は10万円となっています。しかし、入院費などの場合、当面にかかる入院費が払い出せたり、特例支払いで1日10万円まで支払われたりと、引き出せる金額には幅があります。
また、病気・ケガでの入院以外の何かの出来事で、お金を引き出さなければならない状況が起こるかもしれません。そんなときは、銀行の窓口で事情を説明し、妥当であると認められれば、必要なお金が引き出せることもあります。
その際、引き出された現金が渡されるのではなく、依頼人名義の口座に振込むことが条件となることもあります。そう考えると、お金の引き出しに、多少の時間がかかるかもしれないと想定し、余裕を持つようにするとよいでしょう。
1.3 家族の銀行口座から本人以外がお金を引き出すときに準備するもの
準備するものは以下のとおりです。
① 預金名義人のもの
- 通帳・キャッシュカード・届出印
あわせて窓口では、預金名義人の住所、氏名、 生年月日等を確認します。
② 銀行窓口で手続きする親族など
- 本人確認できるもの(運転免許証など)
③ お金が必要な理由がわかる書類
- 預金名義人が入院していることがわかる書類、治療費の請求書など
2. 家族の銀行口座から本人以外がお金を引き出す事態に備えるには
将来、もしかしたら、家族の銀行口座からお金を引き出すことになるかもしれません。そうなったとき、「いちいち、銀行窓口に確認をとりながら、手続きをするのは面倒…」という人がいらっしゃるのではないでしょうか。
そんな人のために、備えられるサービスがあります。
2.1 代理人指名手続
代理人指名手続というのは、預金名義人が銀行窓口へ行くことができないとき、代理となる親族(2親等以内)を指定しておけば、指定された親族が、本人に代わってお金を引き出すことができるしくみです。
代理人指名手続を利用するには、事前に預金名義人自身が、銀行窓口で申込をしておく必要があります。その際、準備するものは、代理人指名を申込む口座のキャッシュカードまたは通帳、本人確認ができるもの(運転免許証など)、届出印です。
2.2 代理人キャッシュカード
上記の代理人指名手続は、預金名義人に代わってお金を引き出す親族をあらかじめ伝えておくものです。その場合、やはり銀行窓口に行ってお金を引き出すことになります。
「窓口に出向かなくてよい方法はないかな?」と思ったら、代理人キャッシュカードを発行してもらえば、ATMで入出金ができるようになります。
発行された代理人キャッシュカードは、預金名義人が、銀行窓口で申込をすれば発行されます。それを代理人となる親族へ渡しておけば準備完了です。
その際、準備するものは、代理人キャッシュカードを申込む口座のキャッシュカードまたは通帳、本人確認ができるもの(運転免許証)、届出印です。
なお、代理人指名手続についても、手続きなどが銀行ごとに違う場合がありますので、事前に確認しましょう。
3. 家族が認知症になったときのお金の引き出し
預金名義人が認知症になると、本人の意思確認ができなくなってしまいます。そうなった場合、まずは、親族が取引銀行の窓口に相談にいきましょう。
その際準備するものは、預金名義人の通帳、キャッシュカード、届出印、手続きする親族の運転免許証など、入院や介護施設費用の請求書などです。
その際、今後も継続的にお金の引き出しをすることになる場合「成年後見制度」の利用をすすめられるでしょう。
4. まとめ
家族の口座から本人以外がお金を引き出すことは可能ですが、銀行に確認しながら手続きをすすめるのは、結構面倒なものです。
家族同士で事前に、メインに利用している銀行はどこなのかということや、使用している印鑑や通帳の保管場所などを共有しておくと、慌てずにすみます。
参考資料
舟本 美子
関連記事
固定資産税は令和9年度に評価替え。年80万円になる評価額は?家屋なら約5714万円、平均的な広さの住宅用地なら約2億7770万円
固定資産税は課税標準額×1.4%で計算し、住宅用地は200㎡までの部分が評価額の6分の1になります。評価額1000万円あたりの年税額は、家屋なら約14万円、200㎡までの住宅用地なら約2.3万円です。年80万円になる評価額は、家屋なら約5714万円、平均的な広さの住宅用地なら約2億7770万円と試算されました。
健康保険の扶養は「今後1年の見込み」、配偶者控除は「今年の見積額」で判定。4月から時給×時間で見込み、時給1300円・週20時間なら年135万2000円
健康保険の扶養は年間収入130万円未満が基準で、今後1年間の収入の見込みで判定します。令和8年4月からは労働条件通知書の時給・時間・日数から見込み、時給1300円で週20時間なら年135万2000円です。一方、年末調整の配偶者控除は、給与だけなら年収136万円以下が対象で、その年の見積額で判定します。年収を見る期間の違いと、130万〜136万円の人が確かめることを紹介します。
【生前贈与】12月31日ギリギリはNG?年末駆け込み贈与で失敗しないための5つのポイント!「税制改正」持ち戻し期間7年も解説
年内に110万円の非課税枠を使い切ろうと、12月に駆け込みで生前贈与を検討する人は多く存在します。しかし、契約書の日付が年内であっても、実際の着金が翌年にずれると「今年の贈与」と認められないおそれがあります。年末の金融機関のタイムラグによる落とし穴や、名義預金・定期贈与の回避策、さらに7年持ち戻しルールを踏まえた遺留分トラブルの防止策まで、年末の贈与を成功させる基本を分かりやすく解説します。