


近年、よく耳にするようになった「年金問題」。
皆さんの中にも、不安を抱えられた方はいらっしゃるのではないでしょうか。
しかし、漠然とした悩みを抱えているままでは、考えは深まりません。
今回は公的年金のひとつである厚生年金を取り上げたうえで、「月20万円以上をもらう人の割合」をご紹介したいと思います。
【注目記事】【年収×年金早見表】厚生年金、給与ごとに将来の受給額はいくらなのか?計算方法も解説!
1. 公的年金の仕組みとは
公的年金は、現役世代(今働いている世代)が支払った保険料を、高齢者などの年金受給者向けに分配する仕組みとなっています。そのため、皆さんが受給者となった際は、その時の働き手が年金の資金源を作ることになります。
また、保険料以外にも、年金積立金や税金などが年金の財源に充てられます。
公的年金は2種類の年金で構成されています。それが、国民年金と厚生年金です。国民年金は、日本国内に住む20歳以上60歳未満の全員に加入する義務があります。保険料は一律で、納付した期間に応じて将来もらえる年金の額が決まります。
一方で厚生年金は、公務員やサラリーマンなどが加入できるもので、支払う保険料はその組織から受け取る報酬に応じて変わります。また、将来もらえる年金額は、加入期間や納付額に応じて変わります。
報酬が高ければ納付額も増えますが、将来受け取る際にその分多くもらえるということになります。
なお、下の図のように国民年金に上乗せする形で厚生年金がある仕組みになっています。
1/2

出典:日本年金機構「国民年金・厚生年金保険 被保険者のしおり」(令和4年4月)・厚生労働省「日本の公的年金は『2階建て』」をもとにLIMO編集部作成
この構造を俗に「2階建て構造」などと呼びます。
2. 厚生年金をひと月平均20万円以上もらえる人の割合とは
まずは、男女別に厚生年金の受給額を見ていきましょう。
2/2
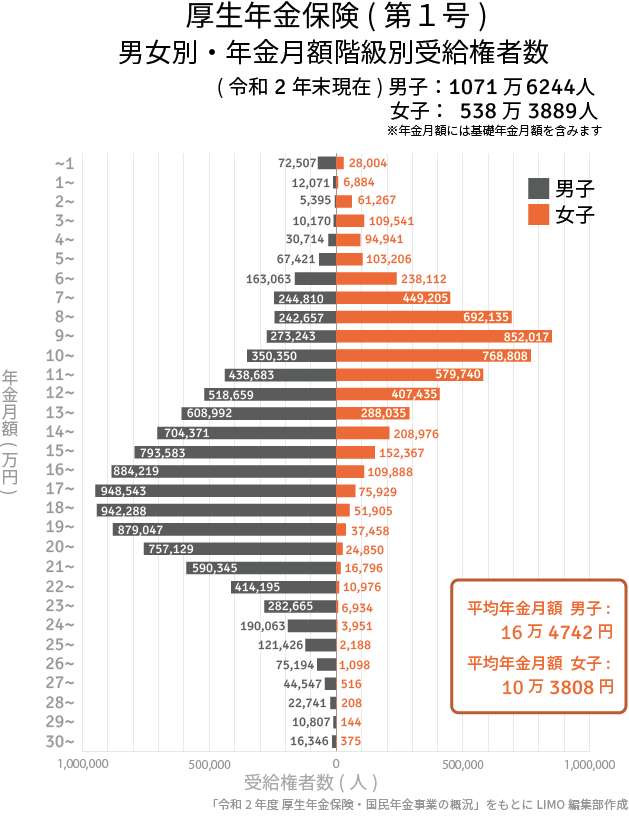
出所:厚生労働省年金局「令和2年度 厚生年金保険・国民年金事業の概況」
2.1 男子
- ~5万円未満:13万857人
- 5万円~10万円未満:99万1194人
- 10万円~15万円未満:262万1055人
- 15万円~20万円未満:444万7680人
- 20万円~25万円未満:223万4397人
- 25万円~30万円未満:27万4715人
- 30万円以上:1万6346人
2.2 女子
- ~5万円未満:30万637人
- 5万円~10万円未満:233万4675人
- 10万円~15万円未満:225万2994人
- 15万円~20万円未満:42万7547人
- 20万円~25万円未満:6万3507人
- 25万円~30万円未満:4154人
- 30万円以上:375人
平均年金月額
- 男子16万4742円
- 女子10万3808円
- 男女平均額:14万4366円
厚生年金を「ひとりで20万円以上」受給しているのは男性は約23.6%、女性は約1.26%。
つまり、20万円以上受け取れるのは、ほんの一握りですね。
では、老後は月々いくらくらい生活費がかかり、どのくらいの金額が毎月不足するのでしょうか。
3. 老後の生活費はいくらかかるのか
みなさんは一昨年話題となった「老後2000万円問題」をご存知でしょうか。
この問題を紐解いて、老後生活費が実際不足するかを見ていきましょう。
金融審議会「市場ワーキンググループ」(第21回)厚生労働省提出資料より、
3.1 【高齢夫婦無職世帯(夫65歳以上、妻60歳以上の夫婦のみの無職世帯)】
- 実収入(主に年金):20万9198円
- 実支出(主に食費):26万3718円
- 月々の赤字額=約5万5000円
老後必要額=5万5000円×12カ月×30年(老後30年と仮定)=1980万円 ※約2000万円
これが「老後2000万円」の根拠でした。
ただし、この計算式で注意したいことが3つあります。
- ①介護費用が含まれていない
- ②住居費は1万3656円で計算されている
- ③収入と支出はひとそれぞれ
長生きリスクを考えると、介護費用は備えておいたほうが良さそうですね。
さらに、賃貸派の方は老後の生活費の中に家賃も含める必要があるでしょう。
さらに、ご自身がどのような老後を生活していきたいかによっても生活費が異なります。
上記のモデルケースは、「必要最低限の老後生活費」です。
つまり、2000万円だけでは足らないと感じる方も多くいらっしゃるかもしれません。
4. 年金以外の準備資金をつくる3つのポイント
多くの方が年金だけでは老後資金が足らないことがわかりました。
そこで、老後に向けて大きな資産をつくる際の3つのポイントをお伝えします。
1. 世界株式への投資
投資するうえでまず考えたいのは、「その資産に成長性はあるか?」という点です。
一般的には、成長性の高い資産はリスクも同様に高くなりますが、それでも高いリターンを狙うのであれば、そのリスクを取ることが重要となってきます。
先進国は経済成長が熟しつつある一方、新興国も含めた「世界株式」というくくりでは、より高い成長性が期待できるでしょう。
2. 長期積立による長期運用
次に重要なのが、「長期・積立・分散」です。
金融商品の価格は日々変動しますので、大きな金額で一括で買うと、値下がりした際に大きな損を計上してしまう可能性があります。
一方、定期的に積立投資する場合は、価格が高い時には少量、価格が低い時には多量に買い付けます。
取得するタイミングを分散させることで購入単価が均され、値動きの影響を受けにくくなります。
3. 投資と保障のバランス
最後に、積立投資を長期で実践する場合、定期的な収入が前提となります。
積立に必要な資金がなくなった場合、資産運用そのものが継続できなくなってしまいます。
ケガや病気など、いつ何が原因でみなさんの収入がなくなってしまうかはわかりません。
ケガや病気などのリスクに備え、保険商品で最低限の保障を備えておくのも重要です。
5. まとめにかえて
いかがだったでしょうか。
データを見ることで気づき、自分の行動に反映させることができる点もあります。
今回ご紹介したデータを参考に、ぜひ今一度、自身の生活を見直してみるのもいいかもしれません。

参考資料
- 厚生労働省年金局「令和2年度 厚生年金・国民年金事業の概況」
- 金融審議会「市場ワーキンググループ」(第21回)厚生労働省提出資料
- 生命保険文化センター「介護や支援が必要な人の割合はどれくらい?」
- 生命保険文化センター「老後の生活費はいくらくらい必要と考える?」


石津 大希


