


日清オイリオグループは2022年4月1日の納品分から、家庭用の食用油を1キログラム当たり40円以上値上げすると発表しました(2022年2月17日公表) 。日常に欠かせない食用油の値上げは家計に響きます。
特に年金生活に入ると収入が限られるため、相次ぐ食料品の値上げが与える影響は大きいでしょう。
人生100年時代といわれる現代では、70代でも老後が約30年間です。2022年4月には、年金の繰り下げ受給が75歳まで拡大されます。今回は70代の貯蓄をながめながら、実際にみんな何歳から年金を受給したいと思うのかをみていきましょう。
70代・二人以上世帯の貯蓄「ゼロ世帯」の割合は?
まずは金融広報中央委員会が2021年2月に公表した「家計の金融行動に関する世論調査[二人以上世帯調査] 令和2年(2020)調査結果」より、70代の貯蓄分布を確認しましょう。
1/3
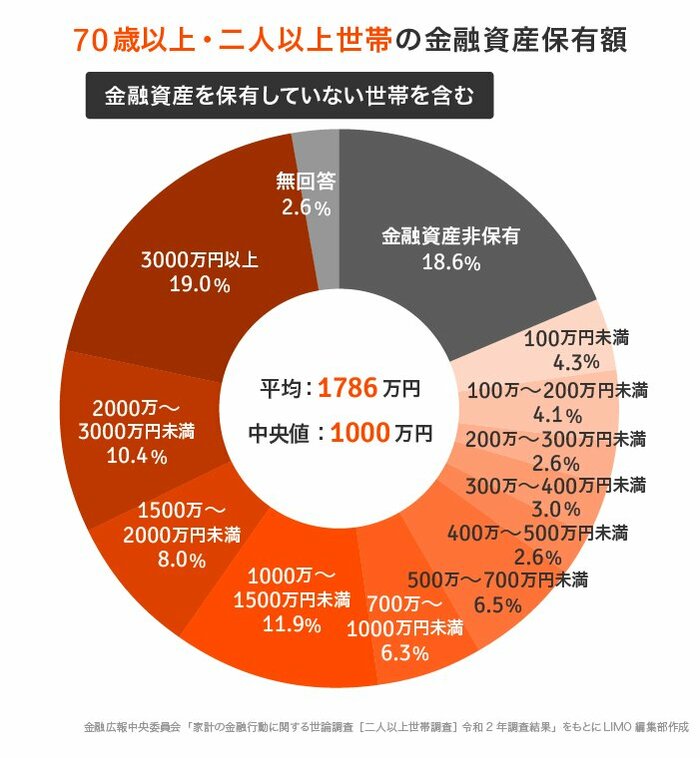
出典:金融広報中央委員会「家計の金融行動に関する世論調査[二人以上世帯調査] 令和2年(2020)調査結果」
【70歳代以上・二人以上世帯】金融資産保有額(金融資産を保有していない世帯含む)
- 平均:1786万円
- 中央値:1000万円
70代・二人以上世帯の貯蓄平均は1786万円です。平均は一部の富裕層に引っ張られる傾向にあるので、より実態に近い中央値をみると1000万円です。
分布を見ると、金融資産非保有、つまり貯蓄ゼロの世帯は18.6%と約2割を占めます。
貯蓄500万円未満で確認すると35.2%。生活費の足りない部分を補ったり、旅行へでかけたり、万が一の時に備えたりするとなると心もとない金額です。
一方で、貯蓄を2000万円以上保有する世帯もおよそ3割。
貯蓄額については現役時代の貯蓄や退職金、相続資産などによるものですが、世帯差が大きいことが分かりました。
2022年4月から繰下げ受給が「75歳まで」に
2022年4月には、現在70歳までとなっている年金の繰り下げ受給が、75歳へと変更されます。
増額率はひと月当たり0.7%で、70歳までの繰り下げで最大42.0%まで増額されます。2022年4月以降、75歳まで繰り下げた場合には最大で84%の増額となります。
厚生労働省によると、令和4年度の国民年金の満額は「月額6万4816円」(▲259円)、厚生年金(夫婦2人分の老齢基礎年金を含む標準的な年金額)は 21万9593円(▲903円)。令和3年度より0.4%の引き下げとなっており、将来の年金額に不安を感じる方は多いでしょう。
ただ、繰下げ受給についてはしっかりと検討する必要があります。繰下げ受給をする分、それまでの生活費はその他の収入や貯蓄から出さなければなりません。
また、厚生労働省の「健康寿命の令和元年値について」によると、男性81.41歳、女性87.45歳。健康寿命でみると男性で72.68歳、女性で75.38歳です。男性の健康寿命は70代前半が平均なのですね。
いつまで元気でいられるかは個人差が大きく、誰しもわからないものですが、一つの目安として平均寿命等も考えるといいでしょう。
年金を受け取り始めたい年齢「65歳」が41.1%
実際に何歳から年金を受給したい方が多いのでしょうか。
株式会社NEXERが運営する日本トレンドリサーチが2022年2月4日~7日に1250名(30代以下~70代以上の各年代250名)に行った調査「年金の受け取り年齢に関するアンケート」によると、年金を受給したい年齢は65歳が41.1%で最多でした(2022年2月9日公表)。
2/3

出典:株式会社NEXER(https://www.nexer.co.jp)日本トレンドリサーチによる調査「年金の受け取り年齢に関するアンケート」(2022年2月9日公表)
今回の改正で繰下げ受給が拡大する71~75歳を選んだ人は7.4%でした。年齢別にも確認しましょう。
3/3

出典:株式会社NEXER(https://www.nexer.co.jp)日本トレンドリサーチによる調査「年金の受け取り年齢に関するアンケート」(2022年2月9日公表)
71〜75歳を選んだ年代で最も多かったのは40代で12.4%。一方で、年金を受給する世代の60~70代以上は4.0%という少なさでした。
40代は教育費や住宅ローンなどの負担も大きく、老後資金まで手が回らないと感じる方もいるでしょう。しかし実際に年金生活がはじまる60~70代以上では、71~75歳では遅いと感じる方が多いと分かりますね。
70代以上の方は「60~64歳」と「65歳」を合わせると80.8%。他の年代に比べて、65歳までに受け取りたいと考える方が最も多くなっています。
早いうちから老後について考えよう
70代の貯蓄は貯蓄ゼロの方が約2割でした。老後の生活資金を増やす方法の一つとして繰下げ受給がありますが、実際に71~75歳で受け取りたいと考えている方は少ないと分かります。
「老後まで考えられない」と目を背けるのではなく、小さなことでも良いので今できることから対策をはじめたいですね。
老後に向けてできる対策は、複数あります。たとえばパートの方でも特定適用事業所で働き、以下の一定要件を満たせば厚生年金へ加入することができます。時間に余裕が生まれたら、厚生年金への加入を検討して将来の受給額を増やすのも一つです。
定年後も続けられる仕事を考えてみるのもいいでしょう。
また、貯金だけでなく、個人年金保険やiDeCo(個人型確定拠出年金)で私的年金を用意したり、つみたてNISA制度を利用して運用したりする方法もあります。運用にはリスクがありますが、しっかり情報収集をしてリスクを抑えた運用を選ぶといいでしょう。
早いうちから自分の老後のために備える方法を考えてみてくださいね。

参考資料
- 日清オイリオグループ「家庭用、業務用および加工用食用油の価格改定を実施 ― 2022年4月1日より ― 」
- 金融広報中央委員会「家計の金融行動に関する世論調査[二人以上世帯調査] 令和2年(2020年)調査結果」
- 年金制度改正法(令和2年法律第40号)が成立しました|厚生労働省
- 日本年金機構「年金の繰下げ受給」
- 厚生労働省「令和4年度の年金額改定についてお知らせします 」
- 厚生労働省「健康寿命の令和元年値について」
- 株式会社NEXER 日本トレンドリサーチ「【年金制度改正】受給開始の時期を「71~75歳」に繰り下げたい方は7.4%」


宮野 茉莉子


