長かった緊急事態宣言も、ようやく解除に。これまで抑えられていた消費が一気に爆発する「リベンジ消費」なる言葉を耳にするようになりました。
コロナ禍でお金を消費する先が減り、手元の資産が増えた方も多かったのではないでしょうか。緊急事態宣言の解除後に行動範囲やレジャーの時間が復活し、せっかく増えた資産が「元に戻った(減った)」方も、既にいらっしゃるかもしれませんね。
さて、将来ほとんどの人が「資産を取り崩す」生活になる時期を迎えます。それが「老後の年金生活」です。
「ふところが寂しい」などと表現されるように、収入のある現役世代であっても、手元のお金が減ることに不安を覚えてしまうものです。
私は以前、生命保険会社に勤務し、多くの方のお金にまつわる相談を受けてきました。その経験もふまえ、今回は定年退職後の主な収入となる公的年金(国民年金・厚生年金)の受給額について、紐解いていきたいと思います。
【関連記事】お金持ちになる人の4つの特徴~多くの富裕層を見てきた金融機関OLが語る
国民年金(基礎年金)「老齢年金」受給額はひと月いくら?
自営業・フリーランスなどの「第1号被保険者」や、専業主婦(主夫)などの「第3号被保険者」は、老後に国民年金(老齢基礎年金)を受け取ります。まずは、その年金月額をみていきましょう。
厚生労働省年金局が公表する「令和元年度(2019年)厚生年金・国民年金事業年報」から、男女別の年金受給額分布を見ていきます。
1/2
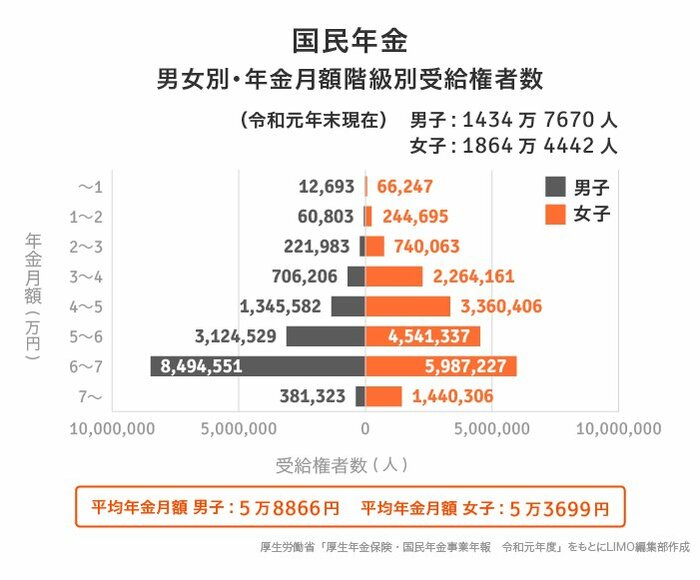
国民年金・平均年金月額
全体…5万5946円(男性…5万8866円、女性…5万3699円)
国民年金【男性】年金月額階級別老齢年金受給権者数
~1万円未満…1万2693人・1万円以上~2万円未満…6万803人・2万円以上~3万円未満…22万1983人
3万円以上~4万円未満…70万6206人・4万円以上~5万円未満…134万5582人・5万円以上~6万円未満…312万4529人
6万円以上~7万円未満…849万4551人・7万円以上…38万1323人国民年金【女性】年金月額階級別老齢年金受給権者数
~1万円未満…6万6247人・1万円以上~2万円未満…24万4695人・2万円以上~3万円未満…74万63人
3万円以上~4万円未満…226万4161人・4万円以上~5万円未満…336万406人・5万円以上~6万円未満…454万1337人
6万円以上~7万円未満…598万7227人・7万円以上…144万306人
国民年金の受給額には、大きな男女差はありませんね。
これは、国民年金が、日本国内に住むすべて20歳から60歳の人を加入対象としており、保険料については定額制(保険料額=基本額1万7000円×保険料改定率)をとっていること、また20歳から60歳の40年間すべて保険料を納付すれば「満額」(78万900円×改定率)が受け取れ、納付期間が足りない場合はその割合を満額から差引く計算方式をとっているためと考えられます。
※2021年度の国民年金保険料は月額1万6610円、国民年金(老齢基礎年金)の満額は6万5075円です。

厚生年金「老齢年金」受給額はひと月いくら?
引き続き同資料より、厚生年金の年金月額をみていきましょう。
2/2
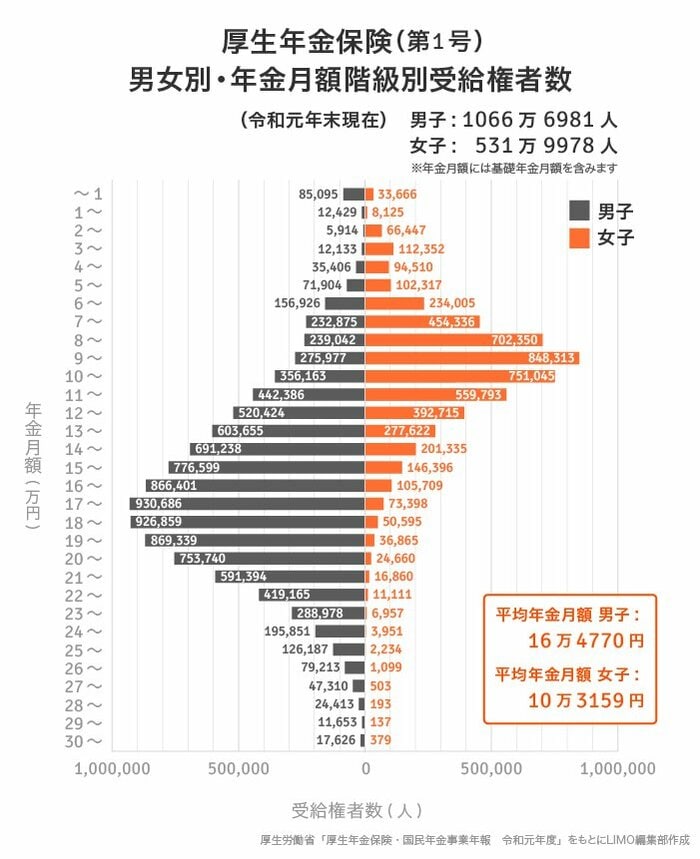
※厚生年金保険(第1号)の平均年金月額には老齢基礎年金月額が含まれます。
厚生年金保険(第1号)・平均年金月額
全体…14万4268円(男性…16万4770円・女性…10万3159円)
厚生年金保険(第1号)【男性】年金月額階級別老齢年金受給権者数
~5万円未満:15万977人・5万円~10万円未満:97万6724人・10万円~15万円未満:261万3866人
15万円~20万円未満:436万9884人・20万円~25万円未満:224万9128人・25万円~30万円未満:28万8776人
30万円以上:1万7626人厚生年金保険(第1号)【女性】年金月額階級別老齢年金受給権者数
~5万円未満:31万5100人・5万円~10万円未満:234万1321人・10万円~15万円未満:218万2510人
15万円~20万円未満:41万2963人・20万円~25万円未満:6万3539人・25万円~30万円未満:4166人
30万円以上:379人
会社員が受け取る厚生年金保険(第1号)の平均年金月額には、男女で約6万円の差が。
厚生年金は国民年金に上乗せする形で報酬比例の年金を支給する制度。そもそも勤務先に厚生年金の制度があるのか、どれだけ勤務しているか、毎月の報酬はいくらか、などが受給額に大きく影響します。
よって、結婚や出産、育児などで家庭に入る可能性の高い女性の受給額が低くなっていると考えられるでしょう。
老後のお金は自分でつくる
長寿時代を迎え、公的年金だけを頼りにする老後の生活を心もとないと感じる方は多数派でしょう。「いまから貯金をするぞ!」と決心された方もいらっしゃるかもしれませんね。
しかし、低金利時代と呼ばれるいま、預貯金で漠然とお金を持ち続けていても、受け取る金利はほんのわずか。お金を「増やす」ことには繋がりにくいといえるでしょう。
そこでぜひ視野に入れていただきたいのが「お金に働いてもらう」という発想、つまり「資産運用」のスタートです。公的な年金だけに頼らず、自助努力で資産を増やしていくことができれば老後の安心につながりますね。
資産運用には「長期・分散・積立」という3つのキーワードがあります。
貯蓄とは異なり、資産運用には元本保証はありません。集中的に投資をするのではなく、リスクを分散しながら積立を長期間で行えるかどうかがカギを握ります。「時間」を味方につけて、複利のメリットを生かしていけるとよいですね。
セカンドライフを楽しむために
緊急事態宣言が解除されたとはいえ、第6波が来る可能性もまだ拭えない状況です。現役世代の「仕事・お金」は、見通しの立ちにくい状況がまだしばらく続くかもしれません。
無料のオンライン相談やマネーセミナーなど活用し、効率良く情報収集を進めてみてください。少しでも長く、コツコツと運用を続けることで、大きな資産を準備できる可能性は高くなります。
心置きなく資産を取り崩しながらセカンドライフを楽しんでいけるよう、今から資産運用の「初めの一歩」を踏み出してみてはいかがでしょうか。
関連記事
参考資料


吉田 奈都子