年金に関しては不安なニュースが続いています。2021年9月には田村憲久厚労大臣が厚生年金から国民年金への資金を移すことが検討されている年金改革を発表されたり、年金を運用する年金積立金管理運用独立行政法人(GPIF)が経営悪化が懸念されている中国恒大集団とグループ企業に投資をしていたというニュースが伝わったり。
とはいえ、現在の国民年金と厚生年金については、毎月の平均受給額を知らない方も多いのではないでしょうか。
そこで今回は、FPの資格を持ち、証券会社にて約20年資産運用コンサルティングに携わってきた私から、今のシニア世代が受け取る「国民年金・厚生年金」の毎月のリアルな受給額がどのくらいか解説していきたいと思います。
年金制度の「きほん」から解説
日本の公的年金制度は「二階建て」などと呼ばれます。最初にその仕組みをおさらいしておきましょう。
1/3
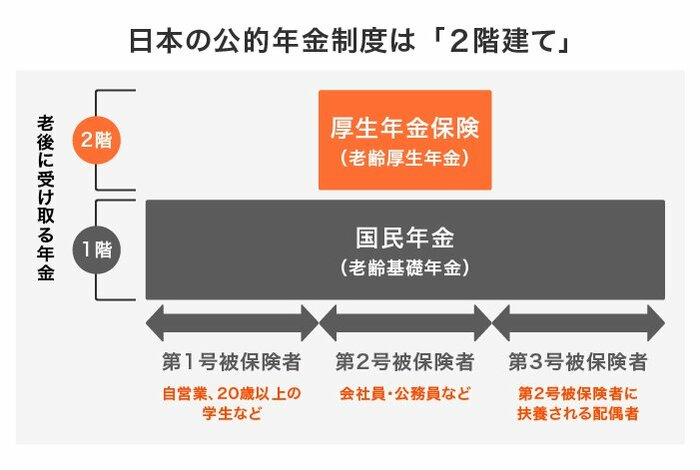
1階部分である「国民年金」は、日本に住む20歳以上60歳未満の全員に加入義務があります。一方の2階部分である「厚生年金」は、公務員や会社員などが国民年金に上乗せして加入します。
国民年金・厚生年金「老後に受給できる年金」
- 国民年金に加入していた人…自営業、フリーランス、専業主婦(夫)
⇒「老齢基礎年金」(1階部分のみ)
- 厚生年金に加入していた人…サラリーマン・公務員など
⇒「老齢基礎年金」+「老齢厚生年金」(1階部分+2階部分)
最近では厚生年金の適用が拡大されており、パートでも一定規模以上の企業に勤め、一定条件を満たした方は加入することができます。
「国民年金」みんなの平均、ひと月いくら?
では、現在の年金受給者のみなさんの受け取る、厚生年金・国民年金の受給額事情を、厚生労働省年金局の「厚生年金保険・国民年金事業年報 令和元年度」をもとに見ていきます。
2/3
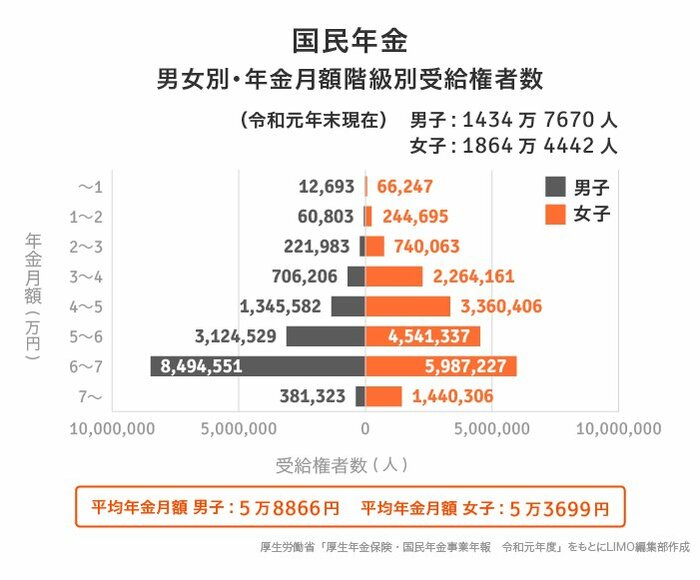
国民年金・平均年金月額
全体…5万5946円(男性…5万8866円・女性…5万3699円)
国民年金【男性】年金月額階級別老齢年金受給権者数
~1万円未満…1万2693人・1万円以上~2万円未満…6万803人・2万円以上~3万円未満…22万1983人・3万円以上~4万円未満…70万6206人・4万円以上~5万円未満…134万5582人・5万円以上~6万円未満…312万4529人・6万円以上~7万円未満…849万4551人・7万円以上…38万1323人国民年金【女性】年金月額階級別老齢年金受給権者数
~1万円未満…6万6247人・1万円以上~2万円未満…24万4695人・2万円以上~3万円未満…74万63人・3万円以上~4万円未満…226万4161人・4万円以上~5万円未満…336万406人・5万円以上~6万円未満…454万1337人・6万円以上~7万円未満…598万7227人・7万円以上…144万306人
国民年金については、納める年金保険料は一律となっているため、男女で受給額の差はほぼないというのが特徴といえます。男女ともに、概ね5万円前後の国民年金を受け取っている事が分かります。
※ちなみに、令和3年度の国民年金保険料は「月額1万6610円」、国民年金(老齢基礎年金)の満額は「6万5075円」です。
「厚生年金」みんなの平均、ひと月いくら?
引き続き同資料より、厚生年金の年金月額をみていきましょう。
3/3
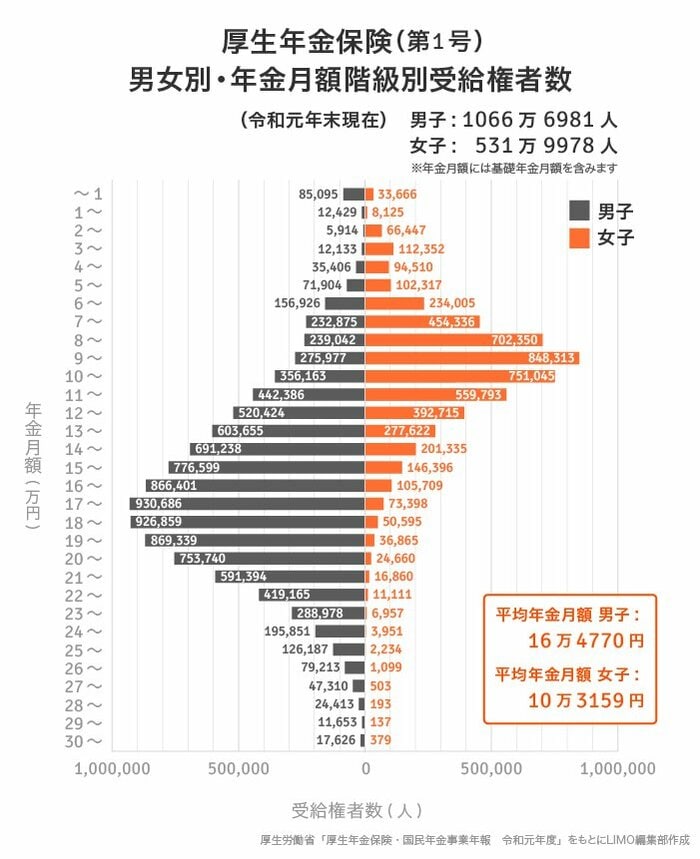
厚生年金保険(第1号)・平均年金月額
全体…14万4268円(男性…16万4770円・女性…10万3159円)厚生年金保険(第1号)【男性】年金月額階級別老齢年金受給権者数
~5万円未満:15万977人・5万円~10万円未満:97万6724人・10万円~15万円未満:261万3866人・15万円~20万円未満:436万9884人・20万円~25万円未満:224万9128人・25万円~30万円未満:28万8776人・30万円以上:1万7626人厚生年金保険(第1号)【女性】年金月額階級別老齢年金受給権者数
~5万円未満:31万5100人・5万円~10万円未満:234万1321人・10万円~15万円未満:218万2510人・15万円~20万円未満:41万2963人・20万円~25万円未満:6万3539人・25万円~30万円未満:4166人・30万円以上:379人
厚生年金保険(第1号)の年金月額のボリュームゾーンは、男性で15~20万円未満、女性は5~10万円未満となっています。国民年金と比べて、受給額は大きくばらつきがあるのが特徴です。
厚生年金は、現役時代に収入に応じた年金保険料を納めており、それが受給額に反映されることから、このような個人差・男女差が生じます。
女性は結婚や出産といったライフイベントで、会社を休職、もしくは辞める場合が多いことなどが影響しているでしょう。
ただ、女性の社会進出が進む今、収入面で男性と肩を並べる方も増えています。今後はパートで厚生年金に加入されていく方も増えていくと考えられるでしょう。今の現役世代が年金を受給する頃には、男女差は縮まっている可能性が大いに考えられますね。
「老後の不安」どうしたらいい?
ここまで年金受給額を見てきましたが、公的年金「だけ」で悠々自適なセカンドライフを楽しむことは厳しいと感じられた方が大半だと思います。老後は節約して過ごそうと考える方もいらっしゃいますが、現役時代との生活費の差が大きければ大きいほど、それは非常に難しいというのが現実です。
実際に、現役時代と同じ生活水準を維持しようとした結果、いわゆる「老後破綻」まっしぐらとなるケースはあります。
そうならないために、老後資金は多めに見積もっておくに越したことはありません。また「人生100年時代」に備えて、老後も資産を枯渇させない努力も必要となりそうです。
資産運用で、資産を作り、守る工夫を
低金利の現代では、働く世代の方でもセカンドライフの方でも、お金を作り守る方法として「資産運用」を視野に入れることが必要な時代といえるでしょう。
30~50代の働く世代の方は、教育費や住宅取得費といったライフイベントに関わる支出に、どうしても追われがちです。ただ、大切な老後資金をリスクを抑えながら資産運用をするためには、20~30年という長期的なスパンで、毎月コツコツと積み立てるのがいいでしょう。早いうちから老後に向けても積み立てる習慣をしっかりつけて、老後を意識した資産形成を行いたいですね。
また、「おひとりさま」ライフを選んだ方は、自由にお金を使える一方で、ひとりで生きていく老後の不安を抱える方もいらっしゃると思います。ご自身のモチベーション次第で節約・貯蓄・投資に取り組むことができるので、早い内から老後資金を用意し始めましょう。
毎月積立てていく方法なら、たとえ金額は少額でも、時間を味方につけることで効率良くお金を増やすことに繋がります。長期間積み立てることが大切ですので、できるだけ早いうちから検討しましょう。
一言に積立で資産運用といっても、種類はたくさんありますし、リスクもあります。オンラインセミナーなど活用されて、まずは情報収集から一歩を踏み出してはいかがでしょうか?