


老後の序盤といえる60代時点の貯蓄額は、その後の生活の安心感を大きく左右するものです。
総務省統計局が2021年5月18日に公表した「家計調査報告(貯蓄・負債編)―2020年(令和2年)平均結果―(二人以上の世帯)」では、60代世帯の約2割が4000万円以上の貯蓄を持つことが分かっています。
コロナ禍で働く子や孫の世代から見ると、だいぶ羨ましい結果かもしれません。今日は、総務省や内閣府の資料から、いまどきの60代・シニア世帯のお金事情を深掘りしていきます。
還暦60代世帯「貯蓄はどのくらい?」
前述の「家計調査報告」によると。二人以上世帯(全世代)の貯蓄現在高の平均値は1791万円で、前年より36万円増加しています。(負債現在高の平均値は572万円で、前年より2万円増加)
60~69歳の貯蓄と負債の平均は以下の通りです。
(カッコ内は全体(全世代)との差です)
60~69歳の貯蓄
貯蓄現在高・・・2384万円 (プラス593万円)
負債現在高・・・242万円 (マイナス330万円)
60代世帯の、平均値で考えた純貯蓄額は2142万円です。
定年退職金や相続などの大型収入によって世帯貯蓄が引き上げられたケースも含まれるでしょう。また、長年家計を圧迫してきた住宅ローンや子どもの教育費から解放される世帯が増える時期であることが背景にあることは確かです。
とはいえ、この平均値だけでは「見えない部分」もあります。それが、世帯ごとの貯蓄の差です。60代・二人以上世帯の貯蓄分布を、次で深掘りしていきます。
60代世帯「貯蓄4000万円超」が2割弱!
60代・二人以上世帯の貯蓄額は、平均で2384万円。ただしこの平均額だけでは「どのくらいの割合の世帯」に「どの程度の貯蓄があるのか」を知ることはできません。
実は各年代一定数の貯蓄「100万円未満」世帯が存在しており、一方で貯蓄「4000万円以上」もいます。では、それぞれどのくらいの世帯数なのでしょうか。
そこで、次のグラフから60代世帯の貯蓄額分布のイメージをつかんでいきましょう。このグラフは貯蓄現在高階級における世帯数(抽出率調整済実数)をまとめたものです。
1/1
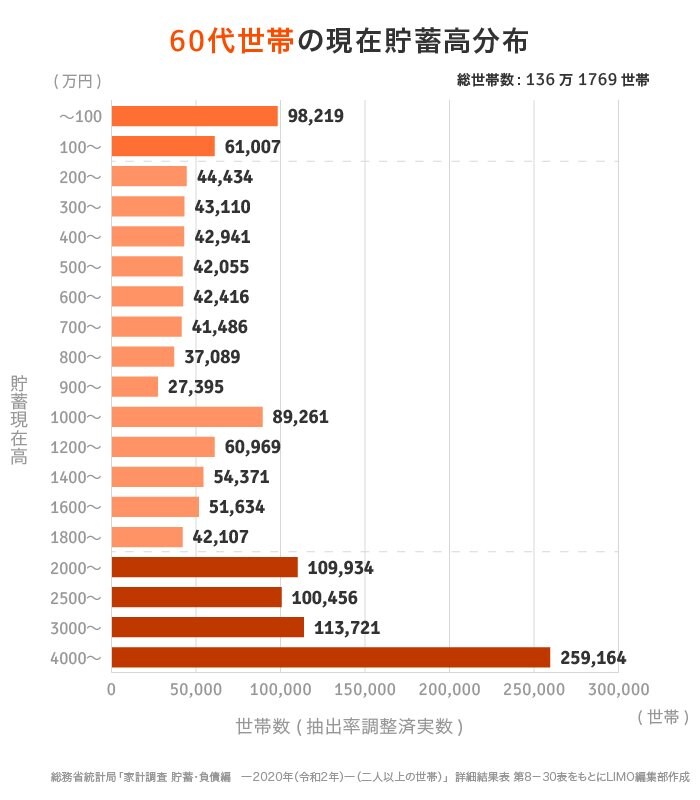
60代二人以上世帯の貯蓄分布(割合)
100万円未満:7.2%、100万円~:4.5%、200万円~:3.3%、300万円~:3.17%、400万円~:3.17%
500万円~:3.1%、600万円~:3.1%、700万円~:3.0%、800万円~:2.7%、900万円~:2.0%
1000万円~:6.6%、1200万円~:4.5%、1400万円~:4.0%、1600万円~:3.79%、1800万円~:3.1%
2000万円~:8.1%、2500万円~:7.4%
3000万円~:8.4%、4000万円以上:19.0%
「4000万円以上」が約2割存在しますが、ほぼ同程度の割合で「400万円未満」の世帯も。このデータからは、60代の貯蓄事情の二極化が読み取れます。
とはいえ、かつて「老後2000万円問題」でクローズアップされたあの金額をクリアする世帯は全体の約4割、3000万円以上世帯に絞っても約3割もいるわけです。
30代、40代の子ども世代よりもゆたかな暮らしができている世帯が一定数あることも推測できそうですね。
そこで、次でちょっと面白いデータをご紹介します。
子や孫の生活費を出しているシニア世代はどのくらい?
ここでちょっと興味深い調査結果をご紹介します。
内閣府は、「高齢者の経済生活に関する調査 令和元年(2019年)度」で、生きがいや仕事、老後のお金などといった、シニア世代の生活全般に関する意識調査の結果を公表しています。
そのなかには「子や孫の生活費を負担しているか」という設問も。一つ先輩世代である70代のデータと合わせて見ていきましょう。
年齢層別にみた「子や孫の生活費を負担している人」の割合
60~64歳(n=258)
- ほとんど負担している…6.2%
- 一部を負担している…15.9%
- 負担していない…63.2%
- その他(※)…14.8%
65~69歳(n=391)
- ほとんど負担している…3.8%
- 一部を負担している…19.7%
- 負担していない…64.5%
- その他…12.0
70~74歳(n=402)
- ほとんど負担している…2.2%
- 一部を負担している…13.2%
- 負担していない…76.4%
- その他…8.2%
75~79歳(n=344)
- ほとんど負担している…2.3%
- 一部を負担している…14.8%
- 負担していない…77.3%
- その他…5.5%
※その他:「子や孫はいない」「不明・無回答」の割合の合計
60代前半は約22%、60代後半は約23%のシニア世帯が、子や孫の生活費を「ほとんど負担している」または「一部を負担している」と回答しています。
ひとくちで「生活費を負担している」といっても金額の差や、その理由は人それぞれでしょう。
同調査の結果をみると、「子や孫の生活費を負担している」と答えた人の割合は、二世代・三世代同居をしている人のほうが、単身・夫婦のみの世帯より数倍多くなっており、その差は歴然です。
相続税の節税対策としてお金を手渡ししているといったケースも一定数ありそうですが、やはり日頃の子・孫世帯との協力関係が背景にありそうですね。
「お金を増やす」しくみを作ろう!
今日は、老後の序盤といえる60代世帯のお金事情を中心に見てきました。今回ご紹介したデータを「意外!」と感じるかどうかは個人差があるところでしょう。
とはいえ、「持てる世帯」と「持たざる世帯」に二極化する点は看過できない点といえそうです。
長寿時代に向けた老後のお金の準備は、30代・40代の若いころからじっくりと進めていかれることをお勧めします。預貯金・保険・資産運用をバランスよく組み合わせて、効率良くお金を育てるしくみ作りから始めていきたいものですね。

【ご参考】貯蓄とは
総務省の「家計調査報告」[貯蓄・負債編]「用語の解説」によると、
「ゆうちょ銀行,郵便貯金簡易生命保険管理・郵便局ネットワーク支援機構,銀行及びその他の金融機関(普通銀行等)への預貯金,生命保険及び積立型損害保険の掛金(加入してからの掛金の払込総額)並びに株式,債券,投資信託,金銭信託等の有価証券(株式及び投資信託については調査時点の時価,債券及び貸付信託・金銭信託については額面)といった金融機関への貯蓄と,社内預金,勤め先の共済組合などの金融機関外への貯蓄の合計をいう。なお,貯蓄は世帯全体の貯蓄であり,また,個人営業世帯などの貯蓄には家計用のほか事業用も含める」とあります。



