
2019年に話題となった「老後2000万円問題」、まだ記憶に新しいという方も多いと思います。
公的年金だけでは2000万円不足するといわれた老後資金。そこで気になるのが、そもそも年金はどのくらい受け取れるだろうか、という点ですね。
しかし、その公的年金の年金額は現役時代の「働き方」に大きく左右されるということをご存じでしょうか?
例えば「老後2000万円問題」のモデルケースとなっている高齢夫婦無職世帯のひと月の収支は、現役時代に専業主婦世帯だったケースを元に計算されています。共働き世帯の年金額であれば、また違った試算がでてくるでしょう。
そこで本日は、証券会社で約20年の経験をもち、現在はFPの資格保有者としてファイナンシャルアドバイスを行っている筆者の視点で、「働き方」と公的年金の国民年金・厚生年金にスポットをあててお話しさせていただきます。
働き方と年金の関係をおさらい
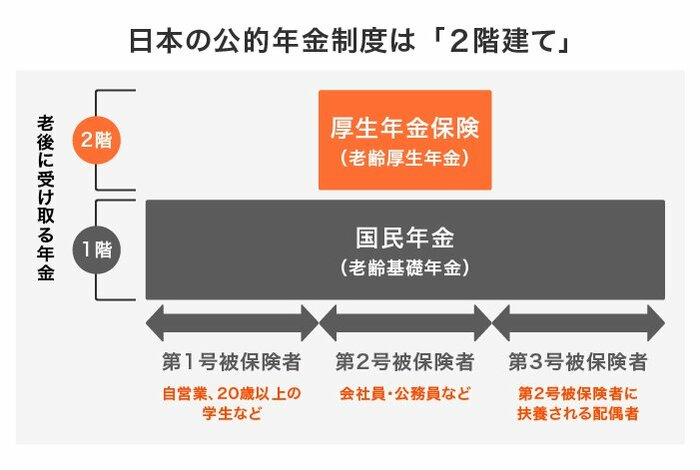
日本の年金制度は2階建て構造、などと言われます。次の図のようなイメージですね。
1/1
ここで国民年金と厚生年金の仕組みを簡単におさらいしておきましょう。
1階部分「国民年金」
国民年金は日本に住む20歳以上60歳未満のすべての人に加入する義務があります。そのため、基礎年金とも呼ばれます。
職業別にみると、学生・自営業者・フリーランス・専業主婦(夫)・農林漁業者などが対象となります。
2021年度の国民年金保険料は全員一律で月額1万6610円。現役期間中にこの年金保険料を納付し、老後は「老齢基礎年金」を受給します。
2階部分「厚生年金」
公務員や会社員等が国民年金に上乗せして加入するのが厚生年金です。年金保険料は、勤務先と加入者の折半が原則です。
厚生年金の保険料は毎月の給与(標準報酬月額)と賞与(標準賞与額)に所定の保険料率をかけて計算されます。収入の高い人ほど、保険料額が上がります。
老後は、老齢基礎年金に上乗せして老齢厚生年金を受給します。
国民年金の平均受給額は?
ここで、国民年金の一般的な年金月額を、厚生労働省年金局の「令和元年度厚生年金保険・国民年金事業の概況」から抜粋します。
国民年金・平均年金月額
- 男性:5万8866円
- 女性:5万3699円
平均額:5万5946円
国民年金の平均額は、男女ともに大きな差はなく5万円台ですね。日本年金機構によれば、令和3年度の国民年金の満額は6万5075円(※)。満額はもらえない人が多いこと分かります。
※国民年金保険料を40年間納付した場合に受け取れる年金額のこと。
厚生年金の平均受給額は?
つづいて、会社員や公務員が加入する厚生年金の平均受給額をみていきましょう。なお、厚生年金保険(第1号)の年金月額には、基礎年金部分を含みます。
厚生年金保険(第1号)・平均年金月額
- 男性:16万4770円
- 女性:10万3159円
平均額:14万4268円
厚生年金の場合、男性の平均受給額は16万4770円、女性の平均受給額は10万3159円となり、その差は約6万円です。
ただし、さきほども触れたように、現役期間中の収入に応じて支払う保険料が算出され、納めた保険料と納付年数から年金額が算出されます。よって、国民年金のみを受給する場合に比べ、老後に受け取る金額の個人差には大きな差が生じるという点は念頭においておきましょう。
夫婦の働き方別「国民年金&厚生年金」組み合わせ4パターン
最後に、夫婦の年金の組み合わせを4パターンご紹介しましょう。さきほどの国民年金・厚生年金の平均受給額を単純計算した場合に、受け取れる年金額を比べてみます。
① 夫婦ともに厚生年金
夫婦合算:26万7929円(夫16万4770円+妻10万3159円)
② 夫は厚生年金・妻は国民年金
夫婦合算:21万8469円(夫16万4770円+妻5万3699円)
③ 夫は国民年金・妻は厚生年金
夫婦合算:16万2025円(夫5万8866円+妻10万3159円)
④ 夫婦ともに国民年金
夫婦合算:11万2565円(夫5万8866円+妻5万3699円)
※ちなみに「老後2000万円問題」のモデルとなった夫婦世帯は、ここでいうと②のパターンに当てはまります。
あくまで平均受給額を単純計算したものですが、国民年金に上乗せして厚生年金を受け取れる「夫婦ともに厚生年金」の世帯の合算額が約27万円で一番多いという結果になりました。
もちろんその分現役時代に年金保険料を多く払っているわけですが、共働き夫婦であれば月に約5万弱も年金が多く受け取れますので、ほとんどの収入が年金になる老後においては大きな安心感につながるのではないでしょうか。
一方「夫婦ともに国民年金」の場合、世帯の年金収入は月額約11万円です。必要最低限の「衣食住」をカバーするだけでも厳しい場合が多い、と考えてよさそうです。
老後の年金額だけを基準に働き方を決めるというのも難しいものがあります。また、自分や配偶者の働き方が思いがけず変わる可能性も大いにあります。
今回は夫婦世帯の合算金額にスポットを当てましたが、「おひとりさま世帯」であれば、厚生年金を受給できた場合でも、かなり心もとない金額に感じる方も少なくないでしょう。
さいごに、老後のために今からできることを考えます。
老後の収入をアップする5つのアイデア
ここで、年金額を生活に向けた準備についてご紹介します。
- 任意加入で国民年金の加入期間を増やし、国民年金を満額受給に近づける
- 付加年金で年金額を増やす
- 繰下げ受給で受け取る年金額をアップする
- つみたてNISA、iDeCo(イデコ:個人型確定拠出年金)、民間の年金保険などを利用して「自分年金」を増やす
- 共働きをして厚生年金をつくる
最も取り組みやすいのは、4.の自助努力ではないでしょうか。
老後を迎えるまで、コツコツ資産運用を進めていくことは、年金生活に向けた大きな安心材料となるでしょう。自分に合った金融商品や運用スタイルを見つけていきたいですね。