年収1,000万円稼いでいる人はどんな生活をしているのか、貯蓄はどのくらいあるのか、気になりますよね。そこで、年収1,000万円世帯の家計状況や貯金額、また年収1,000万円は手取りにするといくらになるのかなど、年収1,000万円の実態に迫ってみました。
年収1,000万円世帯の割合は?
まずは、厚生労働省の「国民生活基礎調査」から、年収1,000万円の世帯の割合を見てみましょう。
所得の分布状況
1/2

出典:厚生労働省「2019年 国民生活基礎調査の概況(各種世帯の所得等の状況)」 (※この場合の「所得」は税込み所得であり、いわゆる「年収」を意味します)
年収1,000~1,100万円は3.1%、1,100~1,200万円は1.9%となっています。年収1,000万円以上の世帯を合計すると12.1%となります。世帯年収の平均は552万3,000円、中央値は437万円なので、年収1,000万円世帯は高所得世帯ということがわかりますね。次に、年収1,000万円世帯の家計状況を見てみましょう。
年収1,000万円世帯の暮らしぶり
総務省の「家計調査(家計収支編)」から、平均世帯と年収1,000万円世帯の支出の内訳を並べてグラフにしてみました。
2/2

出典:総務省「家計調査(家計収支編/二人以上の世帯のうち勤労者世帯/2019年)」を元に筆者作成 (※944万~1,149万円の数値をもって年収1,000万円としています)
1カ月の総支出は世帯平均が32万3,853円、年収1,000万円世帯は41万1,450円となっており、約9万円、年収1,000万円世帯の支出が多くなっています。平均と比べて特に支出が多くなっているのは、「食費」、「交通・通信」、「教育」、「教養・娯楽」、「その他の支出」です。一方、差が少ないのは、「光熱・水道」、「住居」です。住居費は平均よりも少なくなっています。これは持ち家率が高いことが影響しているようです。
平均的な世帯と比べて全体的に支出は多くなっていますが、食費は約1.4万円増えている程度、家具や被服などはそれほど平均との差がありません。これらから贅沢な暮らしぶりは伺えません。平均より少し余裕がある程度といえるのではないでしょうか。
年収1,000万円世帯の貯蓄額
さて、次は気になる貯蓄額です。総務省の「家計調査(貯蓄・負債編)」から、年収1,000万円世帯の貯蓄と負債を見てみましょう。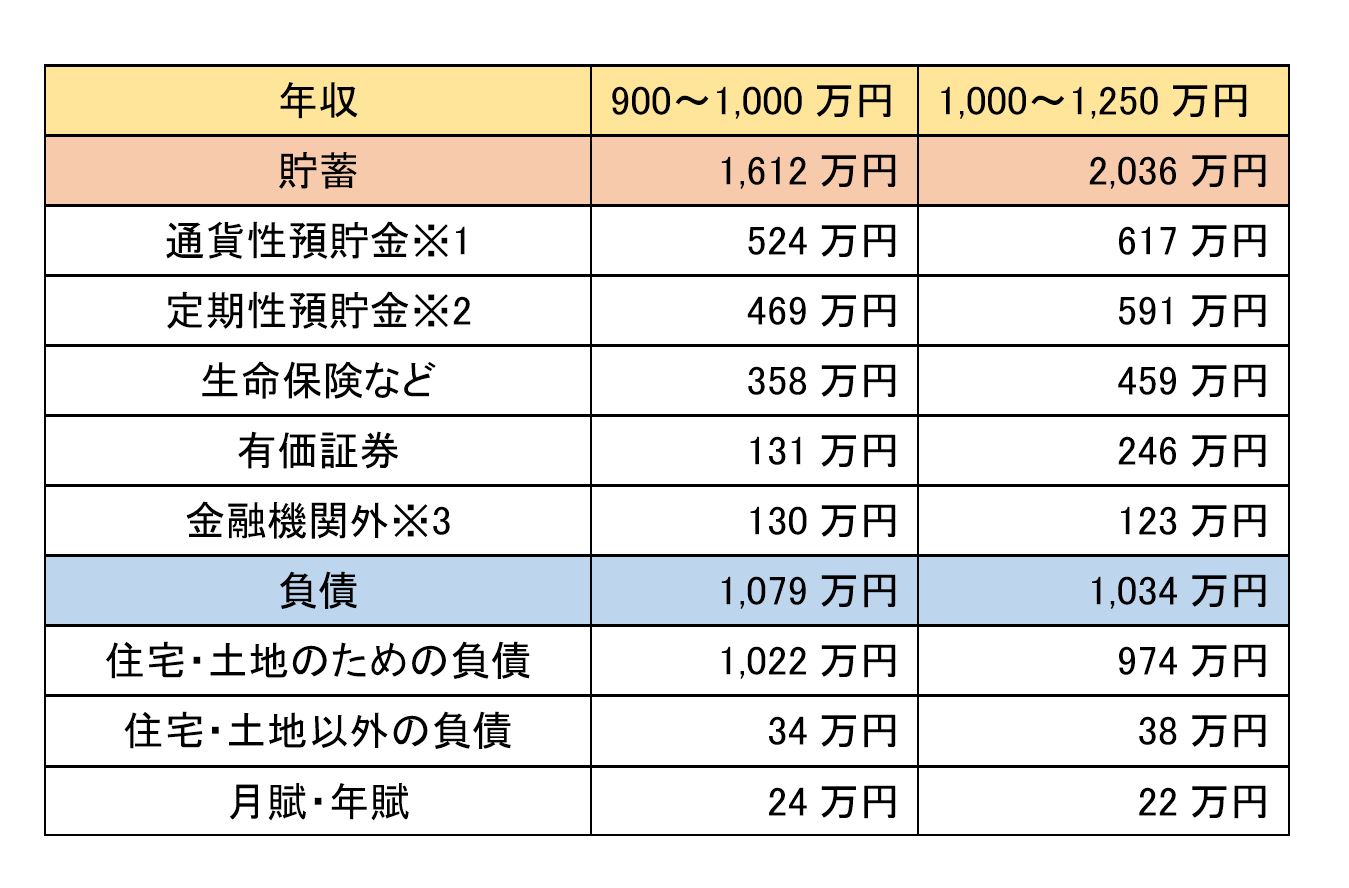
1/2
出典:総務省「家計調査(貯蓄・負債編/二人以上の世帯のうち勤労者世帯/2019年)」を元に筆者作成 (※1 通常貯金、普通預金、当座預金など。※2 定額貯金、定期貯金、定期預金、定期積金など。※3 社内預金、勤め先の共済組合等への預貯金など)
年収1,000万円世帯は1,600万円~2,000万円ほど貯蓄があることがわかりました。半分以上は普通預金や定期預金などの預貯金で持っています。一方、負債も1,000万円近くあります。これは住宅ローンによるものでしょう。
ちなみに、二人以上の勤労者世帯の平均は、年収736万円、貯蓄1,376万円、負債855万円となっています。平均でも貯蓄が1,000万円以上あるというのは多い印象を受けます。それもそのはず、平均の貯蓄額よりも貯蓄が少ない世帯が約70%を占め、貯蓄額が少ないほど割合が高くなる偏った分布になっているからです。貯蓄額の場合、一部の富裕層の高額な貯蓄額も含まれてしまうため、どうしても平均値は高くなってしまいます。
年収1,000万円世帯の場合、貯蓄から負債を引くと500~1,000万円ほどになります。年収1,000万円世帯でも、それほど余裕があるわけではないことが、このデータから読み取れるのではないでしょうか。
年収1,000万円の手取りはいくら?
最後に年収1,000万円の手取り額を計算してみましょう。手取りは年収から社会保険料や税金を引いた金額です。
手取りの計算
<前提>
- 夫(年収1,000万円)妻(専業主婦)子供2人(16歳未満)の家庭
- 社会保険料を年収の15%(150万円)とする
<所得税の計算>
1,000万円-195万円(給与所得控除)=805万円
805万円-150万円(社会保険料控除)-38万円(配偶者控除)-48万円(基礎控除)=569万円
(課税所得)
569万円×20%(税率)-42万7,500円(控除額)=71万円
※千円未満切捨て
<住民税の計算>
所得の10%として計算
569万円×10%=56万9,000円
1,000万円-150万円(社会保険料)-127万9,000円(所得税・住民税)=722万1,000円
手取りは約722万円となりました。意外と少ないと感じませんか?
年収1,000万円は損?
「年収1,000万円は手取りにすると700万円ちょっと」というのは、最初の年収1,000万円のイメージからだいぶ変わったのではないでしょうか。生活の実態も、平均より9万円ほど支出が多い程度で、贅沢をしている感じはしません。
一方で、年収1,000万円は所得制限にかかってしまうことで、援助が受けられないケースがあります。児童手当は、先ほどの手取り計算の前提となった家族構成では、所得制限の限度額を超えるため、特例給付としての一律5,000円の支給となります。しかしこれも廃止とする見直し案を政府は検討しています(ただし、年収による線引きは1,500万円に変更との報道もあり)。
他にも、高等学校等就学支援金制度(高校の授業料を支援する制度)の所得制限も超えるため支援がありません。このように、税金は多く払っているのに支援は受けられない、そのボーダーラインにいるのが年収1,000万円前後の層といえそうです。
参考
「2019年 国民生活基礎調査の概況」厚生労働省
「家計調査年報(家計収支編)2019年」総務省
「家計調査年報(貯蓄・負債編)2019年」総務省
『児童手当見直し「夫婦合算」で検討 高所得世帯の特例給付は廃止』東京新聞 TOKYO Web
「高等学校等就学支援金制度」文部科学省
石倉 博子