5. 【大阪市の例】扶養する家族の人数別の年収ライン、ひとり暮らしの給与収入は110万円以下
所得は、収入から給与所得控除や公的年金等控除などを差し引いて計算します。大阪市の一覧表から、収入に置きかえた目安を見ておきましょう。
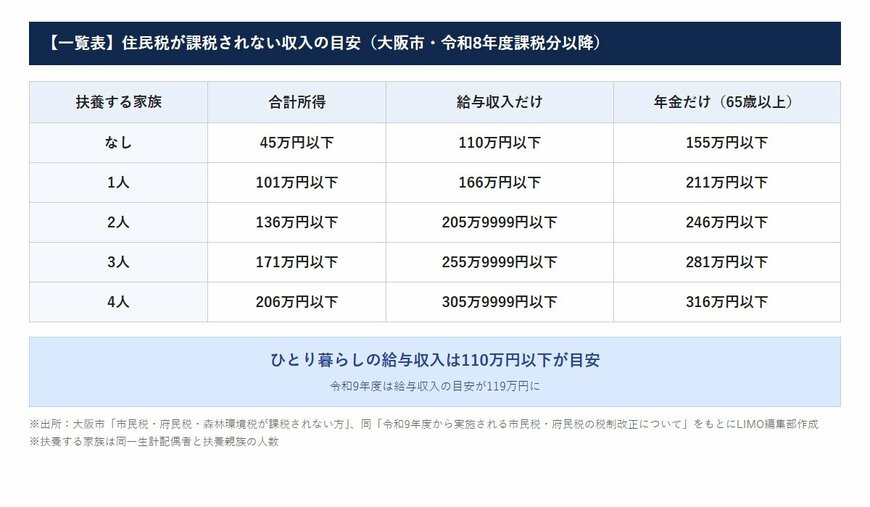
5.1 【一覧表】住民税が課税されない収入の目安(大阪市・令和8年度課税分以降)
- 同一生計配偶者・扶養親族なし:合計所得45万円以下(給与収入110万円以下、65歳以上の年金収入155万円以下)
- 同一生計配偶者・扶養親族1人:合計所得101万円以下(給与収入166万円以下、65歳以上の年金収入211万円以下)
- 同一生計配偶者・扶養親族2人:合計所得136万円以下(給与収入205万9999円以下、65歳以上の年金収入246万円以下)
- 同一生計配偶者・扶養親族3人:合計所得171万円以下(給与収入255万9999円以下、65歳以上の年金収入281万円以下)
- 同一生計配偶者・扶養親族4人:合計所得206万円以下(給与収入305万9999円以下、65歳以上の年金収入316万円以下)
ひとり暮らしで給与収入だけなら110万円以下、扶養する家族が1人なら166万円以下が目安ということになります。
【一覧表】住民税が課税されない収入の目安(大阪市・令和8年度課税分以降)2/2
出所:大阪市「市民税・府民税・森林環境税が課税されない方」、大阪市「令和9年度から実施される市民税・府民税の税制改正について」をもとにLIMO編集部作成
5.2 公的年金等の収入だけの場合
- 65歳以上でひとり暮らし:155万円以下
- 65歳以上で扶養する家族が1人:211万円以下
- 65歳未満でひとり暮らし:105万円以下
65歳以上でひとり暮らしなら、公的年金等の収入155万円以下が目安といえます。年齢は前年の12月31日時点で判定されるため、65歳になった年の翌年から目安が変わる点も押さえておきたいところです。
5.3 令和9年度は給与収入の目安が119万円に
大阪市が2026年11月11日に更新した案内では、令和9年度と令和10年度の住民税は、給与所得控除の最低保障額が74万円になり、ひとり暮らしで課税されない給与収入は110万円から119万円に上がります(令和11年度以降は114万円)。
令和9年度の住民税は、2026年1月から12月までの所得をもとに計算されます。配偶者控除や扶養控除を受けるための、家族の合計所得金額の要件も58万円から62万円に引き上げられるため、来年度の判定は新しい基準で見ておくことがポイントです。
6. 【住民税非課税世帯のよくある質問】国民年金保険料の免除と預貯金の2つ
優遇措置を考えるときに、気になりやすい2つの点を確かめておきましょう。
6.1 Q1. 国民年金保険料の免除を受けると、将来の年金はどうなる?
保険料の全額免除を受けた期間は、老齢基礎年金を受け取るときに、全額を納めた場合の年金額の2分の1(税金の分)が反映されることになります。納めずに未納のままにすると、障害基礎年金や遺族基礎年金を受け取れない場合もある点に注意が必要です。
免除や納付猶予の承認を受けた期間の保険料は、10年以内なら後から納める(追納する)こともできます。家計に余裕ができたときの選択肢として覚えておくと安心でしょう。