元配偶者の住宅ローン、離婚後も返済義務が?連帯保証人の注意点をFPが解説


4. 保証の契約は書面が必要。どんな契約をしたか確かめる
最後に、保証の契約について、知っておきたい決まりを確認しておきましょう。
4.1 保証の契約は書面で
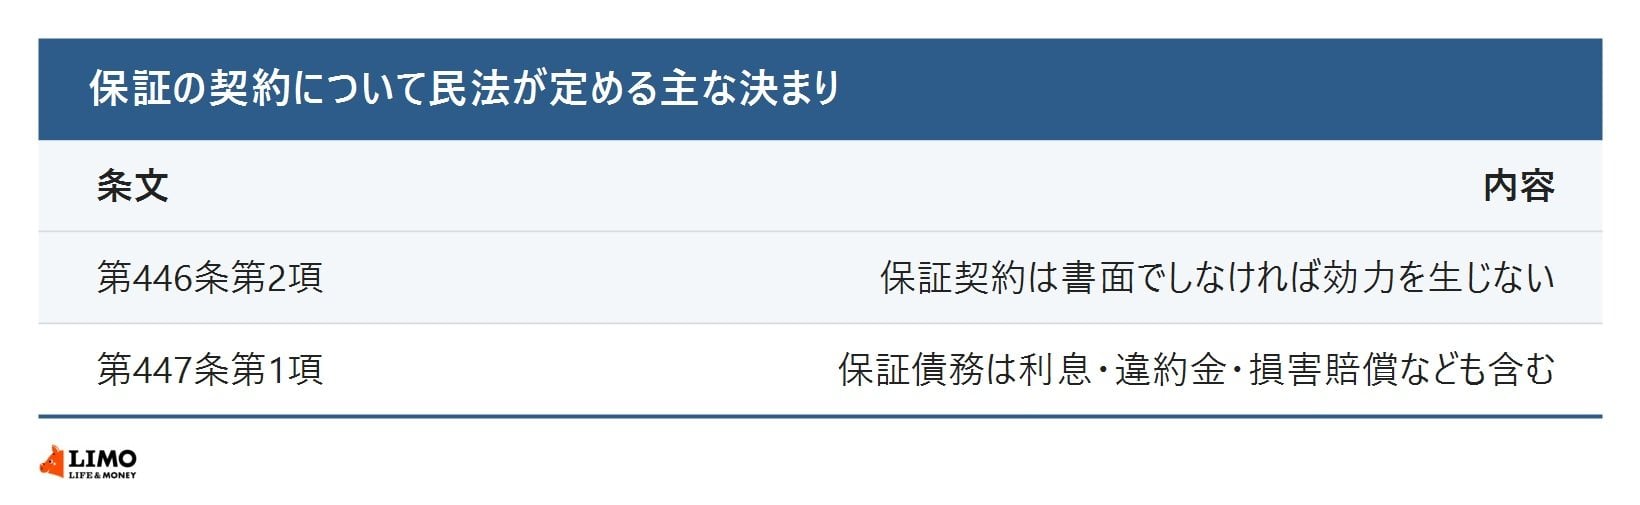
民法第446条第2項では、「保証契約は、書面でしなければ、その効力を生じない」と定めています。保証人になったときには、契約書などの書面にサインしているはずです。何年も前の契約で内容を覚えていない場合でも、当時の書類を探してみましょう。契約書には、誰が債務者で、誰が保証人になっているか、どのような条件で保証しているかが書かれています。金融機関に問い合わせると、契約の内容を確かめられることもあります。書類は、ほかの大切な書類と一緒に保管しておきましょう。なくさないことが大切です。
4.2 保証する範囲
民法第447条第1項では、保証債務は、元のお金だけでなく、利息や違約金、損害賠償など、その債務に付いてくるものすべてを含むと定めています。返済が滞った期間が長くなると、元のローンの残りに加えて、遅れた分の損害金なども請求される可能性があります。請求が届いたら、放っておかずに早めに動くことが大切です。元の配偶者と連絡が取れない場合でも、金融機関と話し合うことで、返済の方法について相談できる場合があります。自分だけで判断せず、専門家の力を借りながら対応しましょう。離婚のときに、財産分与の話し合いで住宅ローンの扱いも決めておくと、のちの行き違いを減らせます。
5. まとめにかえて
今回は、離婚しても住宅ローンの保証が続くしくみを整理しました。民法では、保証人は、お金を借りた本人が返済しないときに代わりに返済する責任を負うと定めていて、この責任は離婚しても消えません。連帯保証人は、借りた本人と同じように返済を求められることがあります。保証人や債務者から外れるには、金融機関の審査が必要で、認められない場合もあります。
離婚を考えている方も、すでに離婚した方も、まずは住宅ローンの契約書を手元に出して、自分の立場を確かめていただければと思います。くわしくは、借りている金融機関や、法テラス、弁護士にご確認ください。
本記事は制度の一般的なしくみを紹介するもので、個別のご事情に応じた判断については、借りている金融機関や弁護士などの専門家にご相談ください。
※LIMOでは、個別の相談・お問い合わせにはお答えできません。
参考資料
村岸 理美