元配偶者の住宅ローン、離婚後も返済義務が?連帯保証人の注意点をFPが解説


2. 保証人や債務者から外れるには、金融機関の審査が必要
では、離婚を機に、住宅ローンの保証人や債務者から外れることはできるのでしょうか。
2.1 夫婦だけでは決められない
結論からお伝えすると、保証人や債務者を変えるには、お金を貸した側の審査が必要で、夫婦の話し合いだけでは決められません。住宅金融支援機構の「よくある質問」では、離婚して債務者から抜けたいという質問に対し、債務者からの脱退を希望する場合は機構の審査が必要になると答えています。くわしくは、取り扱いの金融機関に相談するよう案内しています。夫婦で話し合って「家は妻が引き継ぎ、ローンも妻が払う」と決めても、それだけで金融機関との契約が書き換わるわけではない点に注意が必要です。
2.2 認められないこともある
同じ「よくある質問」では、審査の結果、認められない場合や、借りたお金の一部を繰り上げて返済してもらう場合、新たに債務者を加えてもらう場合などがあるとしています。離婚にともなって債務者を夫から妻へ変えたい場合や、家の持分を移したい場合も、機構の審査が必要です。
離婚のときに住宅ローンの債務者を変えたい場合の扱いをまとめました。2/3
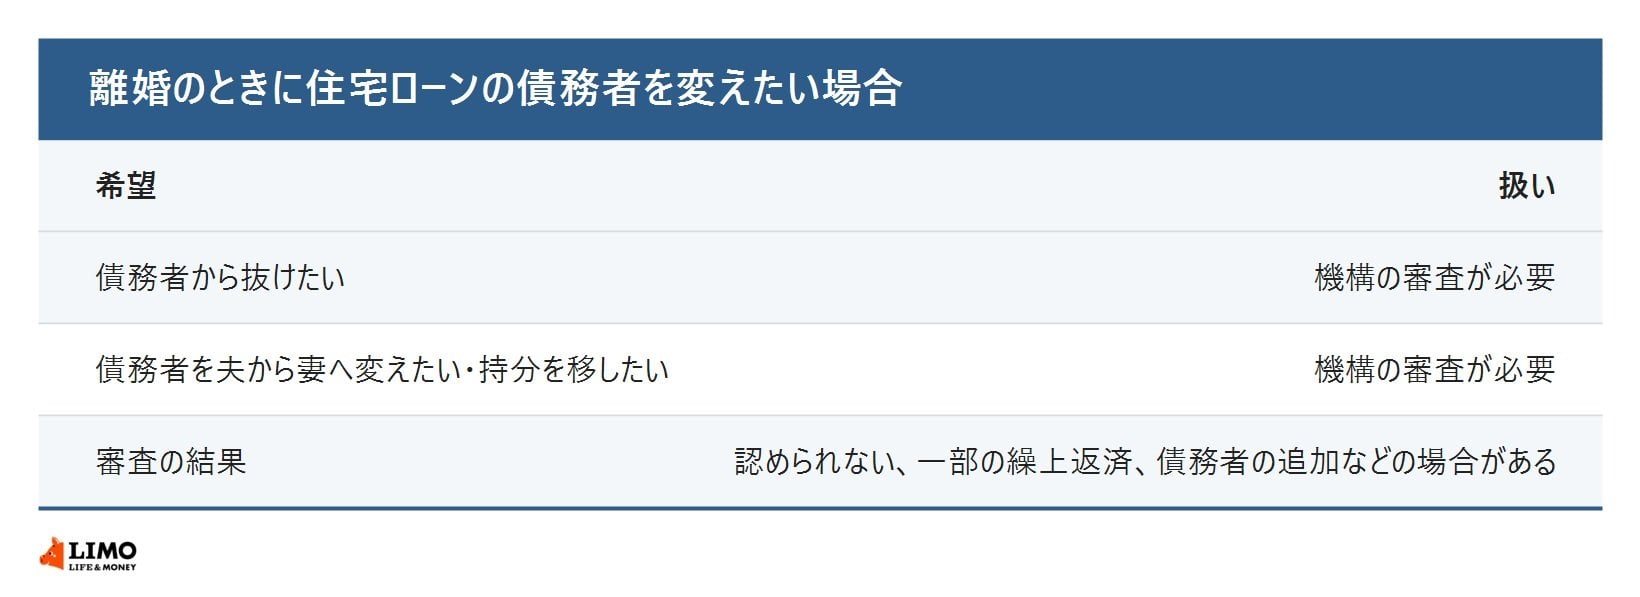
出所:住宅金融支援機構「離婚したのですが、債務者から抜けられるでしょうか。」、住宅金融支援機構「離婚するので債務者を夫から妻へ変えることはできますか。」をもとにLIMO編集部作成
ほかの金融機関で借りている住宅ローンでも、保証人や債務者を変えるには、その金融機関の承諾が必要になるのが一般的です。借りている金融機関に、早めに相談することが大切です。相談の前に、ローンの契約書や返済予定表、離婚の話し合いで決めた内容をまとめておくと、話がスムーズに進みます。保証人から外れたい場合は、代わりの保証人を立てることや、残りのローンの一部を返すことを求められる場合もあります。
3. 離婚の前に、ローンの「契約書」を一緒に確かめる
住宅ローンの保証契約は、離婚しただけでは自動的に終了しません。特に連帯保証人の場合は、元配偶者が返済できなくなると、自身が返済を求められる可能性があります。財産分与で家をどちらが持つかを決めても、金融機関との契約は別に残ります。離婚の話し合いの前に、次の点を確かめておくと安心です。
- 住宅ローンの契約で、自分が債務者・連帯債務者・連帯保証人のどれになっているか
- ローンがあと何年、いくら残っているか
- 家を売った場合の見込みの金額と、ローンの残りの差
3.1 ご注意点
保証や債務の扱いは、契約の内容や金融機関の判断によって大きく変わります。条文だけで判断せず、借りている金融機関や、法テラス、弁護士などに相談しましょう。すでに請求の通知が届いている場合は、通知を放っておかず、書かれている連絡先や専門家に早めに相談することが大切です。