元配偶者の住宅ローン、離婚後も返済義務が?連帯保証人の注意点をFPが解説
alexialex/istockphoto.com


年賀状の準備を始めるこの時期、郵便受けに届く手紙一通にも、心がざわつくことがあるかもしれません。離婚してから何年もたつのに、元の配偶者の住宅ローンのことで、自分あてに通知が届いて驚いたという話も耳にします。
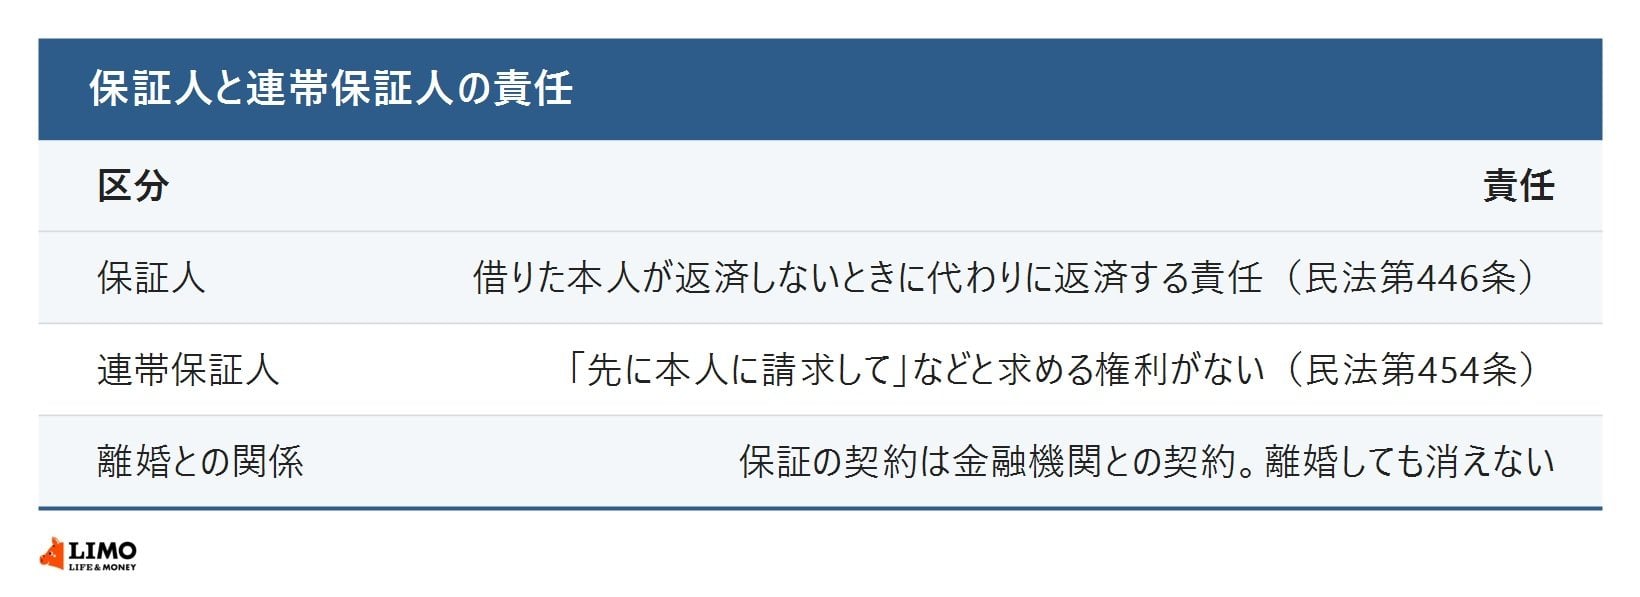
民法では、保証人は、お金を借りた人(主たる債務者)が返済しないときに、代わりに返済する責任を負うと定めています。この保証の契約は、夫婦が離婚しても、それだけで消えることはありません。
離婚のときに何をどこまで話し合えるかは、ご家庭の状況によってさまざまです。だからこそ、保証のしくみを知っておくと、思わぬ請求に備えたり、早めに相談したりしやすくなります。
この記事では、離婚しても住宅ローンの保証が続くしくみと、債務者を変えたいときの手続きを、e-Gov法令検索の民法の条文と住宅金融支援機構の資料をもとに、分かりやすく整理します。
1. 離婚しても、住宅ローンの保証人の責任は消えない
まずは、保証人とはどのような立場なのかを確認していきましょう。
1.1 保証人の責任
結論からお伝えすると、住宅ローンの保証人になった人は、離婚しても、保証の契約がある限り、その責任が続きます。民法第446条第1項では、「保証人は、主たる債務者がその債務を履行しないときに、その履行をする責任を負う」と定めています。保証の契約は、お金を貸した金融機関と保証人の間の契約です。夫婦の離婚とは別のものなので、離婚届を出しても保証の契約はそのまま残ります。
1.2 連帯保証人はさらに責任が重い
保証人のなかでも、「連帯保証人」は責任がより重くなります。通常の保証人は、「先にお金を借りた本人に請求してください」と求めたり、本人の財産から先に取り立てるよう求めたりできます。しかし、民法第454条では、保証人が主たる債務者と連帯して債務を負担したときは、これらの権利がないと定めています。つまり連帯保証人は、借りた本人と同じように、いきなり返済を求められることがあります。
元の配偶者がローンの返済を滞らせると、連帯保証人である元妻や元夫に、残りのローンの返済を求める通知が届くことがあります。離婚してから年月がたっていても、契約が続いている限り、この責任は変わりません。