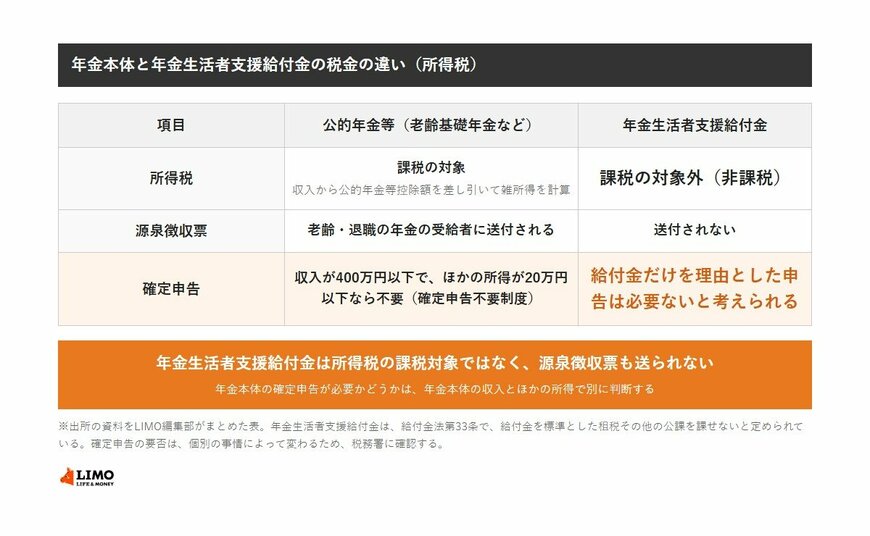
年金生活者支援給付金は、所得税と復興特別所得税の課税対象ではありません。日本年金機構が、非課税であると案内しています。給付金のために、源泉徴収票が送られることもありません。
では、確定申告は必要なのか、住民税はどうなのか。この記事では、日本年金機構、国税庁、e-Govの法令の内容をもとに、次の点を整理します。
- 年金生活者支援給付金に税金はかかるか
- 源泉徴収票が届かない理由と、年金本体との違い
- 確定申告が必要かどうかの考え方
- 住民税との関係と、確認先
1. 年金生活者支援給付金に税金はかかる?所得税・復興特別所得税は課税対象外
日本年金機構のよくある質問は、年金生活者支援給付金について、所得税および復興特別所得税の課税対象となっていません(非課税)と答えています。
年金生活者支援給付金の支給に関する法律(給付金法)にも、関連する条文があります。第33条は、租税その他の公課は、年金生活者支援給付金として支給を受けた金銭を標準として、課することができない、と定めています。
同じ法律の第32条は、給付金を受ける権利は、譲り渡し、担保に供し、差し押さえることができない、と定めています。
老齢年金生活者支援給付金の給付基準額は、令和8年10月時点で月額5620円です。この金額に、税金は課されません。対象者や金額の計算は、年金生活者支援給付金とは?基準額は月5620円|2026年度の対象者3条件・支給日・請求期限で解説しています。

2. 年金生活者支援給付金の源泉徴収票は届かない
日本年金機構によると、年金生活者支援給付金の源泉徴収票は送付されません。
公的年金等の源泉徴収票が送られるのは、老齢または退職を支給事由とする年金を受けている人だけです。年金生活者支援給付金は、これに含まれません。
老齢の年金などの公的年金等は、課税の対象になります。国税庁によると、公的年金等は、年金の収入金額から公的年金等控除額を差し引いて、雑所得の金額を計算します。支払を受けるときは、原則として、収入金額から一定の控除額を差し引いた額に5.105パーセントを乗じた金額が、源泉徴収されます。
なお、国税庁は、令和9年1月1日以後に生ずる所得については、復興特別所得税の税率が1.1パーセントに引き下げられ、防衛特別所得税が併せて源泉徴収される、と案内しています。
老齢の年金と給付金は、税金の扱いが違います。年金額の通知書と、給付金の振込通知書は、別々の書類です。
3. 年金生活者支援給付金は確定申告が必要?給付金だけなら不要、年金本体は別に判断
給付金は所得税の課税対象ではないため、給付金を受け取ったことだけを理由に、確定申告をする必要はないと考えられます。ただし、申告が必要かどうかは個別の事情で変わります。最終的には、税務署に確認してください。
年金本体の確定申告は、別に判断します。国税庁によると、公的年金等に係る確定申告不要制度の条件は、次の2つです。
- その年中の公的年金等の収入金額が、400万円以下である
- 公的年金等に係る雑所得以外の所得金額が、20万円以下である
この2つを満たせば、確定申告の必要はありません。国税庁は、次の2点も注意として挙げています。
- 確定申告不要制度の対象になる場合でも、医療費控除や社会保険料控除などの各種の所得控除を受けて、所得税の還付を受けるための確定申告はできる
- 公的年金等以外の所得金額が20万円以下で確定申告が必要ない場合でも、住民税の申告が必要な場合がある
この条件は、国税庁のタックスアンサー(令和8年4月1日現在の法令等)によります。条件に当てはまるかどうかの判断は、年金の収入や、ほかの所得の状況によって変わります。
4. 年金生活者支援給付金と住民税|給付金法第33条は「租税その他の公課」を禁止
給付金法第33条は、「租税その他の公課」と書いています。この「租税」には、所得税だけでなく住民税などの地方税も含まれると考えられ、給付金として受けた金銭を標準として課税することはできません。
給付金を受け取るための条件にも、住民税が関わります。老齢年金生活者支援給付金は、請求者本人を含む世帯全員の市町村民税が非課税であることが、条件の1つです。
条件のもう1つは、前年の年金収入金額とその他の所得の合計(所得額等)が、基準額以下であることです。所得額等は、令和8年10月分から令和9年9月分までの給付金を請求する場合は、令和7年分で判定します。
日本年金機構の概要では、所得額等は「前年の年金収入金額とその他の所得の合計」とされています。この中に、給付金を含める記載はありません。給付金を受け取っていることで、住民税の非課税の条件から外れる、という扱いは、確認できる資料からは見当たりません。ただし、住民税の判定は、お住まいの市町村が行います。個別の判断は、市町村に確認してください。
所得の基準や判定の仕組みは、所得の基準は「82万6500円」以下、超えても92万6500円までは対象になる?で整理しています。
5. 税金や申告で迷ったときの確認先
確認する内容によって、窓口が変わります。
- 確定申告が必要かどうか:お住まいの地域の税務署、または国税庁の相談窓口
- 住民税の申告、住民税が非課税かどうか:お住まいの市町村の住民税の担当窓口
- 給付金の金額や通知書:給付金専用ダイヤル(0570-05-4092、050で始まる電話からは03-5539-2216)、または年金事務所
給付金専用ダイヤルは、税金のくわしい相談の窓口ではありません。税金の扱いは、税務署と市町村に確認するのが確実です。
6. まとめ
年金生活者支援給付金は、所得税および復興特別所得税の課税対象ではありません。給付金法第33条は、給付金を標準にして、租税その他の公課を課すことはできないと定めています。
給付金の源泉徴収票は、送付されません。給付金を受け取ったことだけを理由にした確定申告は、必要ないと考えられます。年金本体の確定申告は、収入が400万円以下で、ほかの所得が20万円以下かどうかなどで、別に判断します。
住民税の非課税の判定や、税金の個別の扱いは、税務署と市町村に確認してください。
参考資料
- 日本年金機構「年金生活者支援給付金の源泉徴収票は送付されるのでしょうか。」
- 国税庁「No.1600 公的年金等の課税関係」
- e-Gov法令検索「年金生活者支援給付金の支給に関する法律」
- 日本年金機構「老齢(補足的老齢)年金生活者支援給付金の概要」
齊藤 慧