【年内の暦年贈与】1年間の合計110万円以下なら贈与税なし「生前贈与の加算期間は3年から7年へ延長」家族で確認したい「誰に・いくら・いつ」3ポイント


4. 亡くなる前の贈与の加算期間は、3年から7年へ延びる
最後に、相続のときに贈与が足し戻されるしくみと、最近の見直しを確認しておきましょう。
4.1 生前贈与の加算
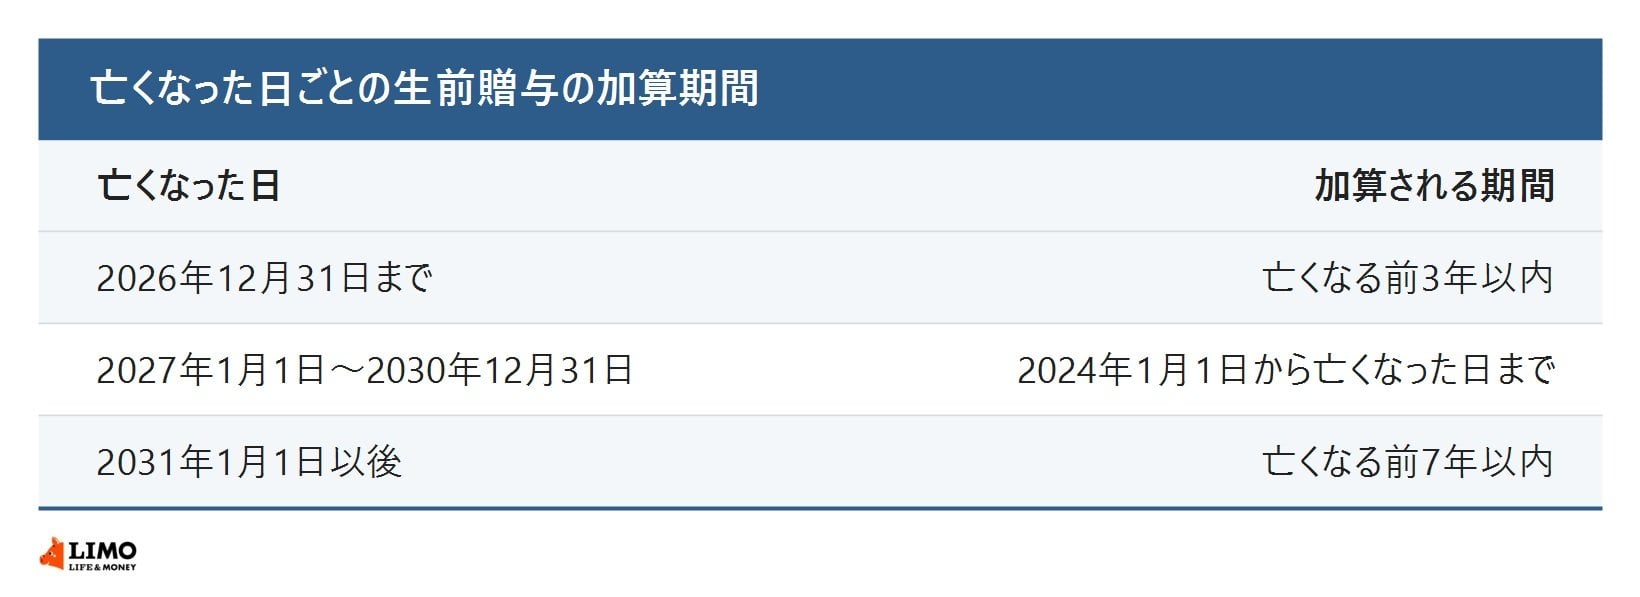
相続税を計算するときは、亡くなった人から亡くなる前の一定の期間に受けた暦年課税の贈与を、相続財産に足し戻します。国税庁の「No.4161 贈与財産の加算と税額控除(暦年課税)」によると、2024年1月1日以後の暦年課税の贈与から、この期間が亡くなる前3年以内から7年以内に延長されました。延長は段階的で、亡くなった日によって次のように変わります。
- 2026年12月31日までに亡くなった場合:亡くなる前3年以内
- 2027年1月1日から2030年12月31日までに亡くなった場合:2024年1月1日から亡くなった日まで
- 2031年1月1日以後に亡くなった場合:亡くなる前7年以内
また、国税庁によると、亡くなった日が2027年1月2日以後の場合、亡くなる前3年以内より前の期間に受けた贈与は、合計100万円までは相続財産に足し戻されません。
足し戻された贈与について、すでに贈与税を払っている場合は、その分を相続税から差し引くしくみもあります。110万円以下で贈与税がかからなかった贈与も、加算の対象になる点には注意が必要です。早めに、長い目で計画を立てることが大切です。特に、渡す人が高齢の場合は、加算の期間に入る可能性も考えておきましょう。相続人以外の孫などへの贈与の扱いも含めて、税理士に相談すると安心です。
5. まとめにかえて
今回は、年間110万円の暦年贈与のしくみと、生前贈与の加算期間の延長を整理しました。1年間に受けた贈与の合計が110万円以下なら、贈与税はかかりません。110万円を超えた部分には、10%から55%の税率がかかり、親や祖父母から18歳以上の子や孫への贈与には特例税率を使います。2024年1月1日以後の贈与からは、相続のときに足し戻す期間が段階的に7年へ延びています。
家族が集まる年末年始は、お金の話をするきっかけにもなります。渡す人の暮らしを第一に考えながら、ご家族で贈与の計画を話し合っていただければと思います。くわしくは、税務署や税理士にご確認ください。
※LIMOでは、個別の相談・お問い合わせにはお答えできません。
参考資料
村岸 理美