【年内の暦年贈与】1年間の合計110万円以下なら贈与税なし「生前贈与の加算期間は3年から7年へ延長」家族で確認したい「誰に・いくら・いつ」3ポイント
soi7studio/shutterstock.com


年の瀬が近づき、家族が集まる年末年始の予定を立て始める時期になりました。親から子や孫へ、お年玉やお祝いとは別に、まとまったお金を渡したいと考えている方もいるかもしれません。
国税庁によると、1年間(1月1日から12月31日まで)に贈与を受けた財産の合計が110万円以下なら、贈与税はかかりません。2024年1月1日以後の贈与からは、亡くなる前の贈与を相続財産に足し戻す期間が、3年から7年へ段階的に延びています。
どのくらい、いつ、誰に渡すかは、家族の財産や考え方によってご家庭ごとに異なります。だからこそ、暦年贈与の基本と、最近の見直しを知っておくと、家族で話し合うときの土台になります。
この記事では、年間110万円の暦年贈与のしくみと、生前贈与の加算期間の延長を、国税庁の資料をもとに、分かりやすく整理します。
1. 贈与税は1年間に110万円以下なら、かからない
まずは、贈与税の基本的なしくみを確認していきましょう。
1.1 暦年課税の基礎控除
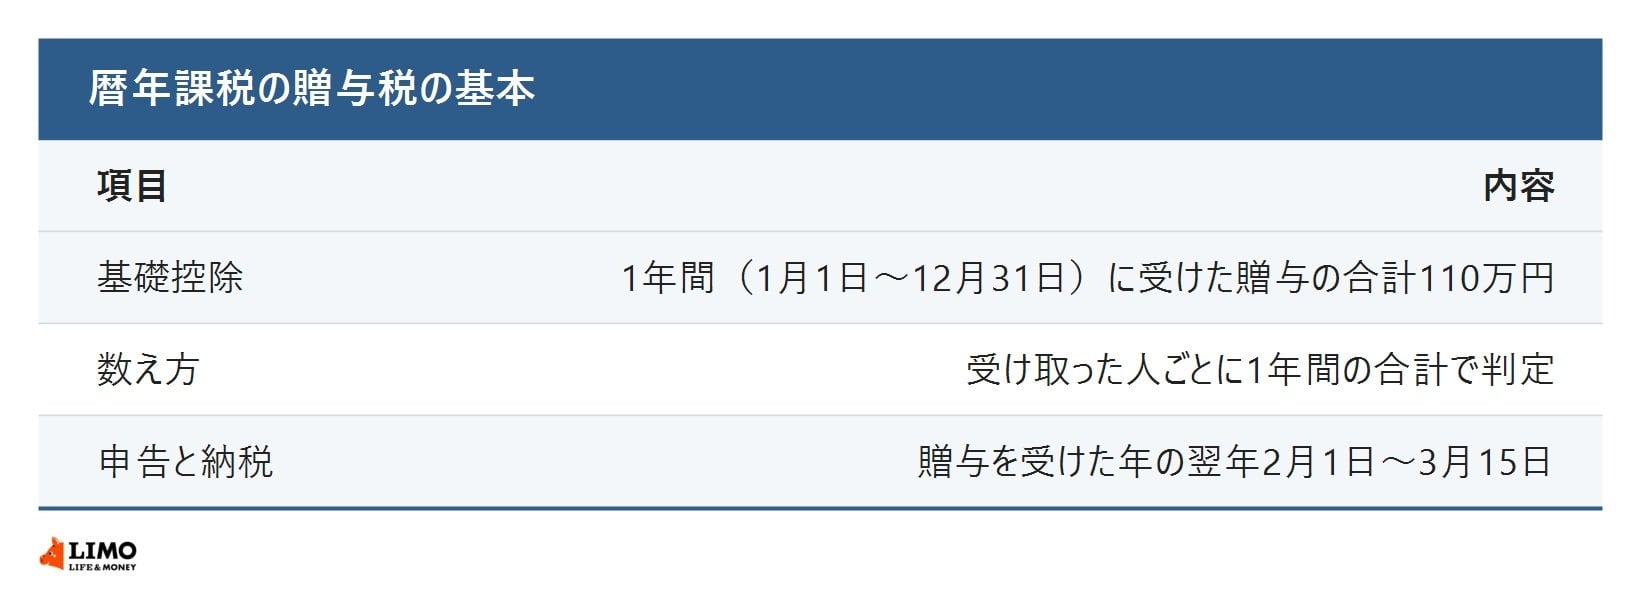
1年間に受け取った贈与の合計が110万円以下なら、贈与税はかかりません。国税庁の「No.4402 贈与税がかかる場合」によると、暦年課税では、1月1日から12月31日までの1年間に贈与を受けた財産の価額の合計が110万円以下なら、贈与税はかからないとされています。
ここでのポイントは、「受け取った人」ごとに、1年間の合計で考えることです。たとえば、父から80万円、母から50万円を同じ年にもらった子は、合計130万円になるため、110万円を超えた20万円に贈与税がかかります(LIMO編集部の計算)。
1.2 申告と納税の時期
国税庁によると、贈与税がかかる場合は、贈与を受けた人が、贈与を受けた年の翌年2月1日から3月15日までの間に、申告と納税をします。年内に渡すか、年明けに渡すかで、どの年の贈与として数えるかが変わります。
年末に渡すお金は、12月31日までに渡したものがその年の贈与になります。銀行振込の場合は、振り込んだ日が記録に残るので分かりやすくなります。年をまたぐと翌年の分として数えるため、その年の合計が110万円を超えないように、日付も意識しておきましょう。