【年内の暦年贈与】1年間の合計110万円以下なら贈与税なし「生前贈与の加算期間は3年から7年へ延長」家族で確認したい「誰に・いくら・いつ」3ポイント


2. 110万円を超えると税率は10%から。親や祖父母からなら特例税率
では、110万円を超えた場合、贈与税はいくらかかるのでしょうか。
2.1 一般税率と特例税率
贈与税は、110万円を引いた残りの金額に税率をかけて計算します。国税庁の「No.4408 贈与税の計算と税率(暦年課税)」によると、税率には「一般税率」と「特例税率」の2種類があります。特例税率は、父母や祖父母など直系尊属から、贈与を受けた年の1月1日時点で18歳以上の子や孫が受け取る場合に使います。
たとえば、18歳以上の子が親から1年間に310万円の贈与を受けた場合で計算してみます(LIMO編集部の計算)。
- 基礎控除後の金額:310万円−110万円=200万円
- 特例税率(200万円以下は10%):200万円×10%=20万円
同じ310万円でも、兄弟姉妹など直系尊属以外から受け取った場合は一般税率を使います。また、18歳未満の子や孫が親や祖父母から受け取った場合も、一般税率になります。200万円以下の部分の税率はどちらも10%ですが、金額が大きくなると、一般税率のほうが高くなります。
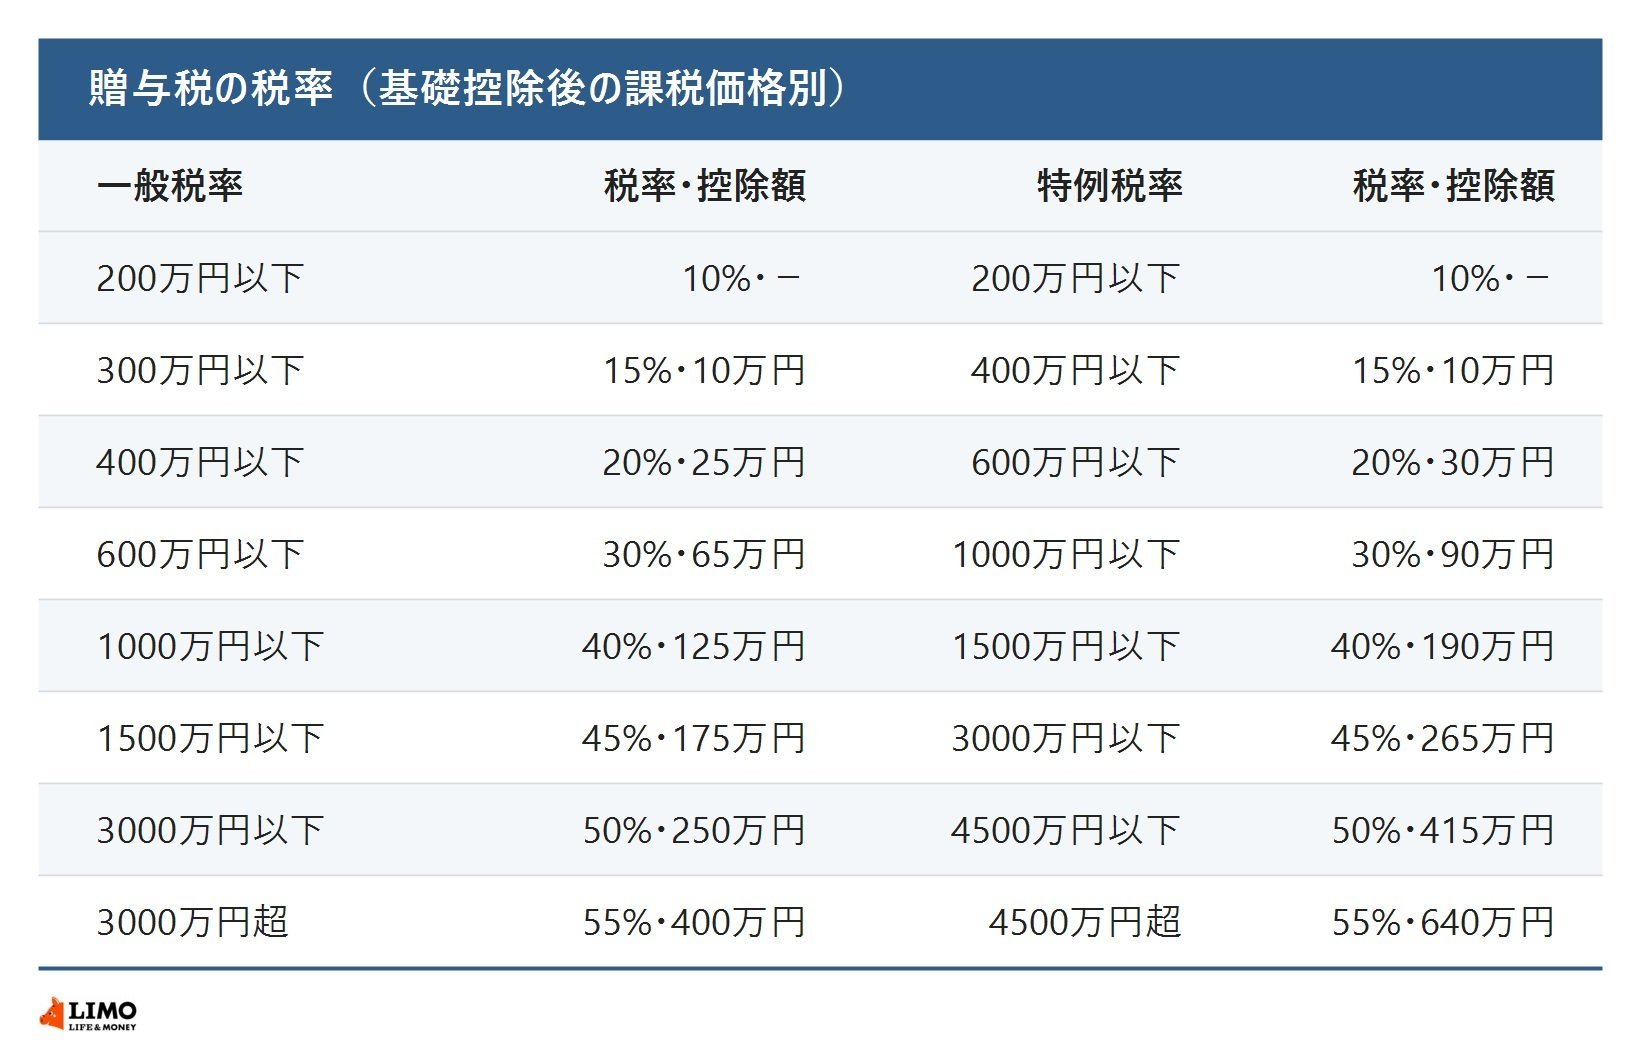
速算表の「控除額」は、税率をかけたあとに差し引く金額です。段階ごとに税率を分けて計算する手間を省くためのもので、表の金額をそのまま使えば、贈与税の金額を一度に計算できます。
たとえば基礎控除後の金額が500万円の場合、特例税率では500万円×20%−30万円=70万円、一般税率では500万円×30%−65万円=85万円です(LIMO編集部の計算)。
3. 【FPの視点】渡す前に、家族で「誰に・いくら・いつ」を話し合う
毎年110万円までなら何も気にせず渡せると思っていて、相続のときに足し戻されるしくみを知らない方は少なくありません。贈与は、渡す人と受け取る人の両方の暮らしに関わります。年末に渡す前に、次の点を家族で話し合っておくと安心です。
- 誰に渡すか(子か、孫か)
- 1年間の合計がいくらになるか(両親からの分を合わせて数える)
- 渡す人の暮らしに必要なお金が、十分に残るか
3.1 ご注意点
贈与は、渡す人と受け取る人の双方が合意して成り立ちます。受け取る人が知らないまま、親が子の名義の口座にお金を積み立てているような場合は、贈与と認められないことがあります。渡したことが分かるように、記録を残しておくことも大切です。くわしくは、税務署や税理士に確かめましょう。