12月の年末調整、障害者手帳を持つ家族がいる人は「障害者控除」の申告を。所得税と住民税が年「12万8000円」軽くなる例も
手帳の等級で控除は27万円・40万円・75万円。家族の所得の線は62万円以下に


目次[開く][閉じる]
- 1. 【障害者控除】手帳の等級で27万円・40万円・75万円に分かれる
- 1.1 控除の額は3つ
- 1.2 特別障害者になる手帳と等級
- 1.3 同居特別障害者は「同居」が条件
- 1.4 家族の所得の線は「62万円以下」に
- 2. 障害者控除で所得税と住民税は年いくら軽くなる?
- 2.1 計算のしかた
- 2.2 所得税率10%なら年5万3000円から12万8000円
- 2.3 税率5%と20%の場合
- 2.4 住民税が軽くなるのは2027年度から
- 3. 【年末調整】家族の障害者控除は扶養控除等(異動)申告書に書く
- 3.1 「障害者」の欄で区分と人数を書く
- 3.2 新しく扶養親族になった家族は「改正」と書く
- 4. 年末調整で申告し忘れた障害者控除は確定申告で取り戻せる
- 4.1 翌年1月1日から5年間申告できる
- 4.2 源泉徴収された所得税がない人は戻らない
- 5. まとめにかえて
- 参考資料
2. 障害者控除で所得税と住民税は年いくら軽くなる?
控除で軽くなる税金は、控除の額に税率を掛けた額が目安です。
2.1 計算のしかた
- 所得税:控除の額×所得税の税率
- 住民税:住民税の控除の額×10%
住民税の障害者控除は、障害者が26万円、特別障害者が30万円、同居特別障害者が53万円です。所得税より少し小さい額になっています。
2.2 所得税率10%なら年5万3000円から12万8000円
所得税率10%の人で試算しました。同居特別障害者なら、所得税が7万5000円、住民税が5万3000円です。
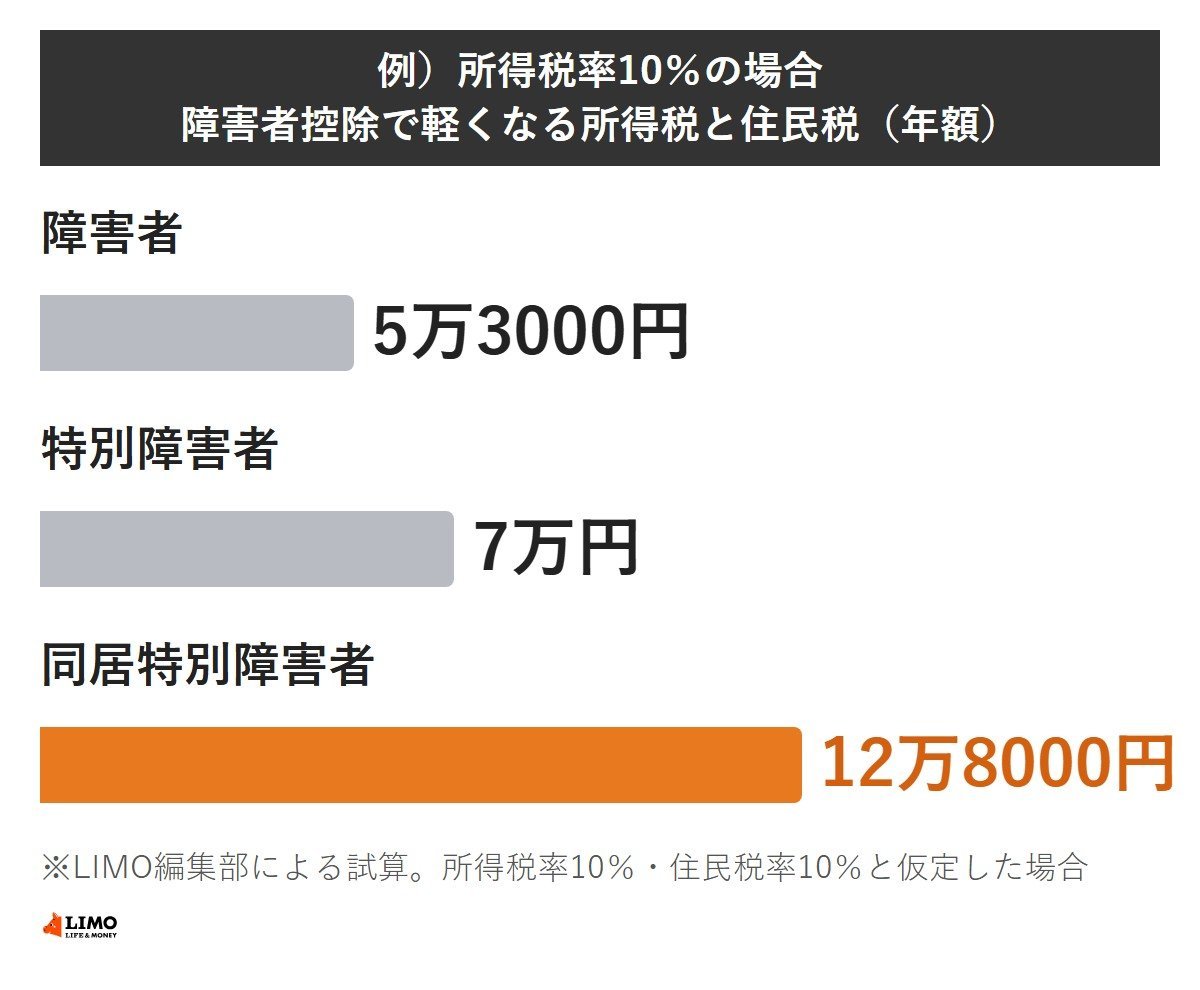
合わせると、障害者で年5万3000円、特別障害者で年7万円、同居特別障害者で年12万8000円です。
2.3 税率5%と20%の場合
所得税の税率は、課税される所得が194万9000円までなら5%、330万円から694万9000円までなら20%です。所得税と住民税を合わせた額は、次のようになります。
- 税率5%:障害者3万9500円、特別障害者5万円、同居特別障害者9万500円
- 税率20%:障害者8万円、特別障害者11万円、同居特別障害者20万3000円
※試算の前提:復興特別所得税と、住民税の調整控除は含めていません。控除で税率の区分が変わる人は、額が変わります。
2.4 住民税が軽くなるのは2027年度から
所得税は、12月の年末調整で1年分が精算されます。住民税は前の年の所得で計算するため、2026年分の控除が反映されるのは2027年度の住民税です。
障害者控除は、手帳の等級や同居の有無で27万円・40万円・75万円に分かれます。所得税率10%なら、所得税と住民税を合わせて年5万3000円から12万8000円軽くなる試算です。
家族の分を受けるには、勤務先に出す扶養控除等(異動)申告書への記入が必要です。家族の手帳の等級と、今年の所得の見込みを確かめておきましょう。
ここからは、申告書の書き方と、年末調整で申告し忘れたときの取り戻し方を確認します。