

3. 子ども本人の所得税は、給与収入178万円まではかからない計算
親の控除とあわせて、子ども本人の税金も見ておきましょう。
3.1 子ども本人の所得税と、年収の見積もり方
結論からお伝えすると、2026年分は、給与だけの子どもなら、給与収入が178万円以下であれば所得税はかからない計算になります(LIMO編集部の計算)。給与所得控除の74万円と、基礎控除の104万円を合わせた金額です。
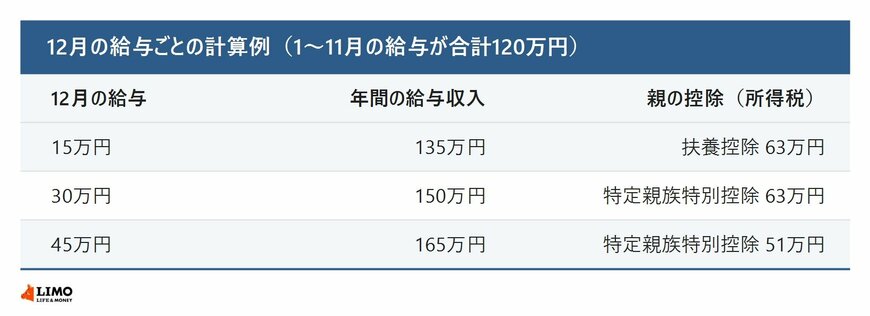
年収を見積もるときは、1月から12月までに支払われた給与の合計で考えます。たとえば、1〜11月の給与が合計120万円で、12月に冬休みのシフトで15万円になると、年間の給与収入は135万円です。136万円以下なので、親は扶養控除の対象になります(LIMO編集部の計算例)。
12月の給与で、年間の給与収入がどの区分に入るかが変わることがあります。3/4
出所:国税庁「令和8年4月 源泉所得税の改正のあらまし」、総務省「令和8年度税制改正の大綱の概要」をもとにLIMO編集部作成
同じ例で、12月の給与が45万円になると、年間の給与収入は165万円です。この場合、親は扶養控除ではなく特定親族特別控除の対象になり、控除額は51万円になります(LIMO編集部の計算例)。
総務省の資料では、今回の改正で所得税の課税最低限を178万円まで引き上げるとしています。子ども本人が税金を払うかどうかと、親の控除の金額は、別々の線で決まる点を押さえておきましょう。
4. 【FPの視点】12月の給与まで見込んで、家族で年収を共有しておく
冒頭でもふれたように、子どものアルバイトの収入が親の税金にどう関わるのかを、年末になってから気にされる方は少なくありません。アルバイトの収入は子ども自身のもので、親が細かく把握していなくても、それはとても自然なことです。
そのうえで、年末調整の書類を書く前に、次のような点を家族で話しておくと、親も子どもも見通しを立てやすくなります。
- 1〜11月に受け取った給与の合計(給与明細やアプリで確かめる)
- 12月に支払われる給与の見込み(冬休みのシフトがいつの給与日に入るか)
- アルバイト先が2か所以上ある場合は、すべての合計
- 親の勤務先に出す年末調整の書類の締め切り
年収の線は「働く時間を減らすため」ではなく、家族の税金の見通しを立てるための目安として使いたいところです。
4.1 ご注意点
年収は、働いた月ではなく給与が支払われた日で数えます。12月に働いた分が翌年1月の給与日に支払われる場合は、翌年の収入になります。アルバイト先の給与の締め日と支払日も確かめておきましょう。
税金とは別に、健康保険の扶養にも収入の基準があります。厚生労働省の通知では、2025年10月から、19歳以上23歳未満の人(被保険者の配偶者を除く)が親の健康保険の扶養に入るための年間収入の基準は150万円未満です。健康保険の扶養は、1〜12月の合計ではなく、これから先の収入の見込みで判断されます。くわしくは、親が加入している健康保険(協会けんぽや健康保険組合)にご確認ください。
住民税の控除額は、所得税とは別に決められています。くわしくは、お住まいの市区町村や勤務先の担当部署にもご確認ください。


