

5. 年末調整では、扶養控除と特定親族特別控除で書く書類が違う
最後に、親が会社員の場合の年末調整の手続きを確認しておきましょう。
5.1 年末調整で出す書類
国税庁によると、子どもが扶養控除の対象(特定扶養親族)になる場合は「給与所得者の扶養控除等(異動)申告書」に書きます。子どもが特定親族特別控除の対象になる場合は、「給与所得者の基礎控除申告書 兼 給与所得者の配偶者控除等申告書 兼 給与所得者の特定親族特別控除申告書 兼 所得金額調整控除申告書」に、子どもの合計所得金額の見積額と控除額を書きます。
今回の改正は2026年12月1日から施行され、2026年分は12月の年末調整で改正後の金額を使って精算します。改正で新しく扶養控除の対象になった子どもについては、扶養控除等申告書の「異動月日及び事由」の欄に「令和8年12月1日 改正」などと書いて出し直すとしています。
子どもの収入によって、年末調整で書く書類が変わります。4/4
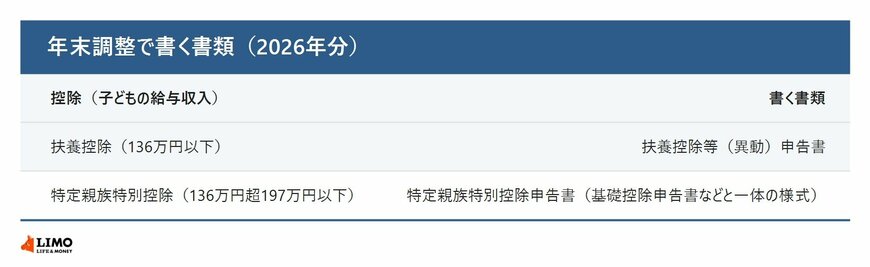
出所:国税庁「令和8年度税制改正(基礎控除の引上げ等関係)Q&A」、国税庁「基礎控除申告書 兼 配偶者控除等申告書 兼 特定親族特別控除申告書 兼 所得金額調整控除申告書の記載例」をもとにLIMO編集部作成
特定親族特別控除の対象になるのは、その年の12月31日時点で19歳以上23歳未満で、納税者と生計を一にしている子どもなどです。子どもが2人以上の納税者の特定親族に当たる場合は、どちらか1人だけが控除を受けられます。共働きのご家庭では、どちらの親が控除を受けるかも決めておきましょう。書類を書く前に、夫婦で話し合っておくとスムーズです。
6. まとめにかえて
今回は、大学生などの子どものアルバイト収入と、親の控除の関係を整理しました。2026年分は、子どもの給与収入136万円以下なら扶養控除、136万円を超えても197万円以下なら特定親族特別控除の対象です。子ども本人の所得税は、給与収入178万円まではかからない計算です。
冬休みのシフトが決まるこの時期に、12月の給与まで含めた年収の見込みを、家族で一度共有してみてはいかがでしょうか。税金の取り扱いは、国税庁の案内や勤務先の担当部署、税務署にもご確認ください。年末調整の書類を書くときの参考にしていただければと思います。
※税制の内容は2026年11月時点の国税庁・総務省の公表資料にもとづきます。計算例はLIMO編集部の試算で、子どもの収入が給与だけの場合です。
※LIMOでは、個別の相談・お問い合わせにはお答えできません。
参考資料
- 国税庁「No.1177 特定親族特別控除」
- 国税庁「No.1180 扶養控除」
- 国税庁「令和8年4月 源泉所得税の改正のあらまし」
- 国税庁「令和8年度税制改正(基礎控除の引上げ等関係)Q&A」
- 厚生労働省 通知(令和7年7月4日 保発0704第1号・年管発0704第1号)
- 厚生労働省「19歳以上23歳未満の被扶養者に係る認定に関するQ&A」
- 総務省「令和8年度税制改正の大綱の概要」
村岸 理美


