


年末に向けて、勤め先の都合で仕事を離れる人もいるでしょう。会社の健康保険を抜けて国民健康保険に入ると、保険料は前年の給与をもとに計算されます。
ただし、倒産や解雇、雇い止めなどで辞めた人には、保険料を軽くする仕組みがあります。届け出をすると、前年の給与所得を100分の30として計算するのです。
この記事では、軽減の対象になる人と期間、届け出に必要なものを確認します。新宿区の2026年度の料率で、年収500万円だった単身の人の保険料も試算しました。
1. 【国民健康保険料の軽減】会社都合などで辞めた人は前年の給与を3割として計算
国民健康保険料は、前年の所得をもとに市区町村が計算します。そのため会社を辞めた直後は、在職中の給与がそのまま保険料に反映されます。
1.1 前年の給与所得を「100分の30」で計算
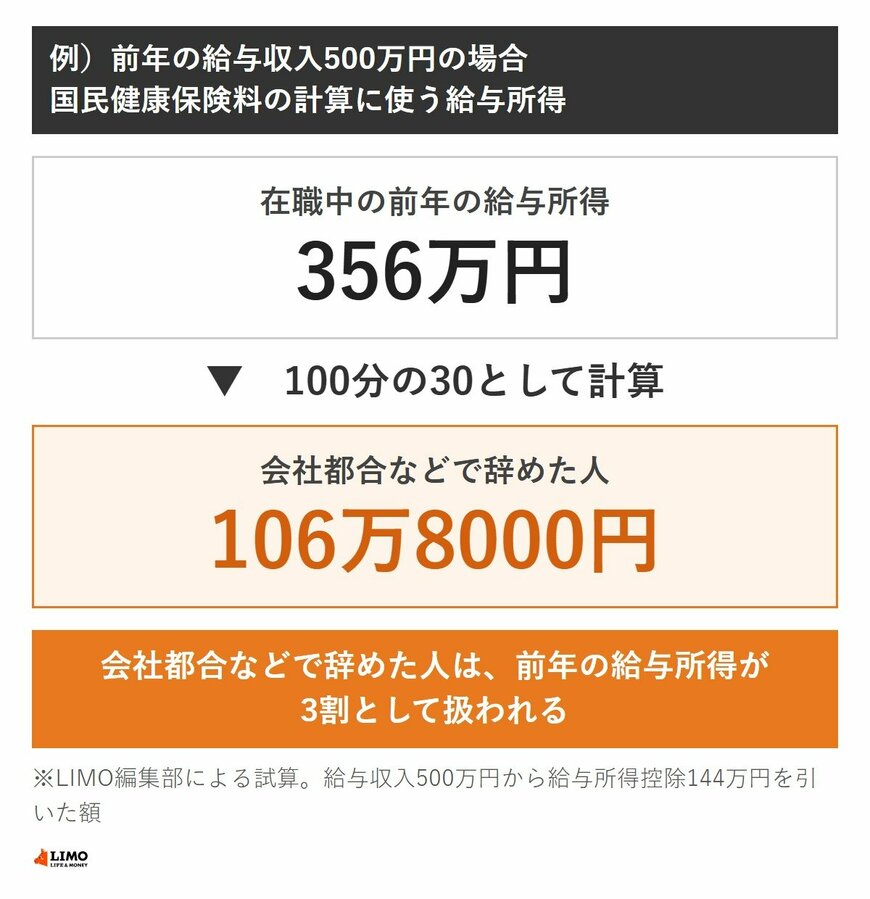
厚生労働省は、倒産などで職を失った人が在職中と同じくらいの負担で医療保険に入れるよう、保険料の軽減を設けています。対象の人は、前年の給与所得を100分の30として保険料を計算します。
たとえば前年の給与収入が500万円なら、給与所得は356万円です。軽減を受けると、保険料の計算では106万8000円として扱われます。
会社都合などで辞めた人は、国民健康保険料の計算で前年の給与所得が3割として扱われる1/3
出所:厚生労働省「国民健康保険の保険料・保険税について」、国税庁「No.1410 給与所得控除」をもとにLIMO編集部作成
軽減されるのは給与所得だけです。事業所得など、ほかの所得はそのまま計算に入ります。
医療費の自己負担の上限を決める高額療養費の所得区分でも、給与所得は100分の30として扱われます。保険料だけでなく、病院の窓口での負担にも関わる仕組みなのです。
1.2 軽減される期間
軽減の期間は、離職日の翌日が属する月から、その翌年度の末までです。年度は4月から翌年3月までを指します。
たとえば2026年12月31日に辞めた場合、軽減は2027年1月分から2028年3月分まで続きます。年末に辞める人は、1年を超えて軽減を受けられる計算です。
2. 【対象になる人】国民健康保険料の軽減は離職理由コードで決まる
軽減を受けられるかどうかは、辞めた理由で決まります。理由は、ハローワークが出す書類のコードで確かめます。
2.1 特定受給資格者と特定理由離職者
対象は、雇用保険の「特定受給資格者」と「特定理由離職者」です。特定受給資格者は、倒産や解雇などで離職した人を指します。
特定理由離職者は、雇い止めのほか、病気などの正当な理由がある自己都合で離職した人です。「自己都合で辞めたから対象外」とは限らないのです。
たとえば新宿区では、離職日に65歳未満であることも条件にしています。年齢の条件は、住んでいる市区町村の案内で確かめておきましょう。
2.2 離職理由コード
コードは、ハローワークで受け取る「雇用保険受給資格者証」か「雇用保険受給資格通知」の離職理由の欄に書かれています。新宿区の案内では、次のコードが対象です。
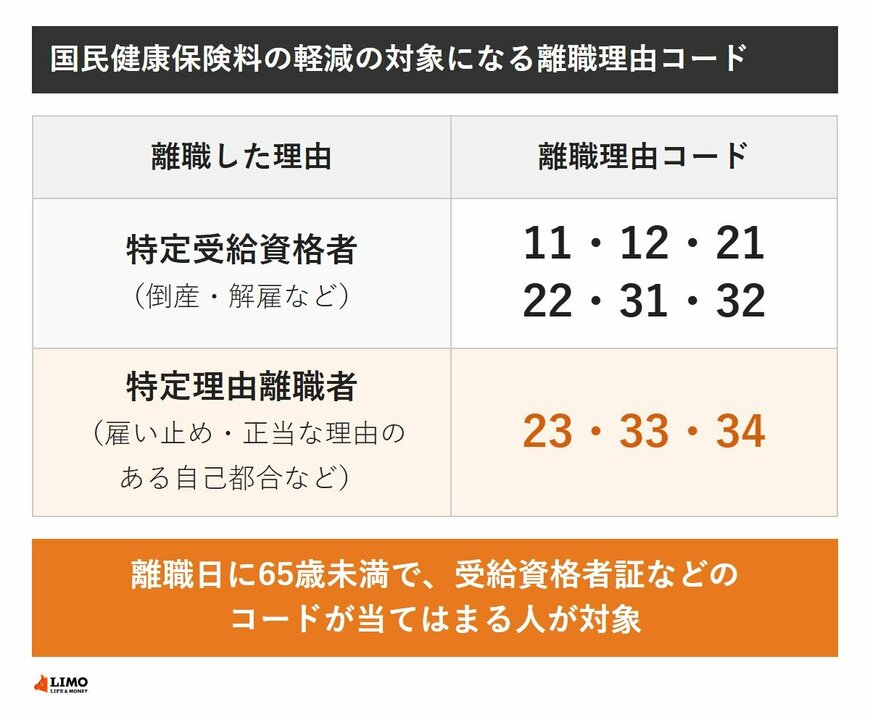
- 特定受給資格者:11・12・21・22・31・32
- 特定理由離職者:23・33・34
2.3 届け出に必要なもの
軽減は、自分で届け出ないと受けられません。新宿区では、次の書類を窓口に持っていくか、郵送で届け出ます。
- 雇用保険受給資格者証または雇用保険受給資格通知
- 本人確認書類
窓口で届け出るときは、マイナンバーが確認できる書類も必要です。郵送するときは、受給資格者証などの表と裏のコピーを送ります。


