

2. 個人向け国債は1年たてば換金できるが「直前2回分の利子」が差し引かれる
個人向け国債は、満期の前でも国に買い取ってもらえます。ただし、換金できる時期と、差し引かれるお金にルールがあります。
2.1 発行から1年は原則として換金できない
財務省によると、個人向け国債は発行から1年がたつまで、原則として換金できません。11月募集分なら、2027年12月15日の2回目の利子の支払日からが換金できる時期です。
例外として、持ち主が亡くなった場合や、災害救助法が適用された大きな災害で被害を受けた場合は、1年たつ前でも換金できます。この特例を使うには、相続人であることを示す書類や罹災証明書などが必要です。
2.2 差し引かれるのは「直前2回分の利子×0.79685」
1年たったあとは、1万円単位で一部だけでも換金できます。換金するときは、直前2回分の利子(税引前)に0.79685をかけた額が差し引かれます。
0.79685は、利子から20.315%の税金を引いた残りの割合です。つまり、差し引かれるのは「税引後の利子の1年分」にあたる額なのです。
固定5年に100万円を置いていた場合、直前2回分の利子は税引前で2万1700円です。換金するときは、これに0.79685をかけた1万7291円が差し引かれます。
例)11月募集分の固定5年に100万円を置いた場合、途中で換金すると差し引かれるのは1万7291円2/3
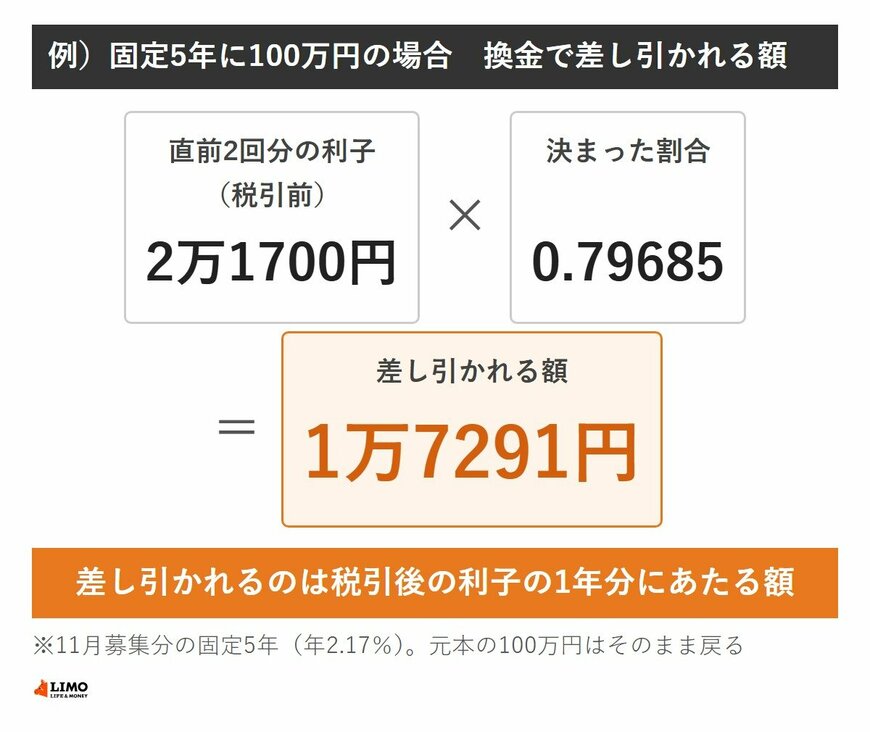
出所:財務省「個人向け国債についてのよくある質問(中途換金について)」、財務省「個人向け国債の発行条件等」をもとにLIMO編集部作成
2.3 元本は戻り、手数料もかからない
差し引かれるのは利子にあたる部分だけで、元本の100万円はそのまま戻ります。財務省は、換金のときにこのほかの手数料はかからないと案内しています。
換金したお金は、申し込んだ日を含めておおむね3営業日後に受け取れます。急ぎで使う予定があるときは、取扱金融機関に日数を確かめておくと安心です。
3. 3年で使うお金を個人向け国債に置くなら「固定3年の満期」と比べる
では、3年後に使う予定の100万円を置くとき、利率の高い固定5年を選んで途中で換金すると、手元にはいくら残るのでしょうか。固定3年に置いて満期まで持った場合と比べます。
3.1 固定5年を3年で換金した場合
固定5年に100万円を置くと、3年間で受け取る利子は税引後で5万1874円です。3年たったところで換金すると、ここから1万7291円が差し引かれます。
手元に残る利子は3万4583円です。3年持っていても、残るのは2年分の利子にとどまる計算になります。
3.2 固定3年を満期まで持った場合
固定3年の利率は年1.94%で、固定5年より低めです。ただ、満期の2029年12月15日まで持てば、換金で差し引かれるお金はありません。
3年間で受け取る利子は、税引後で4万6376円です。満期には、元本の100万円がそのまま戻ります。
例)3年後に使う100万円の場合、手元に残る利子は固定3年を満期まで持つほうが約1万1800円多い3/3
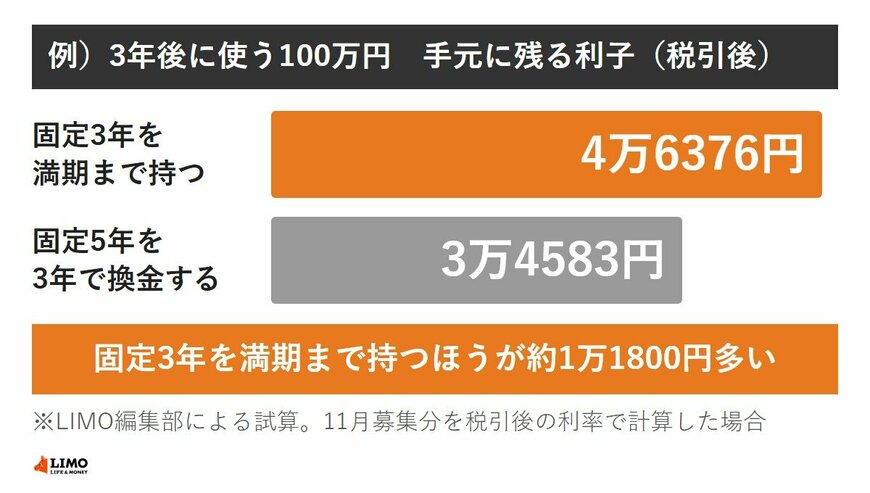
出所:財務省「個人向け国債の発行条件等」、財務省「個人向け国債についてのよくある質問(中途換金について)」をもとにLIMO編集部作成
- 固定3年を満期まで持つ:4万6376円
- 固定5年を3年で換金する:3万4583円
※試算の前提:100万円を11月募集分で買い、財務省が示す税引後の利率で計算しました。固定5年は、6回目の利子を受け取った直後に換金したものとしています。
3.3 使う時期と満期がそろうと利子が残りやすい
利率だけを見ると固定5年が高く見えますが、3年で使うお金なら、手元に残る利子は固定3年のほうが約1万1800円多くなります。換金で差し引かれる1年分の利子が、利率の差より大きく効くためです。
11月募集分の募集は11月30日までです。利率や換金のルールは、財務省の個人向け国債のページや取扱金融機関の窓口で確かめられます。
では、実際に個人向け国債を選ぶ前に、どんな点を確かめておくとよいのでしょうか。


