

2. 相続税が0円の申告は何人?令和6年分は3万9755人、申告書を出した人の約5人に1人で、課税価格の平均は5070万円
国税庁「令和6年分 相続税の申告事績の概要」によると、令和6年分の相続税の申告書の提出に係る被相続人数は、相続税額のあるものが16万6730人、相続税額のないものが3万9755人でした。
- 【相続税額のある申告】16万6730人、被相続人1人当たりの課税価格の平均は1億4025万円
- 【相続税額のない申告】3万9755人、被相続人1人当たりの課税価格の平均は5070万円
申告書を出した被相続人の約19.3%、約5人に1人は、相続税額のない申告でした。相続税額のない申告の課税価格の平均5070万円は、法定相続人が3人のときの基礎控除額4800万円を上回る水準です。
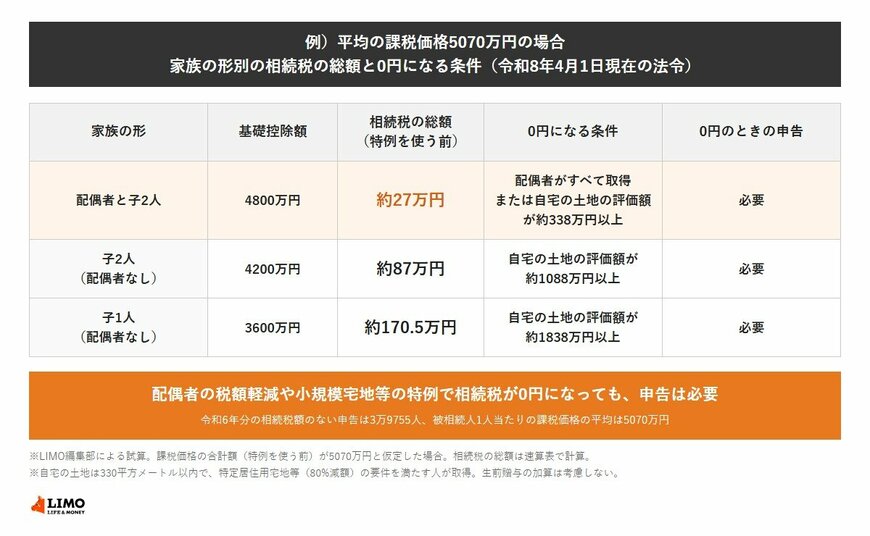
3. 相続税の総額はいくら?平均の課税価格5070万円・配偶者と子2人なら約27万円、配偶者がすべて取得すれば0円
課税価格の合計額が、相続税額のない申告の平均の5070万円の場合の相続税の総額を、国税庁「No.4155 相続税の税率」の速算表で計算しました。配偶者と子2人なら、基礎控除額4800万円を差し引いた約270万円に相続税がかかります。
- 【配偶者と子2人・法定相続分どおりに取得】相続税の総額は約27万円。配偶者の分の約13.5万円は配偶者の税額軽減で0円になり、子2人の分は合わせて約13.5万円
- 【配偶者と子2人・配偶者がすべて取得】配偶者の税額軽減で0円。ただし申告が必要
- 【子2人(配偶者なし)】基礎控除額は4200万円で、相続税の総額は約87万円
- 【子1人(配偶者なし)】基礎控除額は3600万円で、相続税の総額は約170.5万円
同じ課税価格5070万円でも、配偶者がいるかどうか、配偶者がどれだけ取得するかで、相続税は約170.5万円から0円まで変わります。配偶者の税額軽減は、配偶者が取得した正味の遺産額が1億6000万円か法定相続分相当額の多いほうまで、相続税がかからない仕組みです。
※試算の前提:課税価格の合計額(正味の遺産額)を5070万円とし、法定相続分に応じた取得金額に速算表の税率をかけて相続税の総額を計算。小規模宅地等の特例、生前贈与の加算、配偶者の税額軽減以外の税額控除は考えていません。
例)平均の課税価格5070万円の場合 家族の形別の相続税の総額と0円になる条件1/1
出所:国税庁「No.4155 相続税の税率」、国税庁「令和6年分 相続税の申告事績の概要」をもとにLIMO編集部作成


