

2. 贈与税の基礎控除110万円と比べると?大学生への家庭からの支援の平均は自宅で約88万円、下宿・アパートなどで約124万円
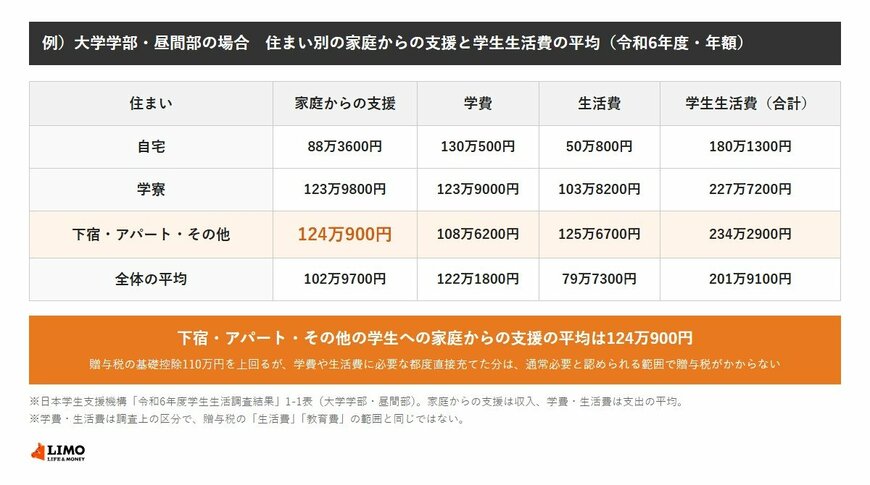
日本学生支援機構「令和6年度学生生活調査結果」によると、大学学部(昼間部)の学生が1年間に家庭から受けた支援の平均は、住まい別に次のとおりです。
- 【自宅】88万3600円
- 【学寮】123万9800円
- 【下宿・アパート・その他】124万900円
- 【全体の平均】102万9700円
自宅から通う学生の平均は110万円を下回る一方、学寮や下宿・アパートなどで暮らす学生の平均は110万円を上回ります。ただし、家庭からの支援が110万円を超えたからといって、その額がそのまま贈与税の対象になるわけではありません。
同じ調査で、下宿・アパート・その他の学生の1年間の支出の平均は234万2900円です。内訳は学費が108万6200円、生活費が125万6700円で、生活費には食費32万1700円、住居・光熱費52万9700円などが含まれます。
※学生生活調査の「学費」「生活費」は調査上の区分で、贈与税の「生活費」「教育費」の範囲と同じものではありません。
3. 贈与税の対象になるのはどんな使い方?預金や株式などの購入に充てた分は対象で、12月31日までの1年間の合計から110万円を引いて計算
相続税法基本通達21の3-5は、生活費や教育費の名義で取得した財産でも、預貯金した場合や、株式や家屋の買入代金に充てた場合は、通常必要と認められるもの以外のものとして取り扱うとしています。
また、通達21の3-6は「通常必要と認められるもの」を、被扶養者の需要と扶養者の資力その他一切の事情を勘案して、社会通念上適当と認められる範囲の財産としています。金額の上限が決まっているわけではなく、使い道と家庭の事情をあわせて判断される仕組みです。
贈与税の対象になる財産がある場合、国税庁「No.4408 贈与税の計算と税率(暦年課税)」によると、その年の1月1日から12月31日までの1年間にもらった財産の合計から、基礎控除110万円を差し引いて計算します。18歳以上の子が父母から受けた場合の贈与税は、次のとおりです。
- 【合計が110万円以下】贈与税はかからず、申告も不要
- 【合計が120万円】1万円
- 【合計が210万円】10万円
- 【合計が310万円】20万円
基礎控除後の金額が200万円以下(合計310万円以下)なら税率は10%で、110万円を超えた部分の10%が贈与税になります。
※試算の前提:贈与を受けた年の1月1日に18歳以上の子が父母から贈与を受け、その年に贈与税の対象になる財産の合計が上の金額の場合(特例税率)。生活費や教育費に必要な都度直接充てた分は含めていません。


