

2. 額面50万円なら、手取りは約41万8000円(39歳以下の例)
では、実際に手取りはいくらになるのでしょうか。身近な例で計算してみます。
2.1 試算の前提
東京都の会社員(協会けんぽ・一般の事業)で、ボーナスの額面が50万円の場合を考えます。所得税の税率は、国税庁のタックスアンサー「No.2523 賞与に対する源泉徴収」の計算例と同じ条件(扶養親族等が3人、前月の社会保険料を引いた後のお給料が18万1000円以上30万円未満)で、2.042%とします(LIMO編集部の試算。円未満の端数処理は考えていません)。
2.2 39歳以下の場合
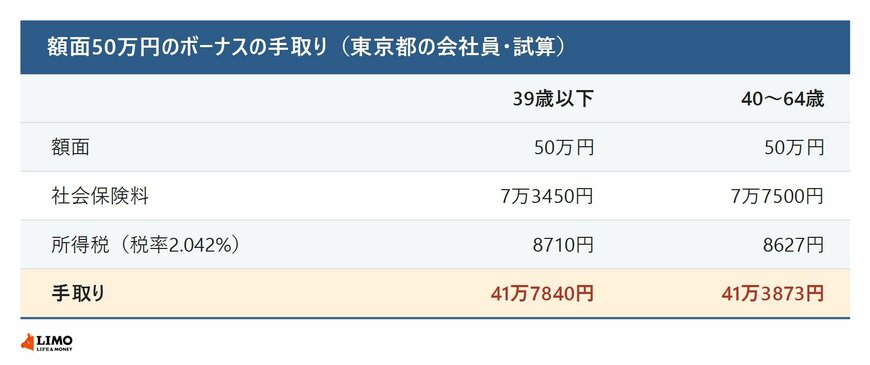
結論からお伝えすると、額面50万円のボーナスの手取りは約41万8000円です。
- 健康保険:50万円×4.925%=2万4625円
- 子ども・子育て支援金:50万円×0.115%=575円
- 厚生年金保険:50万円×9.15%=4万5750円
- 雇用保険:50万円×0.5%=2500円
- 社会保険料の合計:7万3450円
- 所得税:(50万円−7万3450円)×2.042%=8710円
- 手取り:50万円−7万3450円−8710円=41万7840円
2.3 40〜64歳の場合
40〜64歳の人は、介護保険料も差し引かれます。50万円×0.81%=4050円が加わり、社会保険料の合計は7万7500円です。所得税は(50万円−7万7500円)×2.042%=8627円で、手取りは50万円−7万7500円−8627円=41万3873円になります。
なお、協会けんぽによると、保険料の計算のもとになる標準賞与額には上限があり、健康保険などは年度の累計で573万円、厚生年金保険は1か月あたり150万円です。
3. 【FPの視点】ボーナスの使い道は「手取り」で考える
上の例では、額面50万円のうち8万円台が差し引かれ、手取りは額面の8割台になります。使い道は、額面ではなく手取りをもとに、次のように先に分けておくと安心です。
- 決まっている支払い(ボーナス払い・固定資産税など)
- 年末年始の出費(帰省・お年玉など)
- 貯蓄
- 自由に使うお金
3.1 ご注意点
所得税の税率は、前月のお給料の金額と扶養親族等の数で変わります。国税庁によると、ボーナスが前月のお給料の10倍を超える場合などは、別の方法で計算します。健康保険料率は都道府県や加入している健康保険組合によって異なるため、実際の手取りは明細書で確かめましょう。


