

4. 世帯主の死亡保険金額は平均1258万円。2028年には制度の見直しも
最後に、死亡保障の備えの実態と、今後の制度の動きを確認しましょう。
4.1 死亡保障の備えの実態
生命保険文化センターの「生命保険に関する全国実態調査(2024年度)」によると、世帯主が亡くなった場合に家族に必要と考える生活資金は、平均で年354万円、期間は平均17.3年、総額は平均6283万円でした。一方、世帯主の普通死亡保険金額(生命保険に加入している世帯の平均)は1258万円で、前回の調査から128万円減っています。
同センターの「生活保障に関する調査(2025年度)」では、遺族の生活費を公的な死亡保障で「まかなえるとは思わない」人が66.3%でした。私的な準備として必要と考える死亡保険金額の平均は1569万円(全体)、生命保険に加入している人の普通死亡保険金額の平均は887万円で、必要額に対する加入額の割合は56.5%でした。
死亡保障について、必要と考える金額と実際の加入額をまとめました。3/3
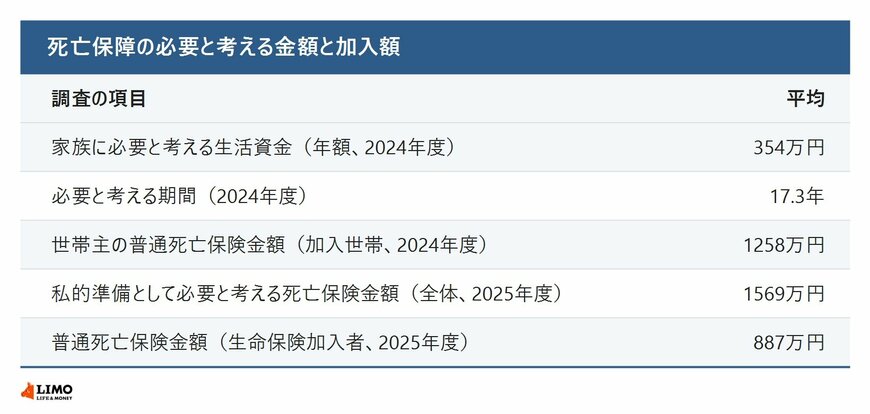
出所:生命保険文化センター「生命保険に関する全国実態調査(2024年度)」、同「生活保障に関する調査(2025年度)」をもとにLIMO編集部作成
4.2 2028年4月からの見直し
厚生労働省の「遺族厚生年金の見直しについて」によると、2028年4月の施行予定で、18歳の年度末までの子がいない人のうち、2028年度末時点で40歳未満の女性と、60歳未満の男性が、新たに5年間の有期給付を受けられるようになります。有期給付加算により、金額は現在の遺族厚生年金の約1.3倍になり、5年後も、障害の状態にある人や収入が十分でない人は引き続き受け取れるとされています。すでに受け取っている人や、2028年度に40歳以上になる女性などは影響を受けません。同じページでは、遺族基礎年金の子の加算額は年間約23.5万円から28万円に増えるとされています(令和8年度の金額は1人目・2人目が各24万3800円)。子のいない夫婦は、必要保障額の計算で遺族年金を受け取れる期間に注意が必要です。くわしくは厚生労働省や日本年金機構の最新情報で確認してください。
5. まとめにかえて
今回は、民間の死亡保障を考える前に知っておきたい必要保障額と、その土台になる遺族年金について整理しました。死亡保障の金額の目安は、遺族に必要な支出から遺族年金などの収入を引いた「必要保障額」です。会社員の夫(平均標準報酬額40万円)が亡くなった場合、子2人の妻の遺族年金は年182万8190円で、子がいずれも18歳の年度末を過ぎると年112万8790円に減ります。2028年4月には、子がいない60歳未満の男性と2028年度末時点で40歳未満の女性に、5年間の有期給付を設ける見直しが施行される予定です。
年末調整の書類を書くこの時期は、加入している保険を見直すよい機会です。民間の保険の金額を決める前に、夫婦それぞれのねんきん定期便で加入記録を確かめ、遺族年金の見込みから毎年の不足額をご家族で一緒に書き出してみてはいかがでしょうか。具体的な年金額は、年金事務所や街角の年金相談センターで確認してください。
※試算は、日本年金機構の資料にある令和8年度の金額と計算式をもとに、加入期間がすべて平成15年4月以降で300月とみなす場合の概算です。実際の年金額は加入記録によって異なります。
※LIMOでは、個別の相談・お問い合わせにはお答えできません。
参考資料
- 日本年金機構「日本年金機構の主要統計(195)」(2026年10月30日公表)
- 日本年金機構「遺族年金ガイド 令和8年度版」
- 厚生労働省「遺族厚生年金の見直しについて」
- 生命保険文化センター「生命保険の加入金額の目安は?」
- 生命保険文化センター「万一の際に必要な保障額の算出方法と具体例」
- 生命保険文化センター「団体信用生命保険について知りたい」
- 生命保険文化センター「生命保険に関する全国実態調査(2024年度)」
- 生命保険文化センター「生活保障に関する調査(2025年度)」
村岸 理美


