


日本年金機構が2026年10月30日に公表した主要統計によると、2026年6月末時点で、厚生年金保険(第1号)の遺族給付を受け取っている人は約589万件、平均年金月額は8万6618円です。
冬の気配が日ごとに近づき、勤務先から年末調整の書類が配られる時期になりました。生命保険料控除証明書を手に、ご自身が入っている保険の保障の金額が気になった方もいらっしゃるかもしれません。筆者はFPとして、これまで多くの家計のご相談業務に携わってきましたが、死亡保障の保険に入る前に、遺族年金でいくら受け取れるかを確かめていないという方は少なくありません。もしものときに必要なお金は、お子さまの人数や年齢、住まい、共働きかどうかなど、ご家庭ごとに大きく異なります。だからこそ、保険の金額は「なんとなく」ではなく、ご家庭に合わせて考えたいところです。
この記事では、民間の死亡保障を考える前に知っておきたい「必要保障額」の計算と、その土台になる遺族年金の金額を、生命保険文化センターと日本年金機構などの資料をもとに、初めての方にも分かりやすく整理します。
1. 死亡保障の目安は「必要保障額」→支出から遺族年金などを引いた不足分
まずは、死亡保障の金額をどう考えるかを確認していきましょう。
1.1 必要保障額の考え方
結論からお伝えすると、死亡保障の金額の目安は、遺族に必要な支出から、遺族が受け取れる収入を引いた不足分です。生命保険文化センターの「生命保険の加入金額の目安は?」によると、「支出見込額」から「収入見込額」を引いた不足分を、必要保障額(目安)とします。この方法は「必要保障額積み上げ方式」と呼ばれています。同じQ&Aによると、遺族に必要な金額は、家族構成や収入、資産の状況、子どもの年齢などによって変わります。
式にすると、次のとおりです。
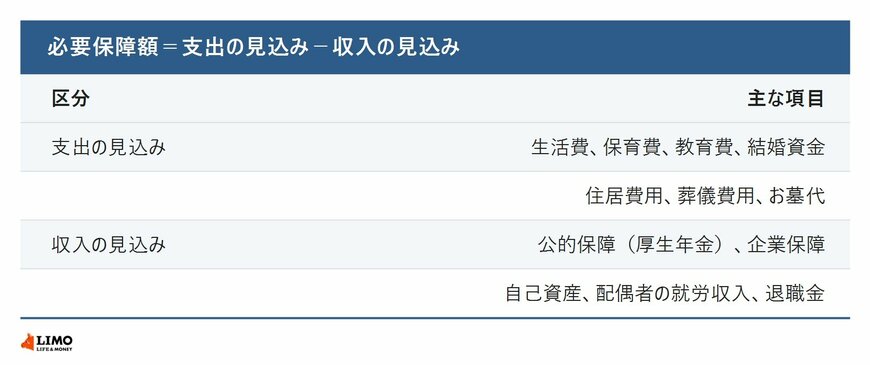
- 必要保障額=遺族に必要な支出の合計−遺族が受け取れる収入の合計
同じセンターの「万一の際に必要な保障額の算出方法と具体例」では、支出として生活費、保育費、教育費、結婚資金、住居費用、葬儀費用、お墓代を挙げています。収入としては、公的保障(厚生年金)、勤務先の企業保障、自己資産、配偶者の就労収入、退職金を挙げています。
収入の柱になるのが、国から支給される遺族年金です。遺族年金の金額が分からないまま保険金額を決めると、必要保障額を大きく見積もりすぎたり、小さく見積もりすぎたりするおそれがあります。センターのページでも、自営業の人は厚生年金や企業保障がないため、会社員より必要保障額が大きくなると説明しています。


