

3. 障害者控除で所得税と住民税はいくら軽くなるか
障害者控除は所得から差し引く控除なので、税金が軽くなる額は、控除額にその人の税率をかけた額が目安になります。扶養控除で軽くなる分は、この試算には含めていません。
国税庁の速算表では、課税される所得金額が1000円から194万9000円までは税率5%、195万円から329万9000円までは10%、330万円から694万9000円までは20%です。ここでは、次の前提を置いて試算します。
- 所得税の税率は、国税庁「No.2260 所得税の税率」の速算表にある5%・10%・20%の3通り
- 住民税の所得割は10%(道府県民税4%・市町村民税6%)
- 住民税の障害者控除は、障害者26万円、特別障害者30万円、同居特別障害者53万円
- 復興特別所得税(原則として基準所得税額の2.1%)と住民税の調整控除は含めない
- 控除を足しても所得税の税率の区分が変わらず、控除しきれるだけの所得がある
3.1 所得税率10%なら障害者で年5万3000円
所得税の税率が10%の人では、障害者控除27万円で所得税が2万7000円、住民税の控除26万円で住民税が2万6000円軽くなり、合計は年「5万3000円」です。
特別障害者なら所得税4万円と住民税3万円で合計7万円、同居特別障害者なら所得税7万5000円と住民税5万3000円で合計12万8000円になります。
所得税率10%の人の試算では、障害者控除で税金が年5万3000円から12万8000円軽くなる3/3
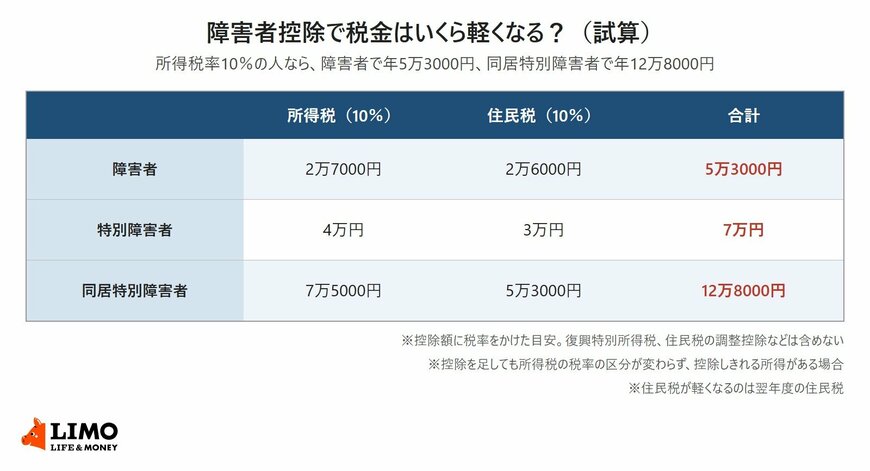
出所:国税庁「No.1160 障害者控除」「No.2260 所得税の税率」、西宮市「住民税と所得税の人的控除額の差」をもとにLIMO編集部作成
3.2 所得税率5%と20%の場合
所得税の税率が5%の人では、所得税と住民税を合わせて、障害者で3万9500円、特別障害者で5万円、同居特別障害者で9万500円軽くなります。
税率が20%の人では、障害者で8万円、特別障害者で11万円、同居特別障害者で20万3000円です。税率が高い人ほど、所得税が軽くなる額は大きくなります。
3.3 住民税が軽くなるのは翌年度
所得税は、年末調整や確定申告でその年分の税額が精算されます。一方で住民税は、前の年の所得をもとに計算されるため、令和8年分の障害者控除で軽くなるのは翌年度の住民税です。
住民税の障害者控除の額は所得税より少なく、所得税との差は障害者で1万円、特別障害者で10万円、同居特別障害者で22万円です。
また、親自身に所得税や住民税がかかっている場合は、親の税金の計算で本人として障害者控除を受けられることもあります。誰の税金で控除を受けるのがよいか迷うときは、税務署や市区町村の税務担当の窓口で相談してみてください。


