

12月の年末調整に向けて、勤務先へ扶養控除等申告書などの書類を提出する時期になりました。介護が必要な親を扶養している人のなかには、「親は障害者手帳を持っていないから、障害者控除は関係ない」と考えている人もいるのではないでしょうか。
国税庁によると、障害者手帳がなくても、65歳以上で障害の程度が一定の人に準ずるとして市町村長等の認定を受けた人は、障害者控除の対象になります。控除額は27万円で、特別障害者は40万円、同居特別障害者は75万円です。
この記事では、障害者控除の金額と対象、市区町村が出す「障害者控除対象者認定書」の仕組みを確認します。記事後半では、税金が軽くなる額の試算と、年末調整や確定申告での受け方も紹介します。
1. 障害者控除は手帳がない65歳以上の親も対象になる場合がある
まずは、国税庁のタックスアンサー「No.1160 障害者控除」で、控除額と対象を見ていきましょう。
障害者控除は、納税者本人や同一生計配偶者、扶養親族が所得税法上の障害者にあたる場合に受けられる所得控除です。所得税の控除額は、区分ごとに次のとおりです。
- 障害者:27万円
- 特別障害者:40万円
- 同居特別障害者:75万円
同居特別障害者とは、特別障害者である同一生計配偶者や扶養親族のうち、納税者本人や配偶者、生計を一にするその他の親族のいずれかとの同居を常況としている人のことです。
1.1 手帳がなくても市町村長等の認定で障害者にあたる
所得税法上の障害者には、身体障害者手帳や精神障害者保健福祉手帳の交付を受けている人のほかに、手帳がない高齢の人も含まれています。
具体的には、精神または身体に障害のある満65歳以上の人で、障害の程度が知的障害者や身体障害者手帳に記載されている人などに準ずるとして、市町村長等や福祉事務所長の認定を受けている人です。このうち、特別障害者に準ずると認定された人は特別障害者になります。
障害者控除は、扶養控除とは別の控除です。たとえば70歳以上の親を扶養している場合、扶養控除(老人扶養親族)は48万円で、同居老親等なら58万円ですが、障害者控除はこれとは別に差し引かれます。
なお、障害者にあたるかどうかや扶養親族にあたるかどうかは、原則としてその年の12月31日の現況で判定します。
障害者控除の控除額は、所得税で27万円から75万円、住民税で26万円から53万円1/3
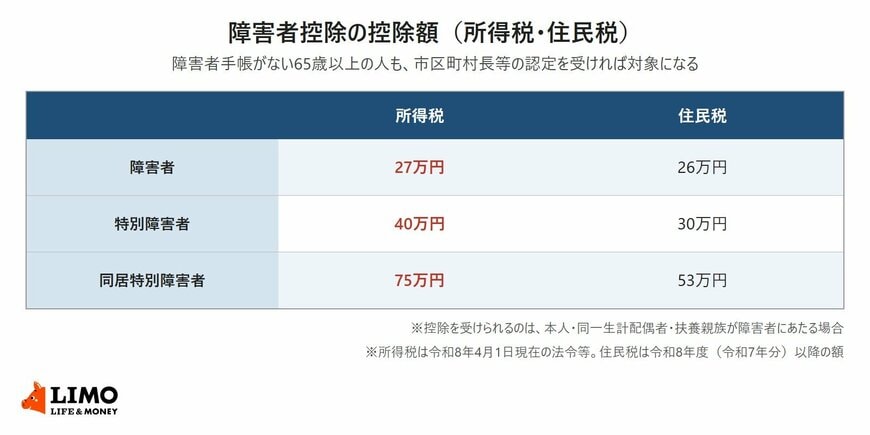
出所:国税庁「No.1160 障害者控除」、西宮市「住民税と所得税の人的控除額の差」をもとにLIMO編集部作成
1.2 12月の年末調整から扶養親族の所得要件は62万円以下
親を扶養親族にするには、親の年間の合計所得金額が一定額以下であることが必要です。令和8年度税制改正でこの所得要件が改正され、令和8年12月1日に施行、令和8年分から「62万円以下」になりました。
国税庁のQ&Aでは、令和8年12月1日以後に行う年末調整で、改正後の所得要件が適用されるとしています。国税庁の記載例では、65歳以上で収入が公的年金等だけの人は、公的年金等の収入金額172万円で所得金額が62万円になると示されています。


