

2. 国民健康保険料の上限に届く年収は「約1170万円」が目安に
では、上限いっぱいまで保険料を払うのは、どのくらいの収入の方なのでしょうか。厚生労働省は、医療分の上限に届く収入の目安を試算しています。
2.1 上限に届く収入の目安
- 2026年度(医療分93万円):給与収入 約1140万円(給与所得 約950万円)
- 2027年度案(医療分96万円):給与収入 約1170万円(給与所得 約980万円)
年金収入だけの方の目安も、同じく約1140万円から約1170万円に上がります。どちらも、扶養する家族のいない単身世帯を前提にした試算です。
試算の保険料率は、2024年度の全国平均の値を使っています。実際の保険料率は市区町村ごとに異なるため、お住まいの地域では上限に届く収入が変わる点に注意が必要です。
2.2 計算の方式でも目安は変わる
国民健康保険料は、所得に応じた「所得割」や、加入者1人ごとにかかる「均等割」などを組み合わせて計算します。どれを組み合わせるかも、市区町村ごとに違います。
資料によると、固定資産税に応じた「資産割」を使わない方式で計算した場合、2027年度に上限へ届くのは給与収入で約1100万円です。全国平均の試算より、少し低い収入で上限に届くことになります。
2.3 保険料が上がるのはどんな世帯か
上限の引き上げで保険料が上がるのは、上限に届いている世帯と、その少し手前の世帯です。たとえば医療分の上限に届く単身世帯なら、医療分の保険料は93万円から96万円に増えます。
また、給与収入が約1140万円から約1170万円の方も、これまで上限で止まっていた分の一部を払うことになります。上限より下の所得の方の保険料は、上限の引き上げそのものでは上がりません。
3. 国民健康保険料の上限を上げると年収400万円の世帯は負担の伸びが小さくなる
上限の引き上げは、所得の高い方だけの話ではありません。厚生労働省は、中間所得層の保険料にも関わると説明しています。
3.1 上限を据え置いた場合との違い
高齢化などで医療費が増えると、国民健康保険で集める保険料も増やす必要があります。上限を据え置いたまま集めようとすると、保険料率を上げるしかありません。
その場合、上限に届いている世帯の負担は変わらず、中間所得層の負担が重くなるのです。上限を上げれば所得の高い世帯により多く負担してもらう分、保険料率の上昇を抑えられます。
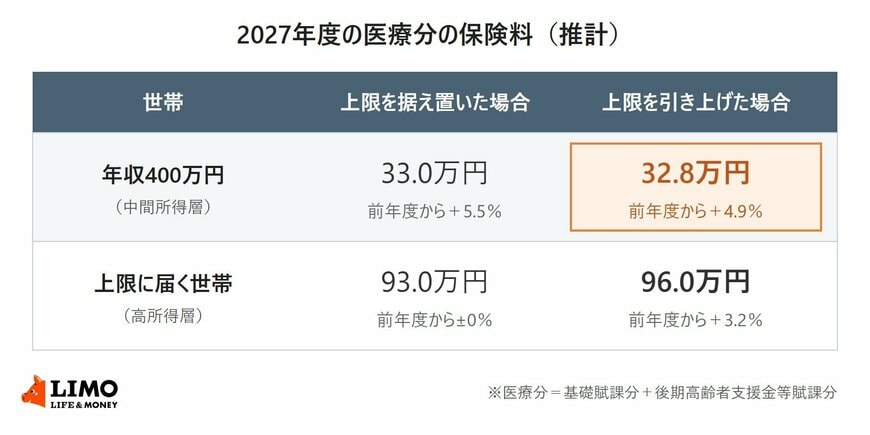
2027年度の医療分の保険料(推計)。上限を引き上げると年収400万円の世帯は32.8万円2/3
出所:厚生労働省「国民健康保険の保険料(税)の賦課(課税)限度額等について」をもとにLIMO編集部作成
厚生労働省の推計では、2027年度の年収400万円の世帯の医療分は、上限を据え置くと33.0万円です。上限を引き上げると32.8万円になり、2000円ほど低くなります。
前年度からの伸び率でみると、据え置きなら5.5%、引き上げなら4.9%です。介護分も合わせた保険料は、35.9万円が35.7万円になる推計となっています。
※この推計は2024年度の実績をもとにした全国の平均的な姿です。実際の保険料は、お住まいの市区町村の料率で決まります。
3.2 超過世帯割合「1.5%」という目安
国は、上限に届く世帯の割合(超過世帯割合)が1.5%に近づくよう、上限を段階的に引き上げてきました。会社員などが入る健康保険では、いちばん上の等級に当たる人の割合が0.5~1.5%になるよう法律で決まっており、そのバランスを取るためです。
2027年度は、上限を据え置くと超過世帯割合が医療分・介護分の合計で1.68%になる見込みです。資料では、所得が上がっている影響が考えられるとしています。


