

4. 国民健康保険料の上限は2000年度の60万円から上がり続けてきた
国民健康保険料の上限の引き上げは、今回に始まったことではありません。厚生労働省の資料で、これまでの推移を振り返ります。
国民健康保険料の上限(合計)の推移。2000年度の60万円から2026年度は113万円に3/3
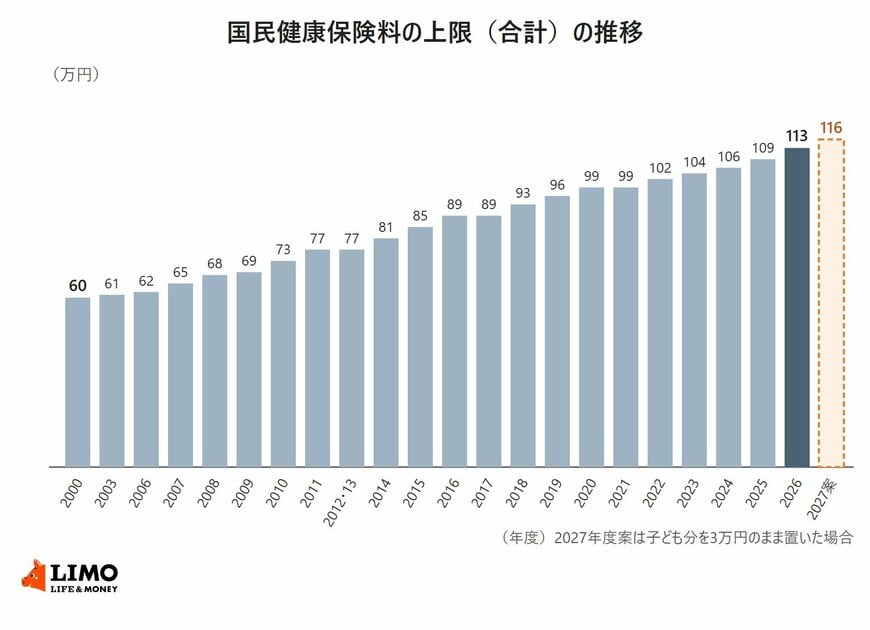
出所:厚生労働省「国民健康保険の保険料(税)の賦課(課税)限度額等について」をもとにLIMO編集部作成
2000年度に60万円だった上限は、2026年度には113万円になりました。ここ10年ほどをみると、据え置きの年をはさみながら、1年に2万~4万円ずつ上がっています。
2026年度の4万円の引き上げは、医療分の基礎賦課分の1万円に、新しく加わった子ども・子育て支援金分の3万円を合わせたものです。資料によると、この4万円は過去20年間でいちばん大きい引き上げ幅と並ぶ水準でした。
高齢化で医療費が増えるなか、上限の見直しは今後も続く可能性があります。2027年度の医療分は96万円となる案で、給与収入が約1170万円以上の単身世帯が上限に届く目安です。
実際の上限額や保険料は、お住まいの市区町村の条例で決まります。来年度の保険料の案内が届いたら、所得割の額や上限に届いているかを確認しておくと安心です。
ここからは、上限に届くかどうかを見るときに気をつけたい点を、筆者の視点からお伝えします。
5. 【元公務員の視点】国民健康保険料の上限は「所得」で確かめる
筆者が元公務員として国民健康保険を担当していた頃の経験からいえば、上限に届くかどうかは、収入ではなく所得で確かめることが大切です。ここまでの年収の目安は、あくまで給与収入や年金収入だけの単身世帯の試算だからです。
5.1 自営業の方は必要経費を引いた所得で見る
所得割は、前年の所得から基礎控除の43万円を引いた額に、料率をかけて計算します。自営業やフリーランスの方なら、売上から必要経費を引いた事業所得がもとになります。
そのため、売上が1000万円を超えていても、経費が多ければ上限には届きません。反対に、給与と事業など複数の所得がある方は、合計で上限に届くことがあります。
5.2 世帯の人数でも保険料は変わる
国民健康保険料は世帯ごとに計算され、加入者の人数に応じた均等割なども加わります。家族で加入している世帯は、単身世帯の試算より低い所得で上限に届く場合があります。
2027年度の保険料は、2026年中の所得をもとに計算されます。今年の所得の見込みが分かってきたら、お住まいの市区町村の保険料の試算ページなどで確かめておくとよいでしょう。
6. まとめにかえて
2027年度の国民健康保険料の上限は、医療分が3万円上がって96万円になる案が示されました。子ども分が据え置かれれば、合計の上限は116万円です。
上限に届くのは、全国平均の料率でみて給与収入が約1170万円以上の単身世帯です。一方で、上限を上げることで、年収400万円の世帯は保険料の伸びが少し抑えられる推計となっています。
実際の保険料は、お住まいの市区町村の料率や計算の方式、世帯の人数で変わります。保険料の額や支払いが気になる方は、市区町村の国民健康保険の窓口に相談してみてください。
参考資料
太田 彩子


