新車の環境性能割は2026年3月で廃止、取得価額400万円なら最大「12万円」の負担がなくなった。11月からの自賠責37か月は990円上がる
Zamrznuti tonovi/shutterstock.com


目次[開く][閉じる]
- 1. 取得価額400万円の新車なら、最大「12万円」の環境性能割がかからなくなった
- 1.1 税額は取得価額×税率。取得価額は車両本体と付属品の合計
- 1.2 300万円の車で最大9万円、500万円の車で最大15万円
- 2. 電気自動車や燃費のよい車は、もともと課税されていなかった
- 2.1 ガソリン車とハイブリッド車は、令和12年度燃費基準の達成度で税率が分かれていた
- 2.2 大きく恩恵があるのは、税率2〜3%だった車
- 2.3 軽自動車の環境性能割も同じ日に廃止された
- 3. 中古車も対象外に。3月までに買った人は登録から5年は更正請求ができる
- 3.1 中古車は取得価額に残価率をかけて計算。50万円以下なら課税されなかった
- 3.2 2026年3月31日までに買った車は、これまでどおり課税の対象
- 3.3 3月に買った人と11月に買った人では、400万円の車で最大12万円の差
- 4. 11月からは新車の自賠責保険料が上がり、37か月で990円の負担増
- 4.1 自家用乗用自動車の37か月契約は2万5180円、軽自動車は2万5330円
- 4.2 自動車税や自動車重量税は、購入時にこれまでどおりかかる
- 5. まとめ
- 参考資料
東京都主税局によると、車を買ったときにかかっていた自動車税環境性能割は、2026年3月31日をもって廃止されました。税額は「取得価額×税率」で、自家用乗用車の税率は燃費性能に応じて0%(課税なし)から最大3%だったため、取得価額400万円の新車なら最大12万円かかっていた計算です。
年末に向けて新車の購入を考えている人もいるのではないでしょうか。税金が1つなくなった今、新車を買うときの負担はどれくらい軽くなったのでしょうか。
この記事では、廃止前の税率で新車にかかっていた環境性能割を、取得価額と税率ごとに試算します。記事の後半では、中古車の扱いや、3月までに買った人の手続き、11月から上がった自賠責保険料など、購入時に残る負担も整理します。
1. 取得価額400万円の新車なら、最大「12万円」の環境性能割がかからなくなった
環境性能割は、自動車を取得したときに、都道府県に納める税金でした。2019年10月の消費税率の引き上げにあわせて、それまでの自動車取得税に代わって導入されたものです。
1.1 税額は取得価額×税率。取得価額は車両本体と付属品の合計
東京都主税局の案内では、環境性能割の課税標準は「自動車の取得のために通常要する価額」で、車両本体の価額に、自動車に取り付けられる付属物の額を足したものです。これに燃費性能などで決まる税率をかけて、税額を出していました。
和歌山県の令和7年度の税率の案内では、自家用のガソリン車とハイブリッド車は、令和12年度燃費基準の達成度などに応じて、0%(課税なし)・1%・2%・3%のいずれかでした。燃費基準を満たさない車は3%です。
1.2 300万円の車で最大9万円、500万円の車で最大15万円
取得価額が300万円・400万円・500万円の新車について、廃止前の税率ごとに環境性能割の額を試算しました。
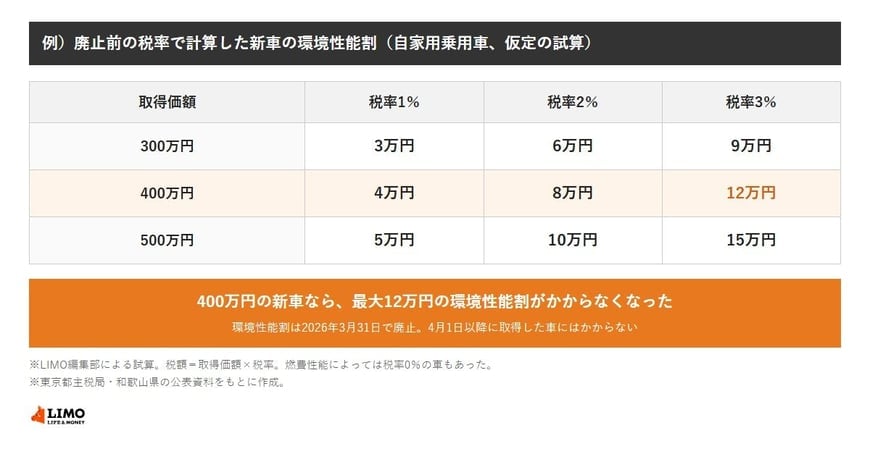
- 取得価額300万円:1%で3万円、2%で6万円、3%で9万円
- 取得価額400万円:1%で4万円、2%で8万円、3%で12万円
- 取得価額500万円:1%で5万円、2%で10万円、3%で15万円
燃費性能が高く、もともと税率0%で課税されていなかった車では、廃止による差はありません。反対に、税率が3%だった車ほど、2026年4月以降に買うと負担が大きく減ることがわかりますね。
税率が1%違うだけでも、取得価額400万円の車なら4万円の差になります。どの税率だったかで、廃止によって軽くなった額は0円から12万円まで開きがあったことになります。

